
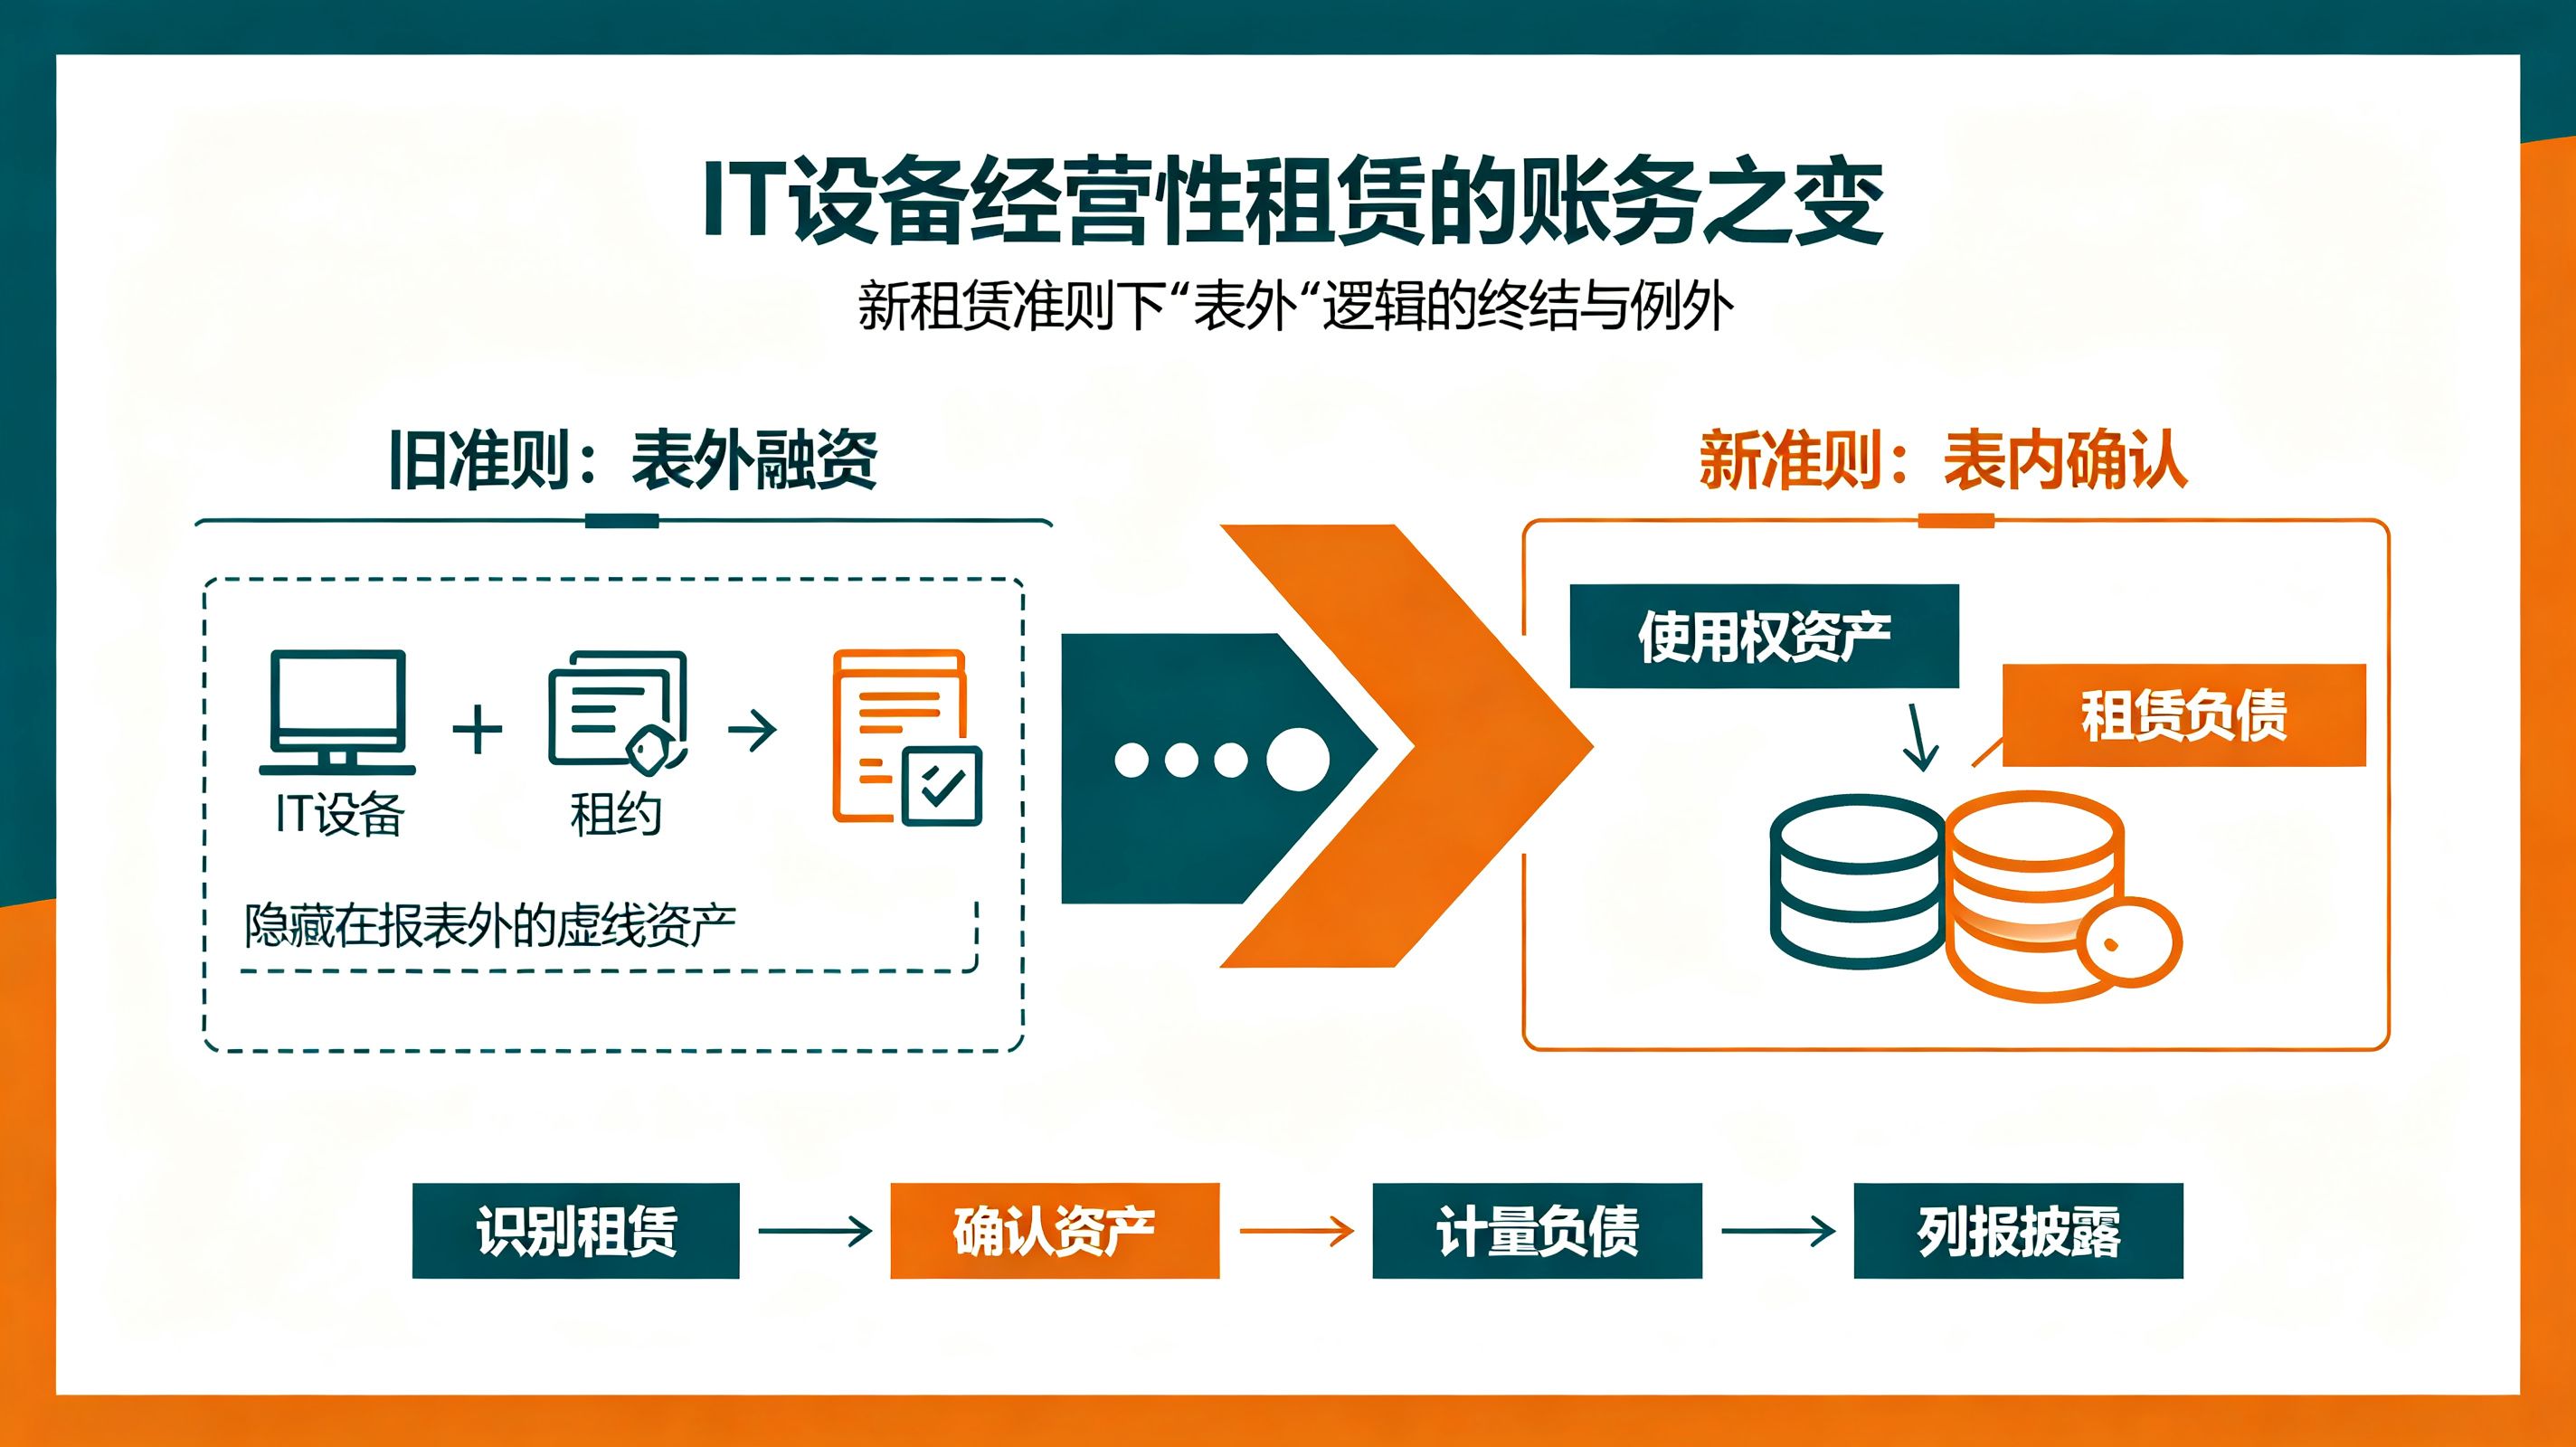
IT设备经营性租赁的账务之变:新租赁准则下"表外"逻辑的终结与例外
为什么 IT 设备租赁长期是"表外"的重灾区?因为笔记本电脑、打印机这类资产单价不高、批量巨大,一租就是几百台、三年起步。旧准则下这类合同作为经营租赁处理:表上找不到这笔负债,利润表里只有一条平滑的租金费用。对报表使用者来说,一家公司真实的偿债压力被系统性低估了——新租赁准则要解决的就是这个问题。
新旧准则对照:从"两类分法"到"单一模型"
| 维度 | 旧准则(2006 版 CAS 21) | 新准则(财会〔2018〕35 号) |
|---|---|---|
| 承租人分类 | 区分融资租赁 / 经营租赁 | 取消分类,统一采用单一模型 |
| 表外经营租赁 | 不入表,租金按直线法计费用 | 确认使用权资产与租赁负债(豁免情形除外) |
| 费用形态 | 各期租金费用均匀 | 折旧 + 利息,合计呈前高后低 |
| 折现率 | — | 租赁内含利率;无法确定时用增量借款利率 |
| 出租人处理 | 分融资 / 经营租赁 | 基本延续旧规,仍分两类 |
| 施行时间 | — | 境内外同时上市企业 2019-01-01 起;其他执行企业会计准则的企业 2021-01-01 起 |
一笔演算:三年租约在新准则下的真实形态
假设某公司整批租赁 IT 设备,租期 3 年、每年年末支付租金 10 万元,增量借款利率 5%。
租赁负债 = 10/1.05 + 10/1.05² + 10/1.05³ ≈ 27.23 万
首笔分录:借 使用权资产 27.23 万;借 租赁负债——未确认融资费用 2.77 万;贷 租赁负债——租赁付款额 30 万
| 年度 | 利息费用(负债余额 × 5%) | 折旧(27.23 ÷ 3) | 当年费用合计 |
|---|---|---|---|
| 第 1 年 | 1.36 万 | 9.08 万 | 10.44 万 |
| 第 2 年 | 0.93 万 | 9.08 万 | 10.01 万 |
| 第 3 年 | 0.48 万 | 9.08 万 | 9.56 万 |
| 合计 | 2.77 万 | 27.23 万 | 30 万(= 租金总额) |
三年总费用不变,但分布变了:旧准则每年挂 10 万租金,新准则第一年 10.44 万、第三年 9.56 万,利息随负债余额递减,费用前高后低。同时资产负债表多出 27.23 万使用权资产和 27.23 万租赁负债——资产负债率上升,但息税折旧摊销前利润(EBITDA)因租金费用转为折旧与利息而改善。签了对赌或融资条款的企业,条款里"租金"的定义要不要重写,值得提前核对。
两条豁免通道:IT 租赁还能"表外"吗
| 豁免类型 | 适用条件 | 边界提醒 |
|---|---|---|
| 短期租赁 | 租赁期开始日租期 ≤ 12 个月,且不含购买选择权 | 按租赁资产类别作选择;简化处理的合同若发生租赁变更或租期变化,视为一项新租赁重新处理 |
| 低价值资产租赁 | 单项租赁资产全新时价值较低 | 判定只与资产绝对价值有关,与企业规模无关;我国准则未定具体金额线,国际准则制定时的讨论基准约为 5,000 美元;承租人转租或预期转租的,不适用 |
落到 IT 场景:单台全新笔记本、打印机大概率落在低价值豁免区间,可继续按直线法费用化;而服务器、网络设备通常超出量级,三年租约必须上表。有一种冲动叫"把三年租约拆成连续的 11 个月短租"——审计对这种化整为零的安排高度敏感,且拆分后的"变更即新租赁"规则会把表内化延迟变成既定事实,得不偿失。
出租人视角与退租验收
同一笔业务,出租人端基本不变:仍按旧分类作融资租赁或经营租赁处理,经营租赁的租金按直线法确认收入,出租资产继续在表内计提折旧。对出租人真正要紧的是退租环节——租赁资产收回时的验收、复原义务与资产减值测试,决定了设备能否快速再出租。IT 设备贬值快、型号迭代猛,退租验收标准(划痕、配件、硬盘数据清除与复原责任)应直接写进租约,而不是收货时临时商定。
 2026-09-12 16:42:14
 9
