
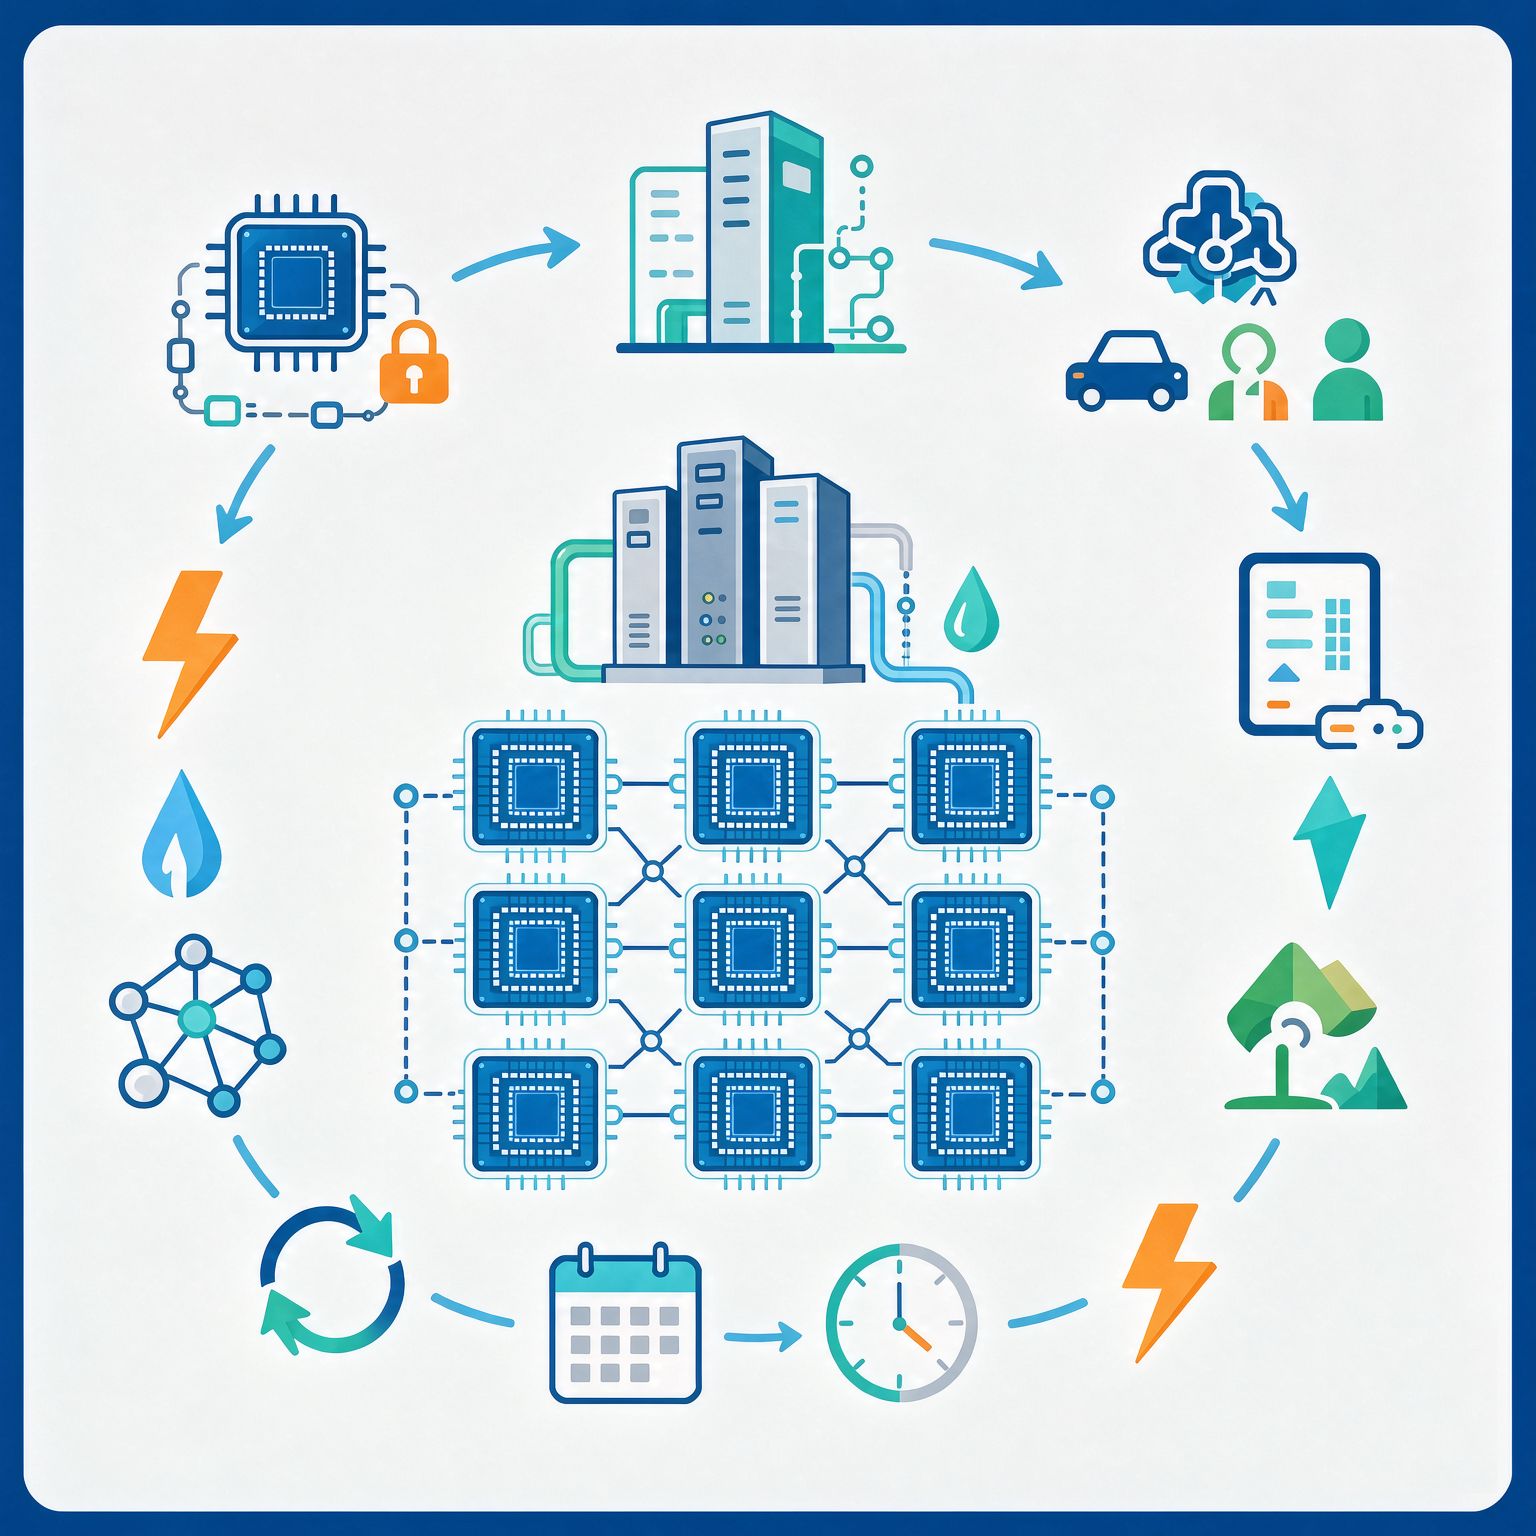
海外算力租赁:从“租显卡”到“租AI工厂”
2025—2026年,海外算力租赁已经不再是“云厂商多一项GPU实例”那么简单,而是演成AI产业链里最像“能源+金融+基建”的生意:上游抢NVIDIA/AMD加速卡,中游建AIDC、液冷、IB网络,下游把万卡集群按小时、按月、按年卖给大模型公司、车企、药企和开发者。
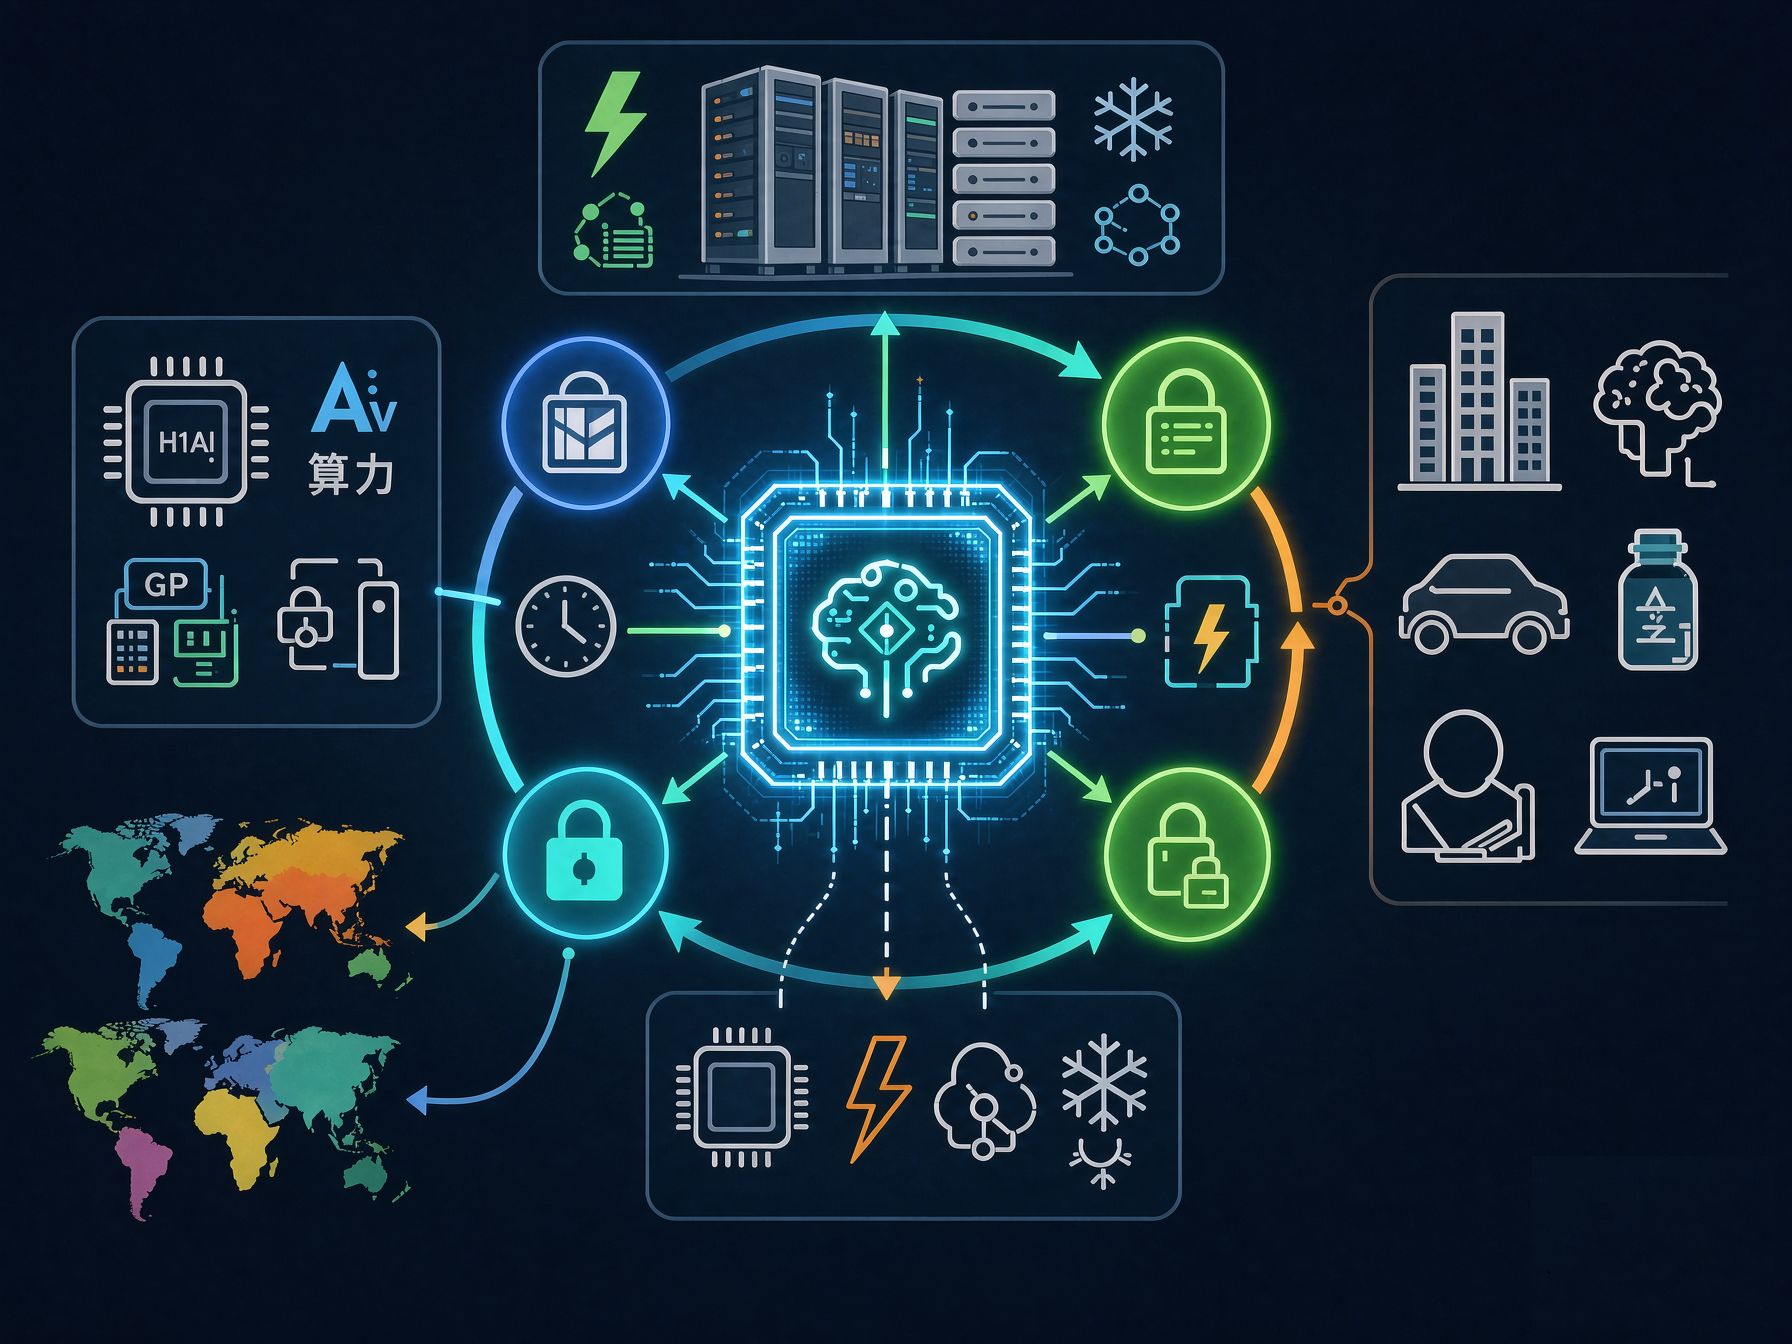
一、市场格局:三层玩家
1. 超大规模云(Hyperscalers)
AWS、Azure、Google Cloud、Oracle吃下企业级主市场。优势是合规、全球Region、对象存储、数据库、IAM、售后代管;缺点是高端GPU常排队,H100/H200/B200按需价偏高,适合“要省心不要最便宜”的大企业。
2. AI原生云 / Neocloud
CoreWeave、Lambda、Nebius、Crusoe、RunPod、Fluidstack、Nscale是这一轮主角。它们不追求全栈PaaS,而是把GPU集群、高速网络、存储、K8s/Slurm调度做成“AI算力底座”,靠拿卡能力、交付速度、长约客户跑出来。CoreWeave用“大客户3—5年长约→抵押未来收入→融资买卡→再签长约”的飞轮做重资产扩张,已成为典型样本。
3. 闲置/聚合市场
Vast.ai、RunPod Community、SF Compute把闲散显卡、小机房、退役矿机式资源挂上网,价格最低,H100可到1.5—2美元/卡/小时,但SLA弱、可能被抢占,适合微调、渲染、科研、容错任务。
二、商业模式:四种计价方式
- On-demand(按需):按小时/分钟计费,最灵活。H100在Neocloud约2—4美元,Hyperscaler常到6—12美元;B200/H200更贵。
- Reserved(预留/长约):锁1—3年甚至更久,折扣30%—60%。大模型厂、自动驾驶、生物计算用这个换“确定性容量”。
- Spot / Preemptible(竞价/可抢占):最便宜,但随时回收。适合容错训练、超参搜索、推理重试。
- Capacity block / 专属集群:整集群、整机房、整MW电力租赁。CoreWeave—Applied Digital的15年、数十亿美元级colocation合约,就是“租AI电厂”的玩法。
底层逻辑变了:
卖算力 = 卖电 + 卖机柜 + 卖网络带宽 + 卖GPU小时 + 卖金融化现金流。
三、需求侧:谁在租、为什么租
- 基础模型公司:OpenAI、Anthropic、xAI类玩家要万卡/十万卡集群,自建太慢,先租后建。
- 大企业AI部门:不想CAPEX买H100/B200,用OPEX跑微调、推理、知识库。
- 中小团队/研究者:RunPod、Lambda、Vast.ai上跑实验,成本从几美元到几百美元/天。
- 传统行业:车企仿真、制药分子动力学、金融风控、媒体渲染,把GPU当“临时超级计算机”。
2026年一个明显趋势是推理租赁占比上升:训练是少数巨头的事,推理是千行百业的事。于是出现Baseten、Fireworks、Together、Groq这类“推理云”,按token、按请求、按副本计费,和底层GPU租赁再拆一层。
四、供给侧瓶颈:卡、电、网、冷
海外不是“有需求就有算力”:
- GPU供给:Hopper还没退潮,Blackwell/B200/GB200已成新租金锚;NVLink、InfiniBand、液冷让小玩家很难交万卡集群。
- 电力:AIDC单园区从几十MW走向GW级,北欧、伊比利亚、美国二线城市比法兰克福/伦敦更容易扩。
- 融资:Neocloud本质是用长约做资产证券化的重资产公司,利率、客户信用、回款周期决定生死。
- 退出风险:短约客户一撤,机柜空置;长约客户一黄,现金流断裂。所以市场开始从3—5年租约走向10—15年colocation。
五、价格与利润:表面是云,实际是基建
2026年公开价大致:
- A100 80G:约1.5—2.7美元/卡/时
- H100:Neocloud 2—4美元,Hyperscaler 5—7美元+
- H200:3.5—4.5美元(专用云), hyperscaler 8—12美元
- B200:专用云约5.5—8.6美元,大云更高
- AMD MI300X/MI355X:通常比同档NVIDIA便宜20%—50%,但生态/软件适配是门槛
利润并不轻松:
买卡贵、电贵、人贵、融资贵,只有“拿卡早 + 长约满负荷 + 电力便宜 + 网络自研”的玩家才舒服。这也是为什么CoreWeave、Nebius、Crusoe被资本高看,但市场始终怀疑Neocloud会不会在下一轮硬件换代时变成“沉重二手资产持有者”。
六、区域与地缘:算力租赁变成主权问题
欧美市场之外,中东、东南亚、北欧在承接“次级算力市场”:
- 中东(UAE、沙特、卡塔尔)用主权基金建GPU园区,租给全球模型厂;
- 东南亚(马来西亚、新加坡)承接部分中国/亚太需求,但受美国出口管制外溢影响;
- 欧洲强调“主权AI”,Nebius、Nscale、Ori、Fluidstack吃欧盟数据驻留和合规红利。
未来海外算力租赁不只是商业:
谁能租到H100/B200,谁就租到了训练下一代模型的门票。
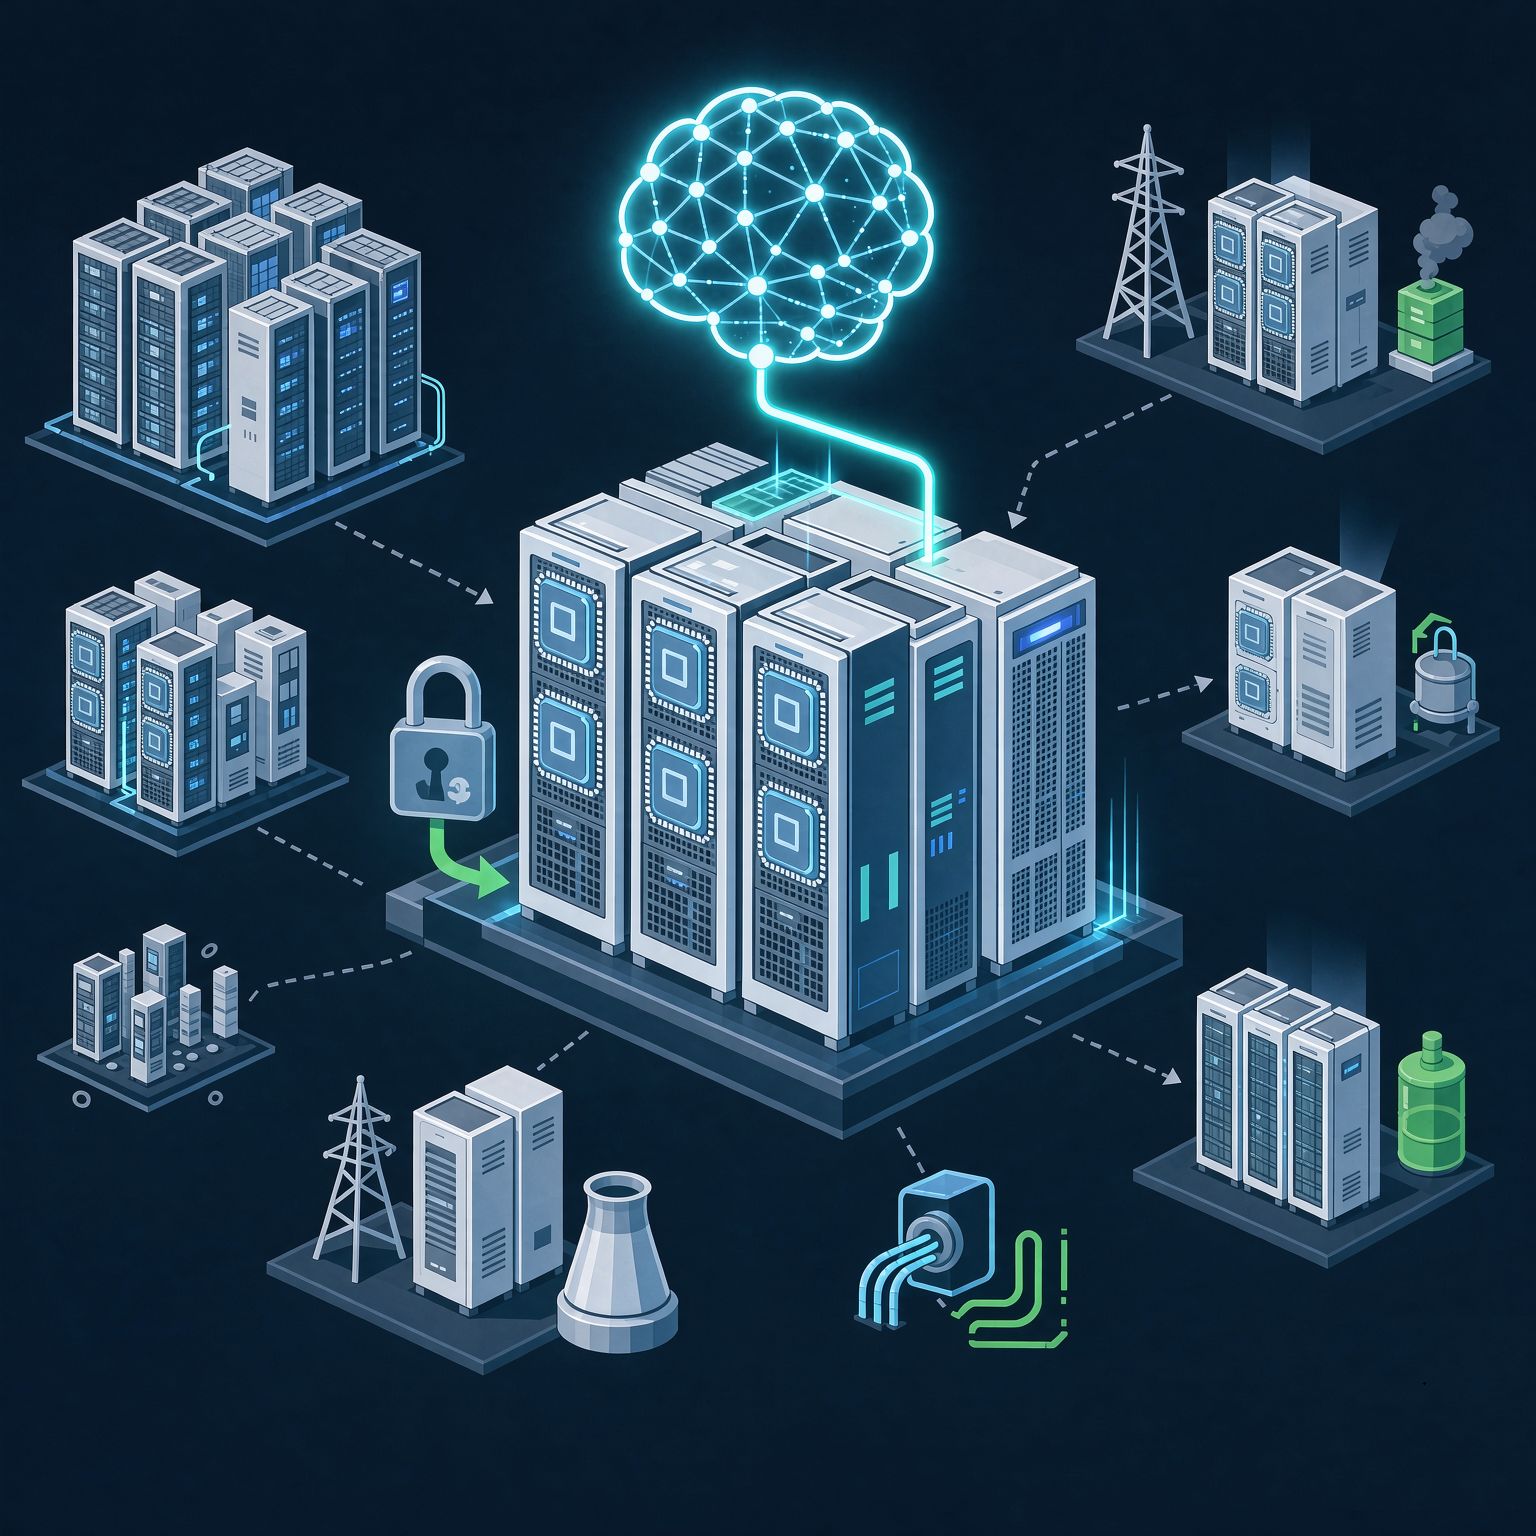
海外算力租赁的成熟形态,不是“云里多一个GPU选项”,而是:
把先进芯片、绿电、液冷机房、高速网络和金融服务打包成“可租赁的AI生产力”,大客户买确定性,小客户买弹性,平台商在重资产与金融杠杆之间博规模。
这中间最赚钱的,不一定是最会卖算力的,而往往是最会用长约把未来算力变成今天现金的公司。
 2026-09-12 16:35:22
 18
