
【术语解析】经营性租赁(Operating Lease):权责、会计与适用场景的边界
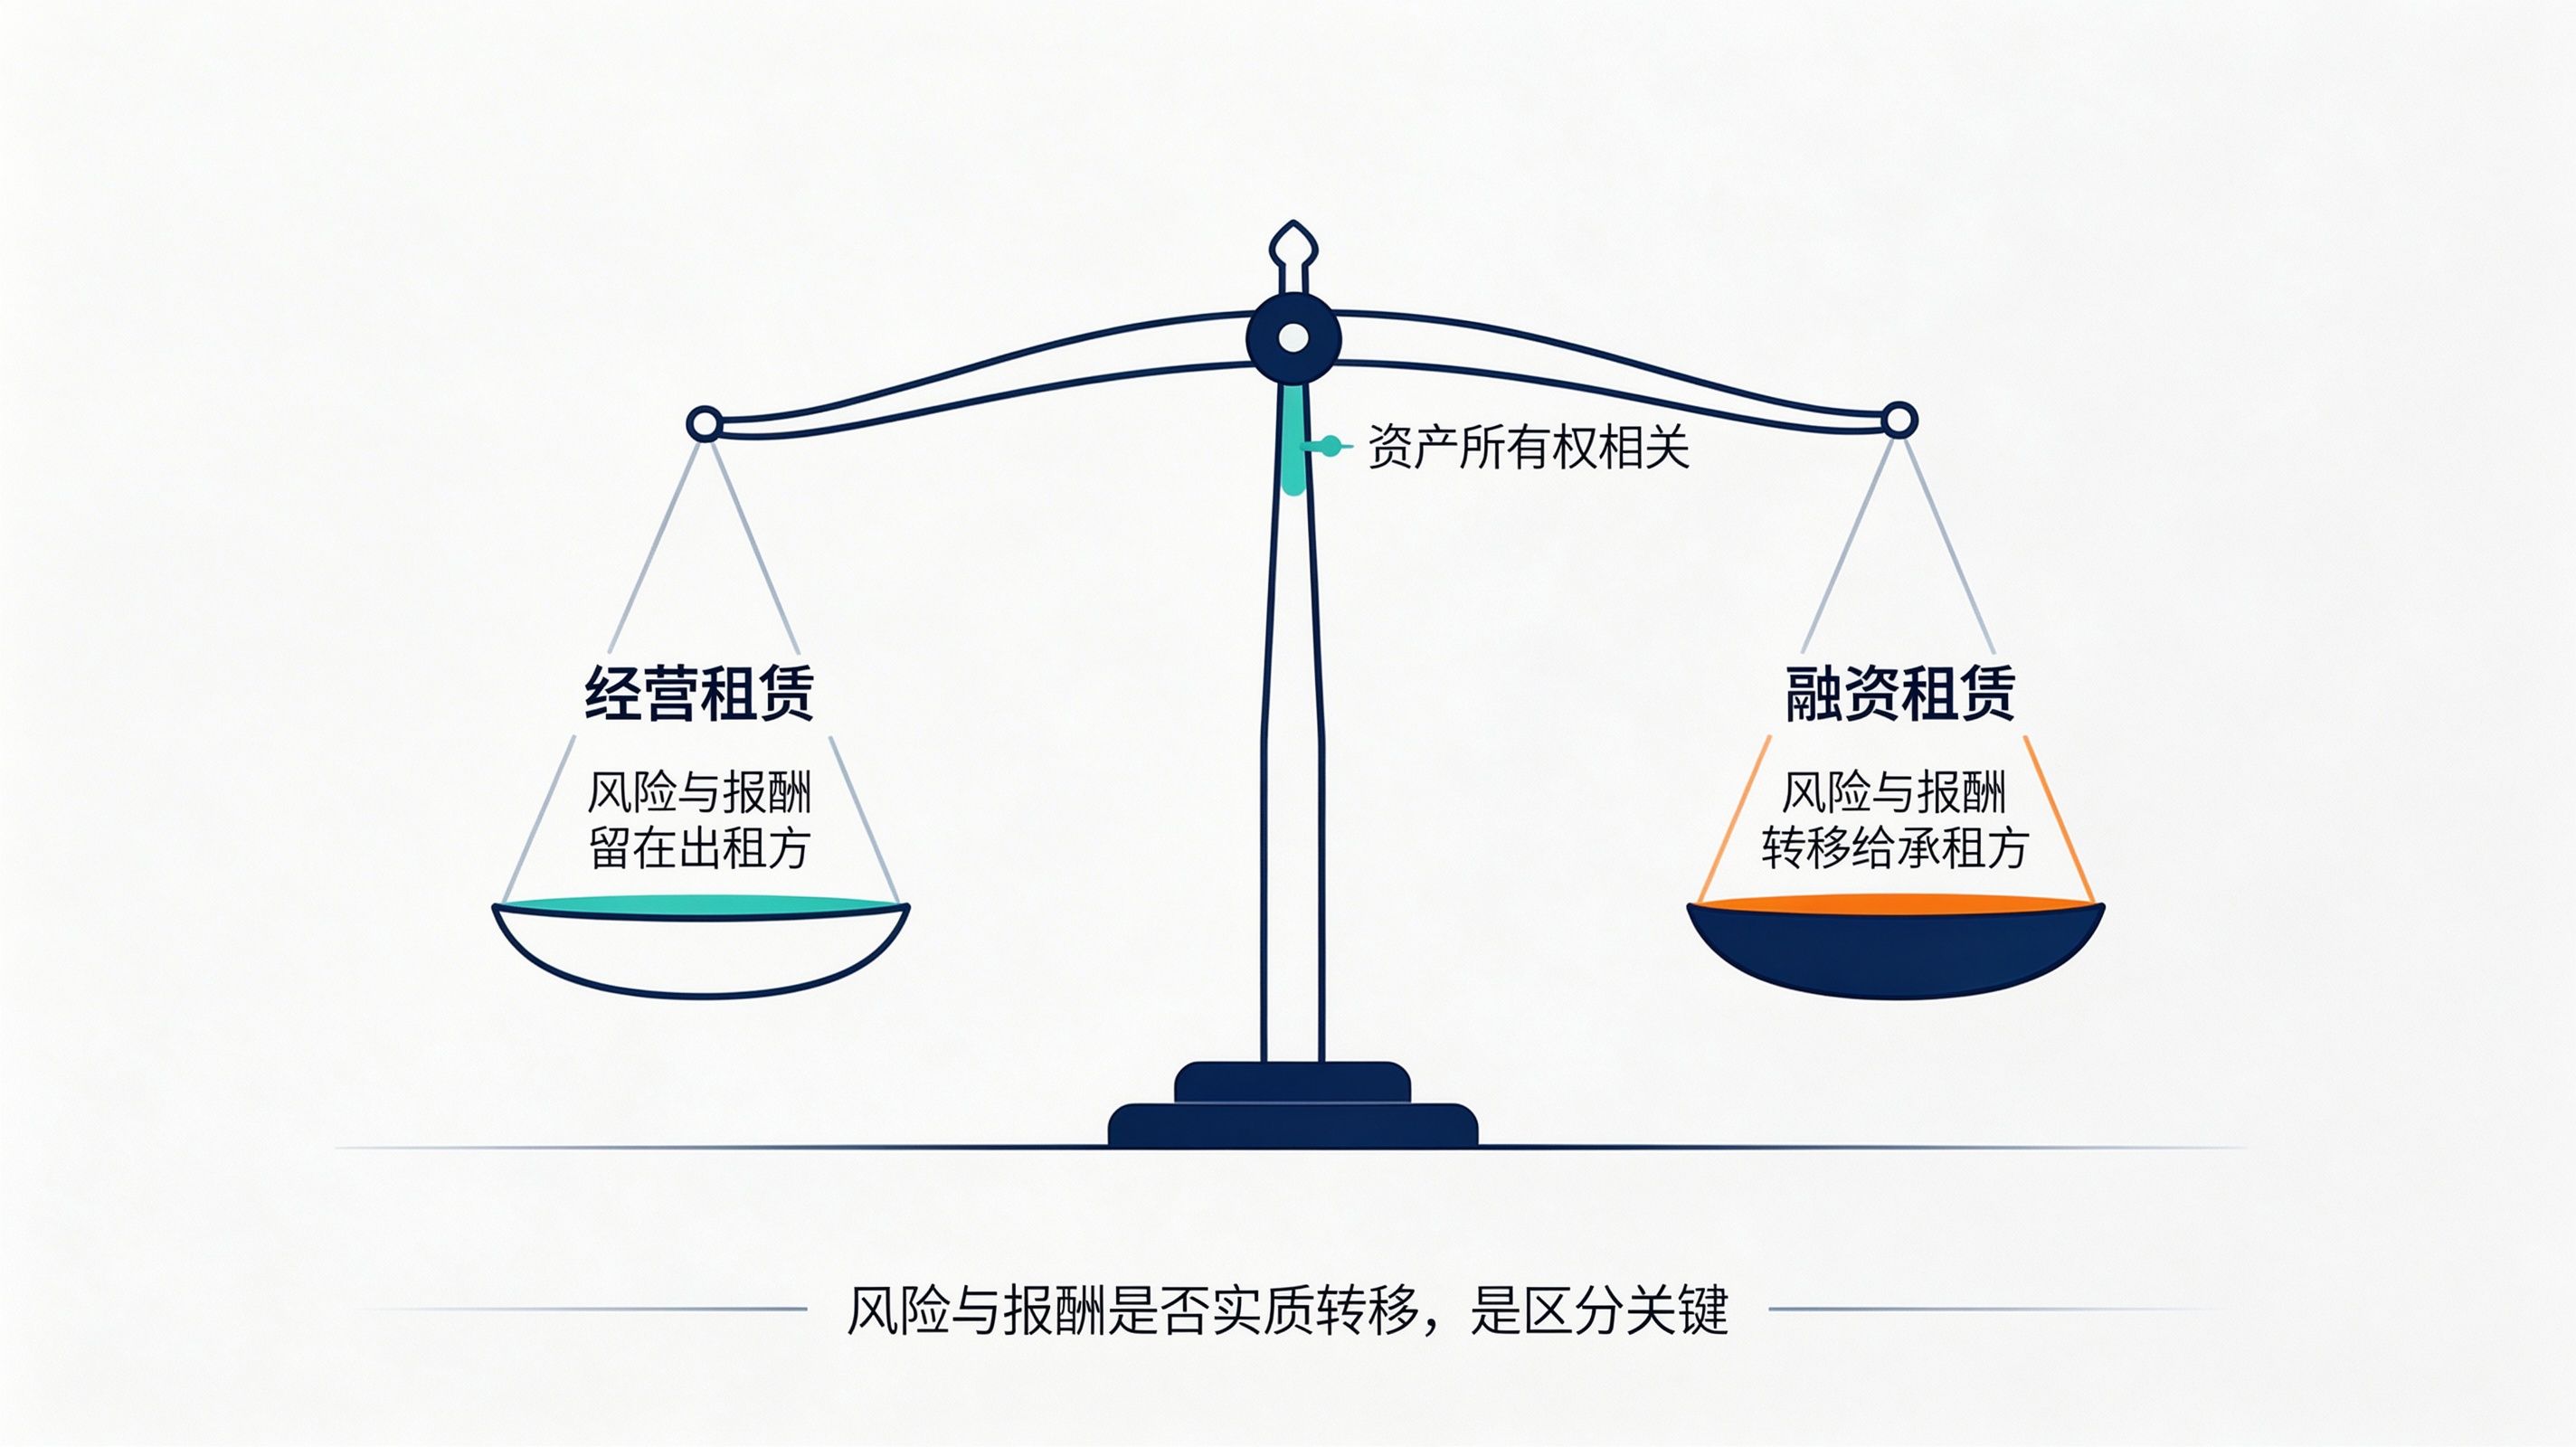
经营性租赁(Operating Lease)与融资租赁(Finance Lease),是租赁行业最基础,却也最容易被误读混淆的一组核心概念。二者的共性,都是让使用者使用资产,而不必一次性买下资产;二者的核心分水岭在于:与资产所有权相关的全部风险和报酬,是否实质上转移至承租人。这既是理解两类租赁的逻辑起点,也是厘清后续会计核算、税务处理、业务选型差异的总纲。
概念原点:旧准则的分类逻辑
在 IAS 17(国际会计准则第 17 号)框架下,租赁被明确划分为融资租赁与经营租赁,判定标尺正是 “与资产所有权有关的全部风险和报酬是否发生实质转移”。
如果一笔租赁交易满足:租赁期覆盖资产绝大部分使用寿命、租金总额足以覆盖资产本金及资金成本、租赁期满所有权转移给承租人,或是承租人享有低价购买选择权,即归类为融资租赁。会计处理上,承租人需要将标的资产视同自有资产入账核算。
与之相对,租赁仅占用资产部分使用周期、残值风险由出租人保留、租期结束资产返还出租方的,则认定为经营租赁,承租人仅将每期租金直接计入当期费用。
这套划分规则,初衷是识别 “名为租赁、实质为分期付款采购资产” 的交易。但也催生了实务中的漏洞:两类租赁在表内、表外列报上差异悬殊,不少企业存在交易架构调整的动机,将实质具备融资属性的业务包装为经营租赁,以此优化资产负债表,这也是后续新租赁准则修订、补齐监管漏洞的核心动因。
新准则下:承租人端的分类规则消失
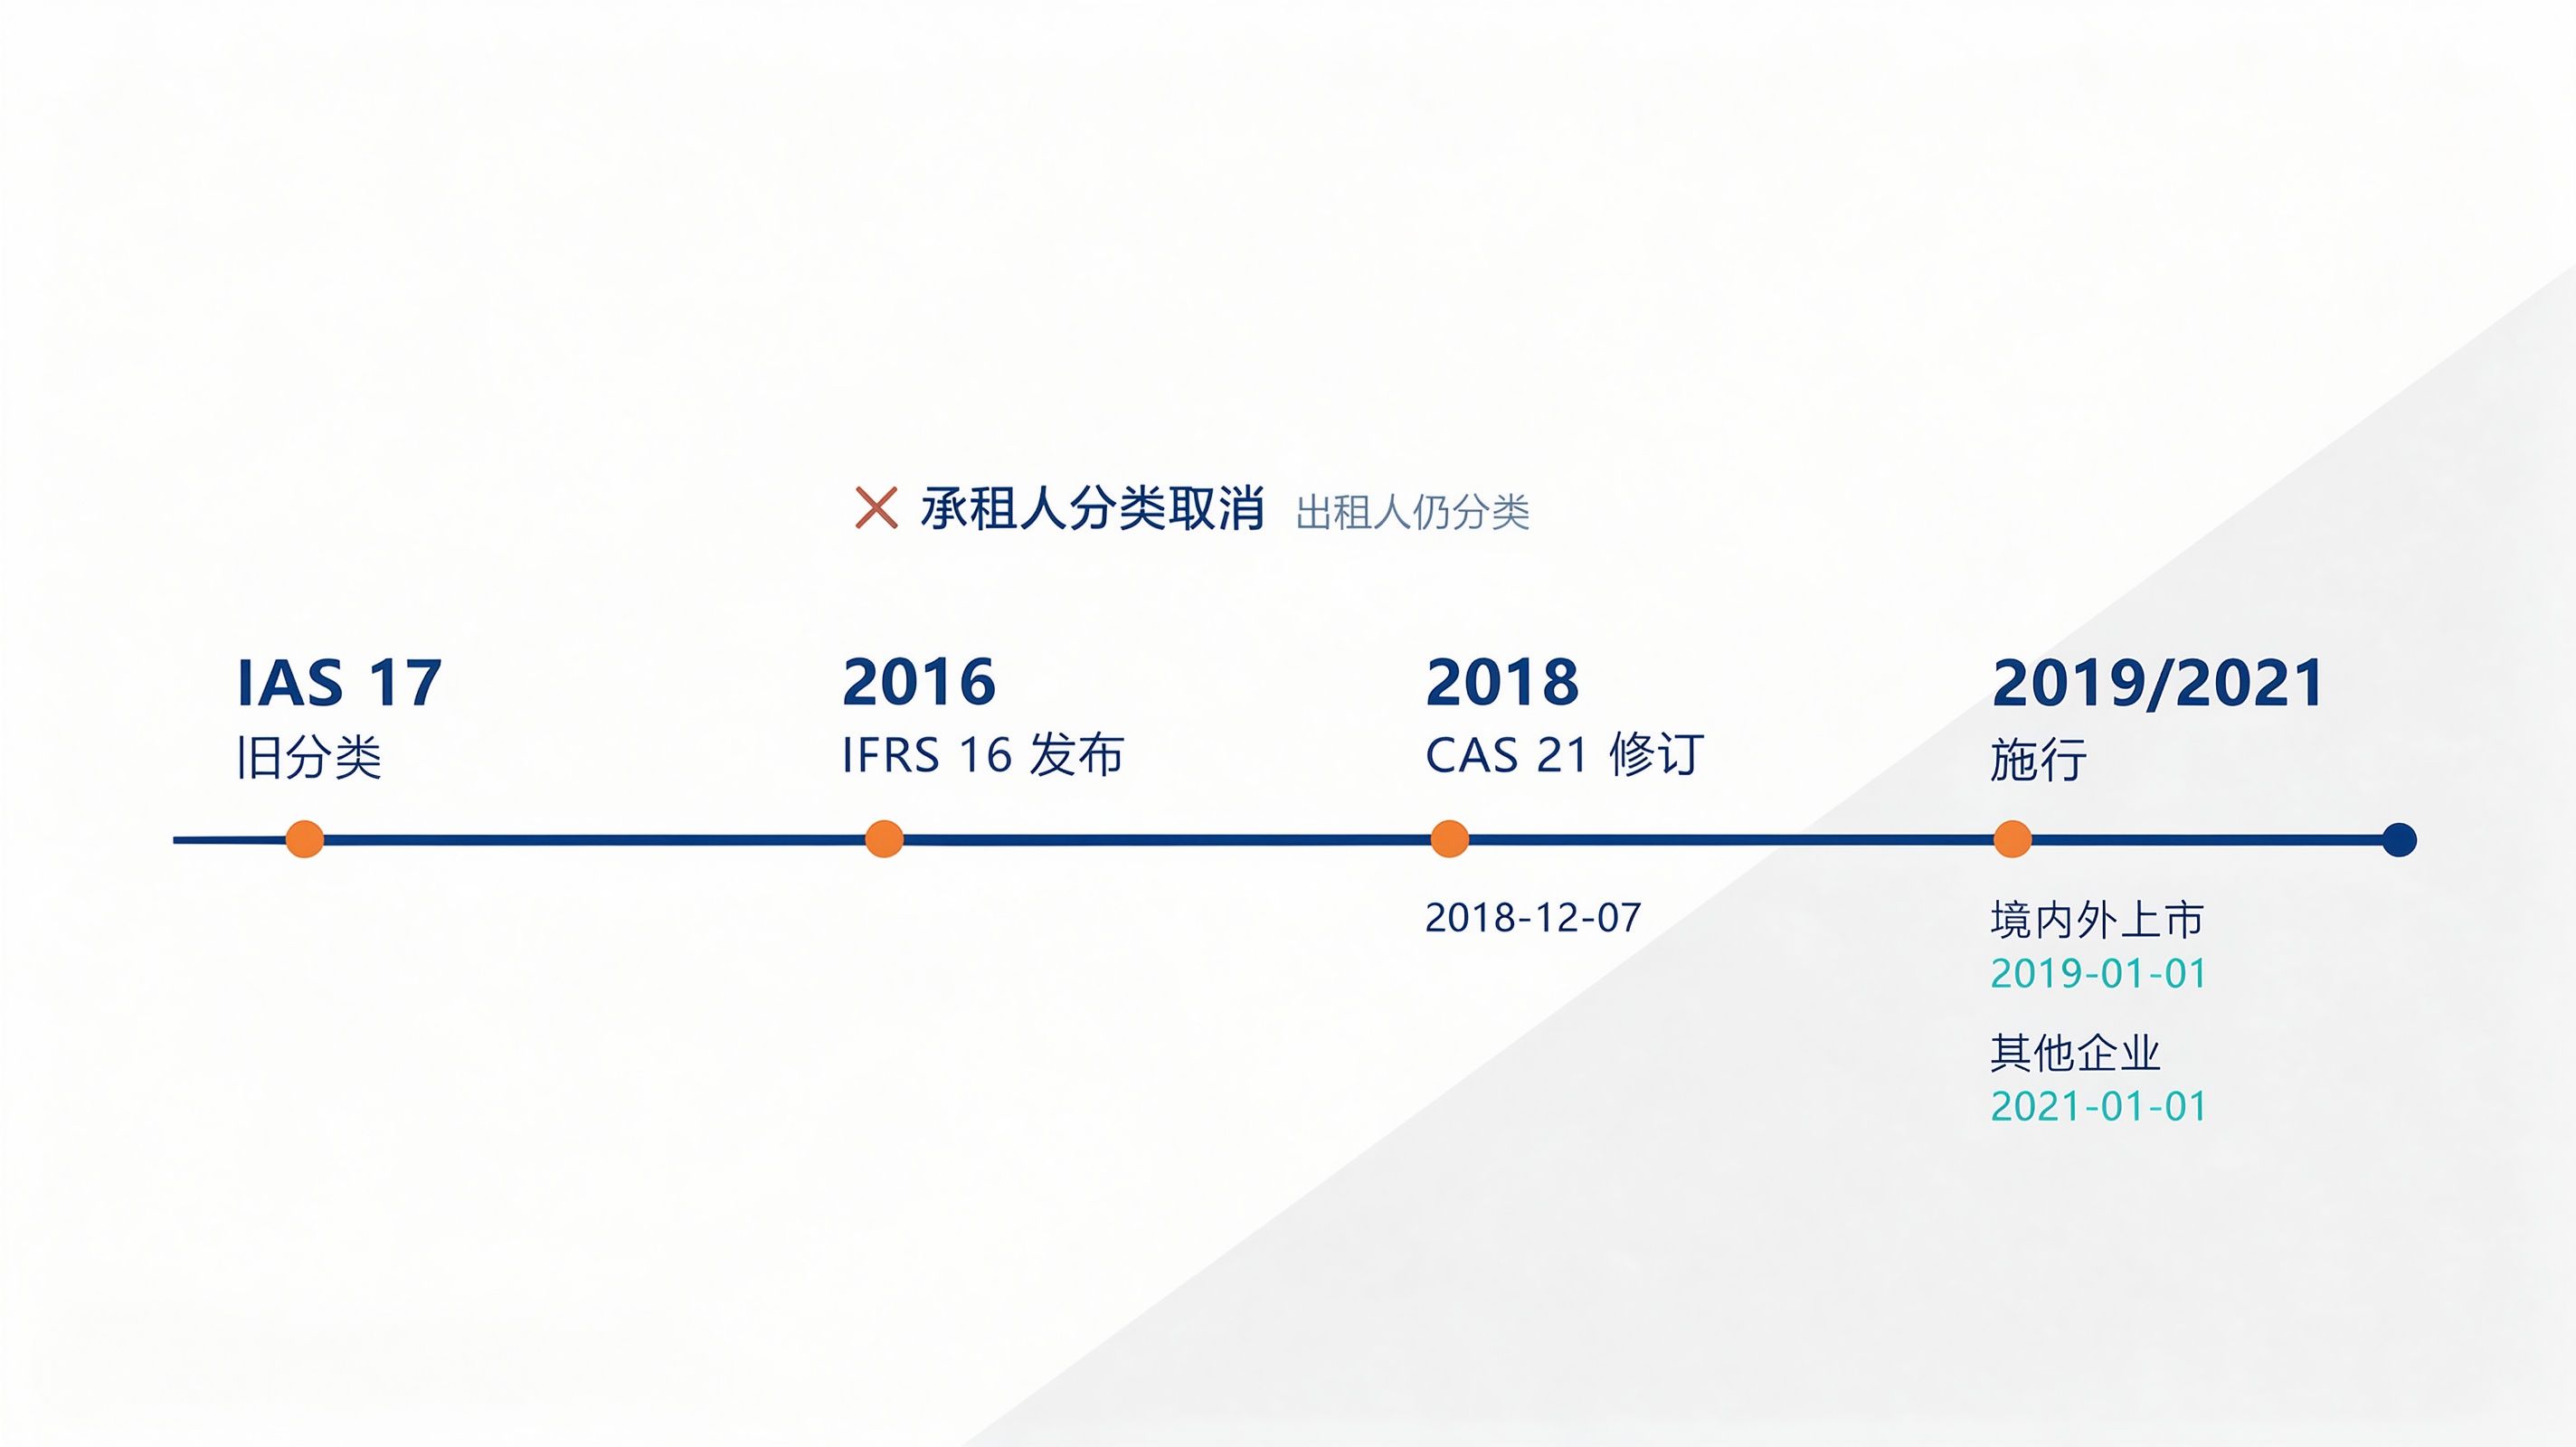
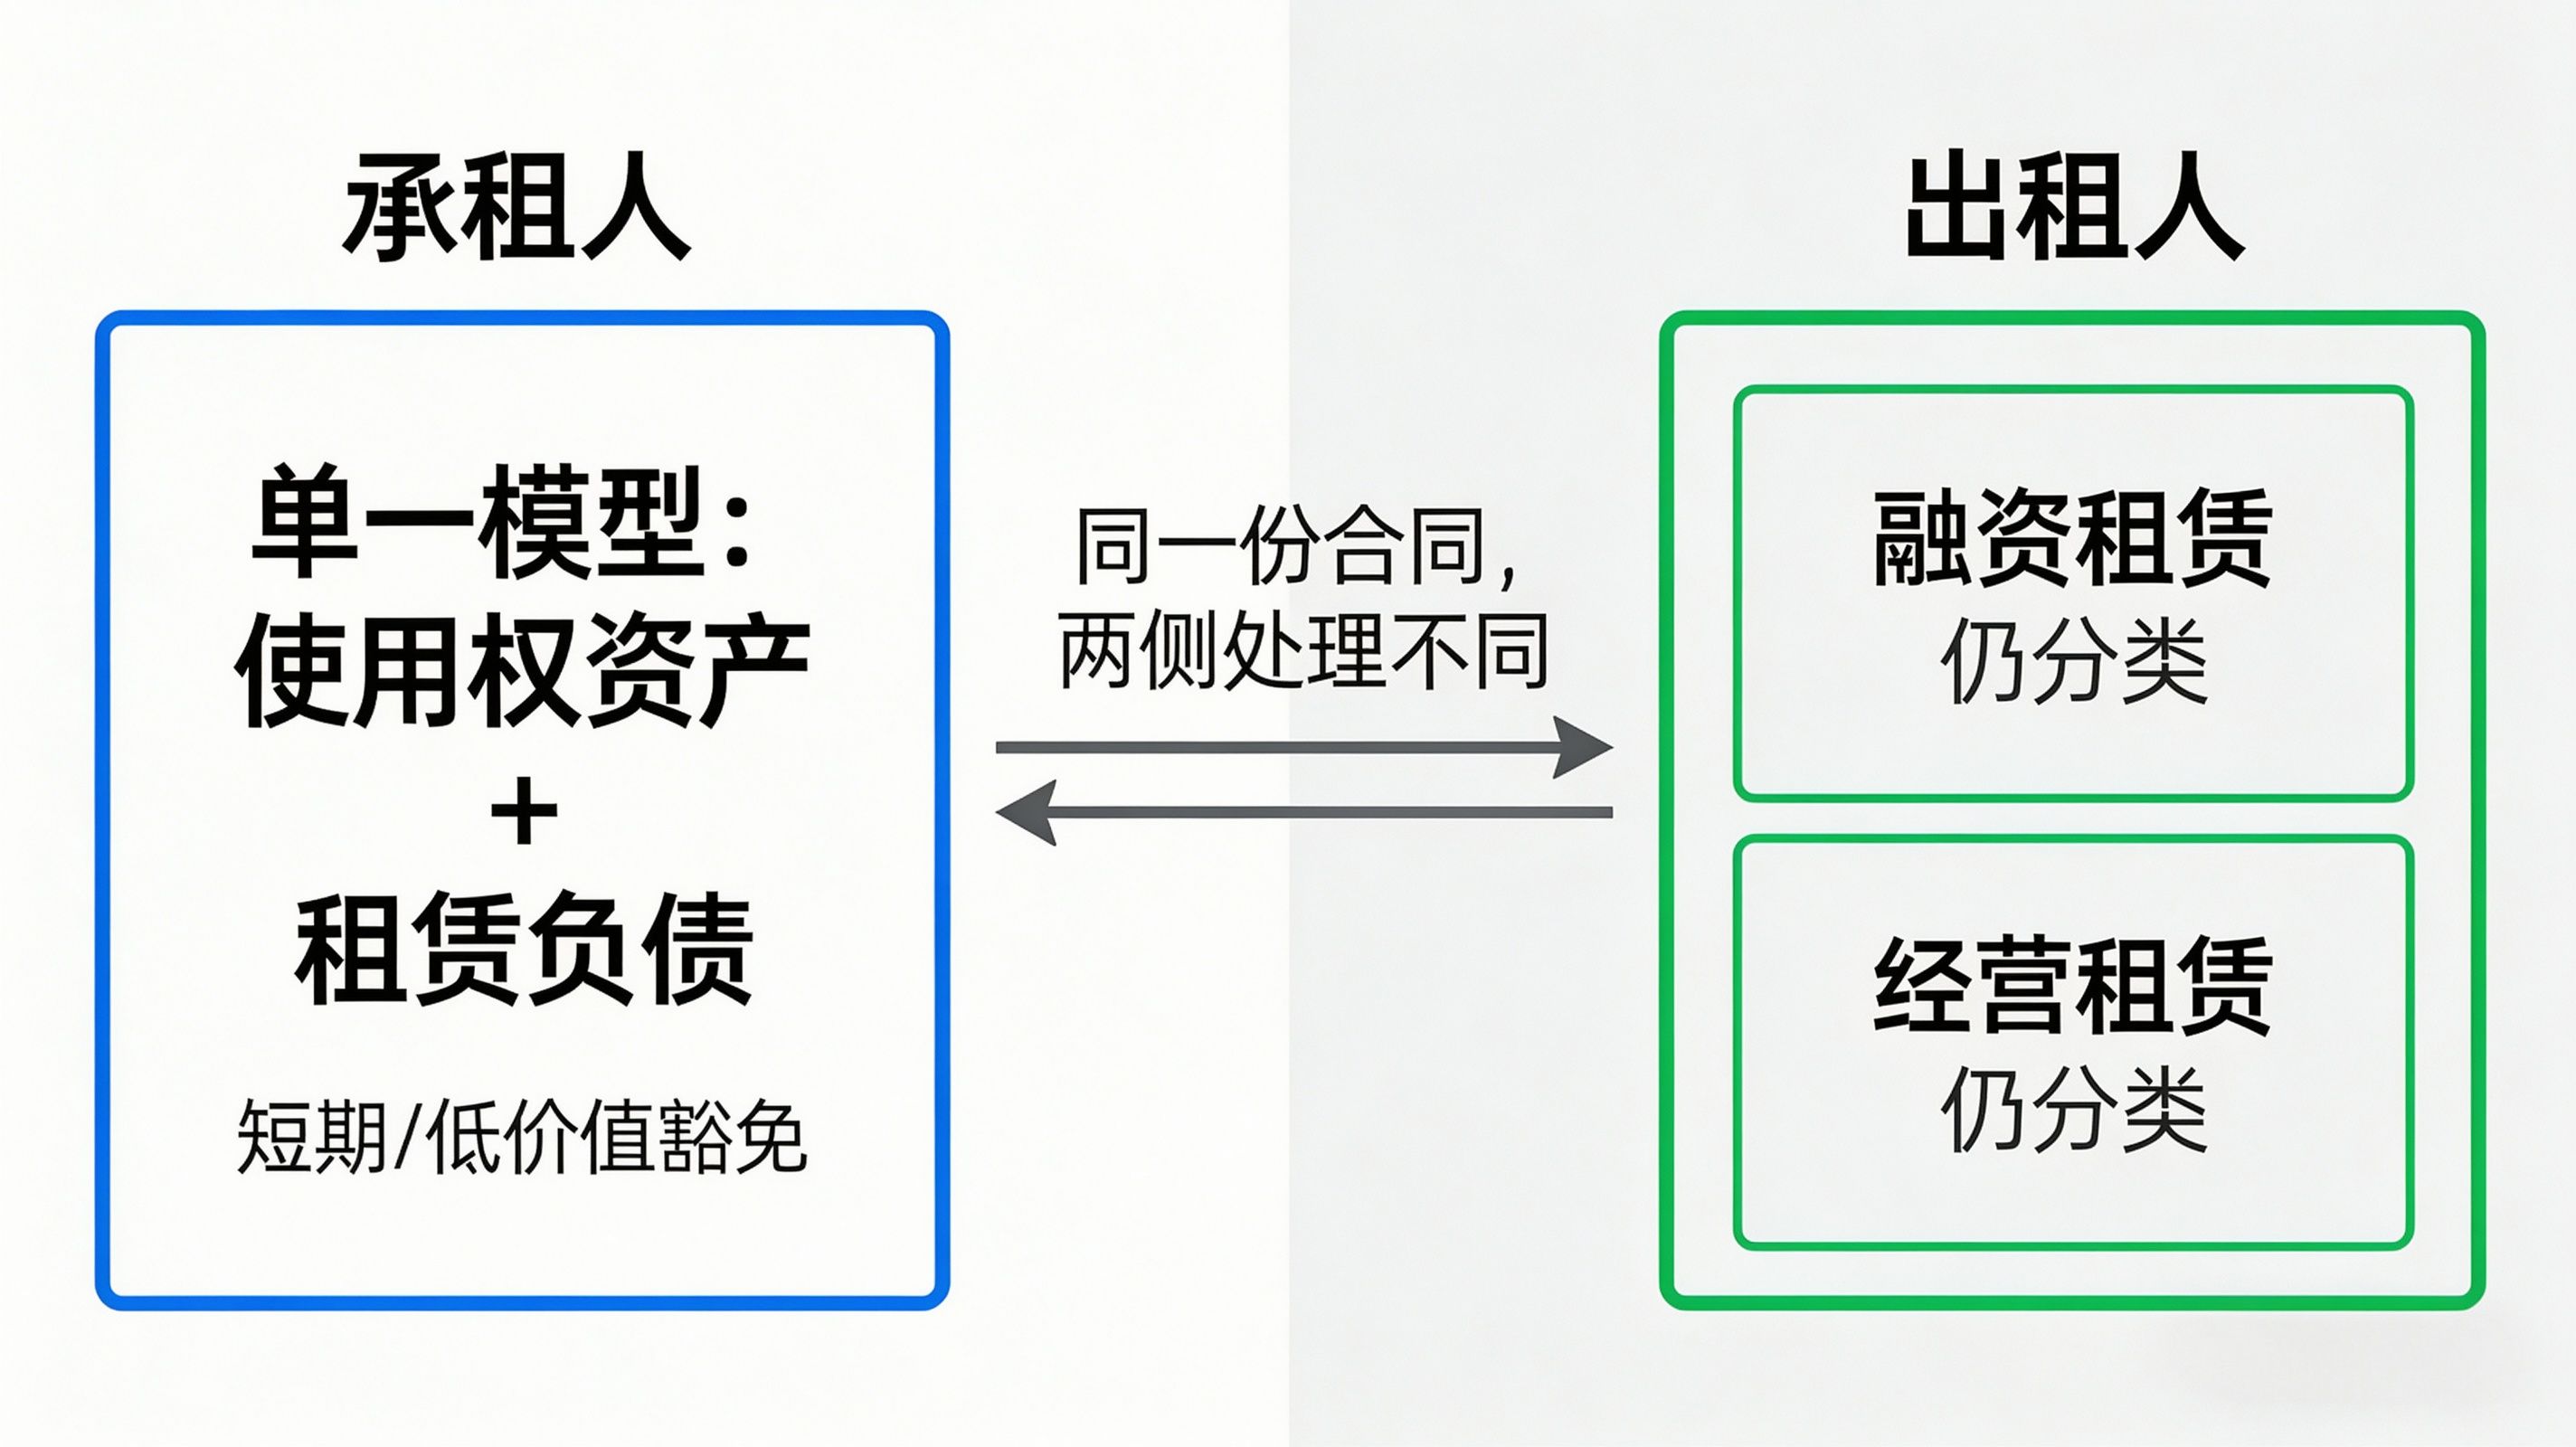
2016 年,国际会计准则理事会发布 IFRS 16,最核心的变革就是取消承租人对融资租赁、经营租赁的二分类。除两项豁免情形(短期租赁、单项低价值资产租赁)之外,承租人几乎所有租赁业务,都需要确认使用权资产与租赁负债,后续按期计提使用权资产折旧、按照实际利率法计提利息费用。
我国财政部 2018 年 12 月修订发布《企业会计准则第 21 号 —— 租赁》,与国际准则趋同:境内外同时上市企业自 2019 年 1 月 1 日起实施,其余企业自 2021 年 1 月 1 日起执行。
这就带来一个关键变化:站在承租人视角,新准则下已经不需要纠结这笔业务是经营租赁还是融资租赁,绝大多数租赁都要入表核算。
融资租赁、经营租赁的二元分类,仅在出租人端保留。出租人依旧依据风险报酬是否实质转移,将租赁业务划分为融资租赁或经营租赁,分别核算应收融资租赁款,或是分期确认经营租赁租金收入。
时至今日,我们口中的经营性租赁,语境已经发生改变:它首先是出租人会计口径的分类概念,其次才是市场通俗说法里,偏向短期、可退租、不涉及所有权转移的轻资产使用模式。
抛开准则:商业维度的实务差异
回归商业本质,经营租赁和融资租赁的业务特征依然有着清晰边界。
经营租赁一般只占用资产部分生命周期,残值风险由出租人承担,租金定价对应的是租赁期内资产损耗与资金成本,到期资产归还出租人,承租人不持有资产、不承担残值处置亏损;融资租赁下,承租人承接资产绝大部分风险与报酬,租期通常贴近资产经济寿命,期满可约定资产过户,承租人承担资产折旧损耗。
对比来看,经营租赁单期租金压力更低、灵活性更强(旧准则下具备表外特征)。
在适用场景上,二者也各有侧重:
✅ 经营租赁适配三类需求:一是技术迭代快、贬值风险高的设备,如 IT 设备、办公终端;二是短期、季节性、项目制临时使用,例如活动配套设备、基建旺季增补工程机队;三是承租方希望把残值风险、资产处置责任全部交由专业租赁服务商承接。
✅ 融资租赁更适合长期稳定使用、承租方最终意向取得资产所有权的场景。
对于租赁从业者来说,把这个边界给客户讲透,能从源头减少 “设备租了算不算我的资产” 这类纠纷。
给租赁从业者的三点实操提示
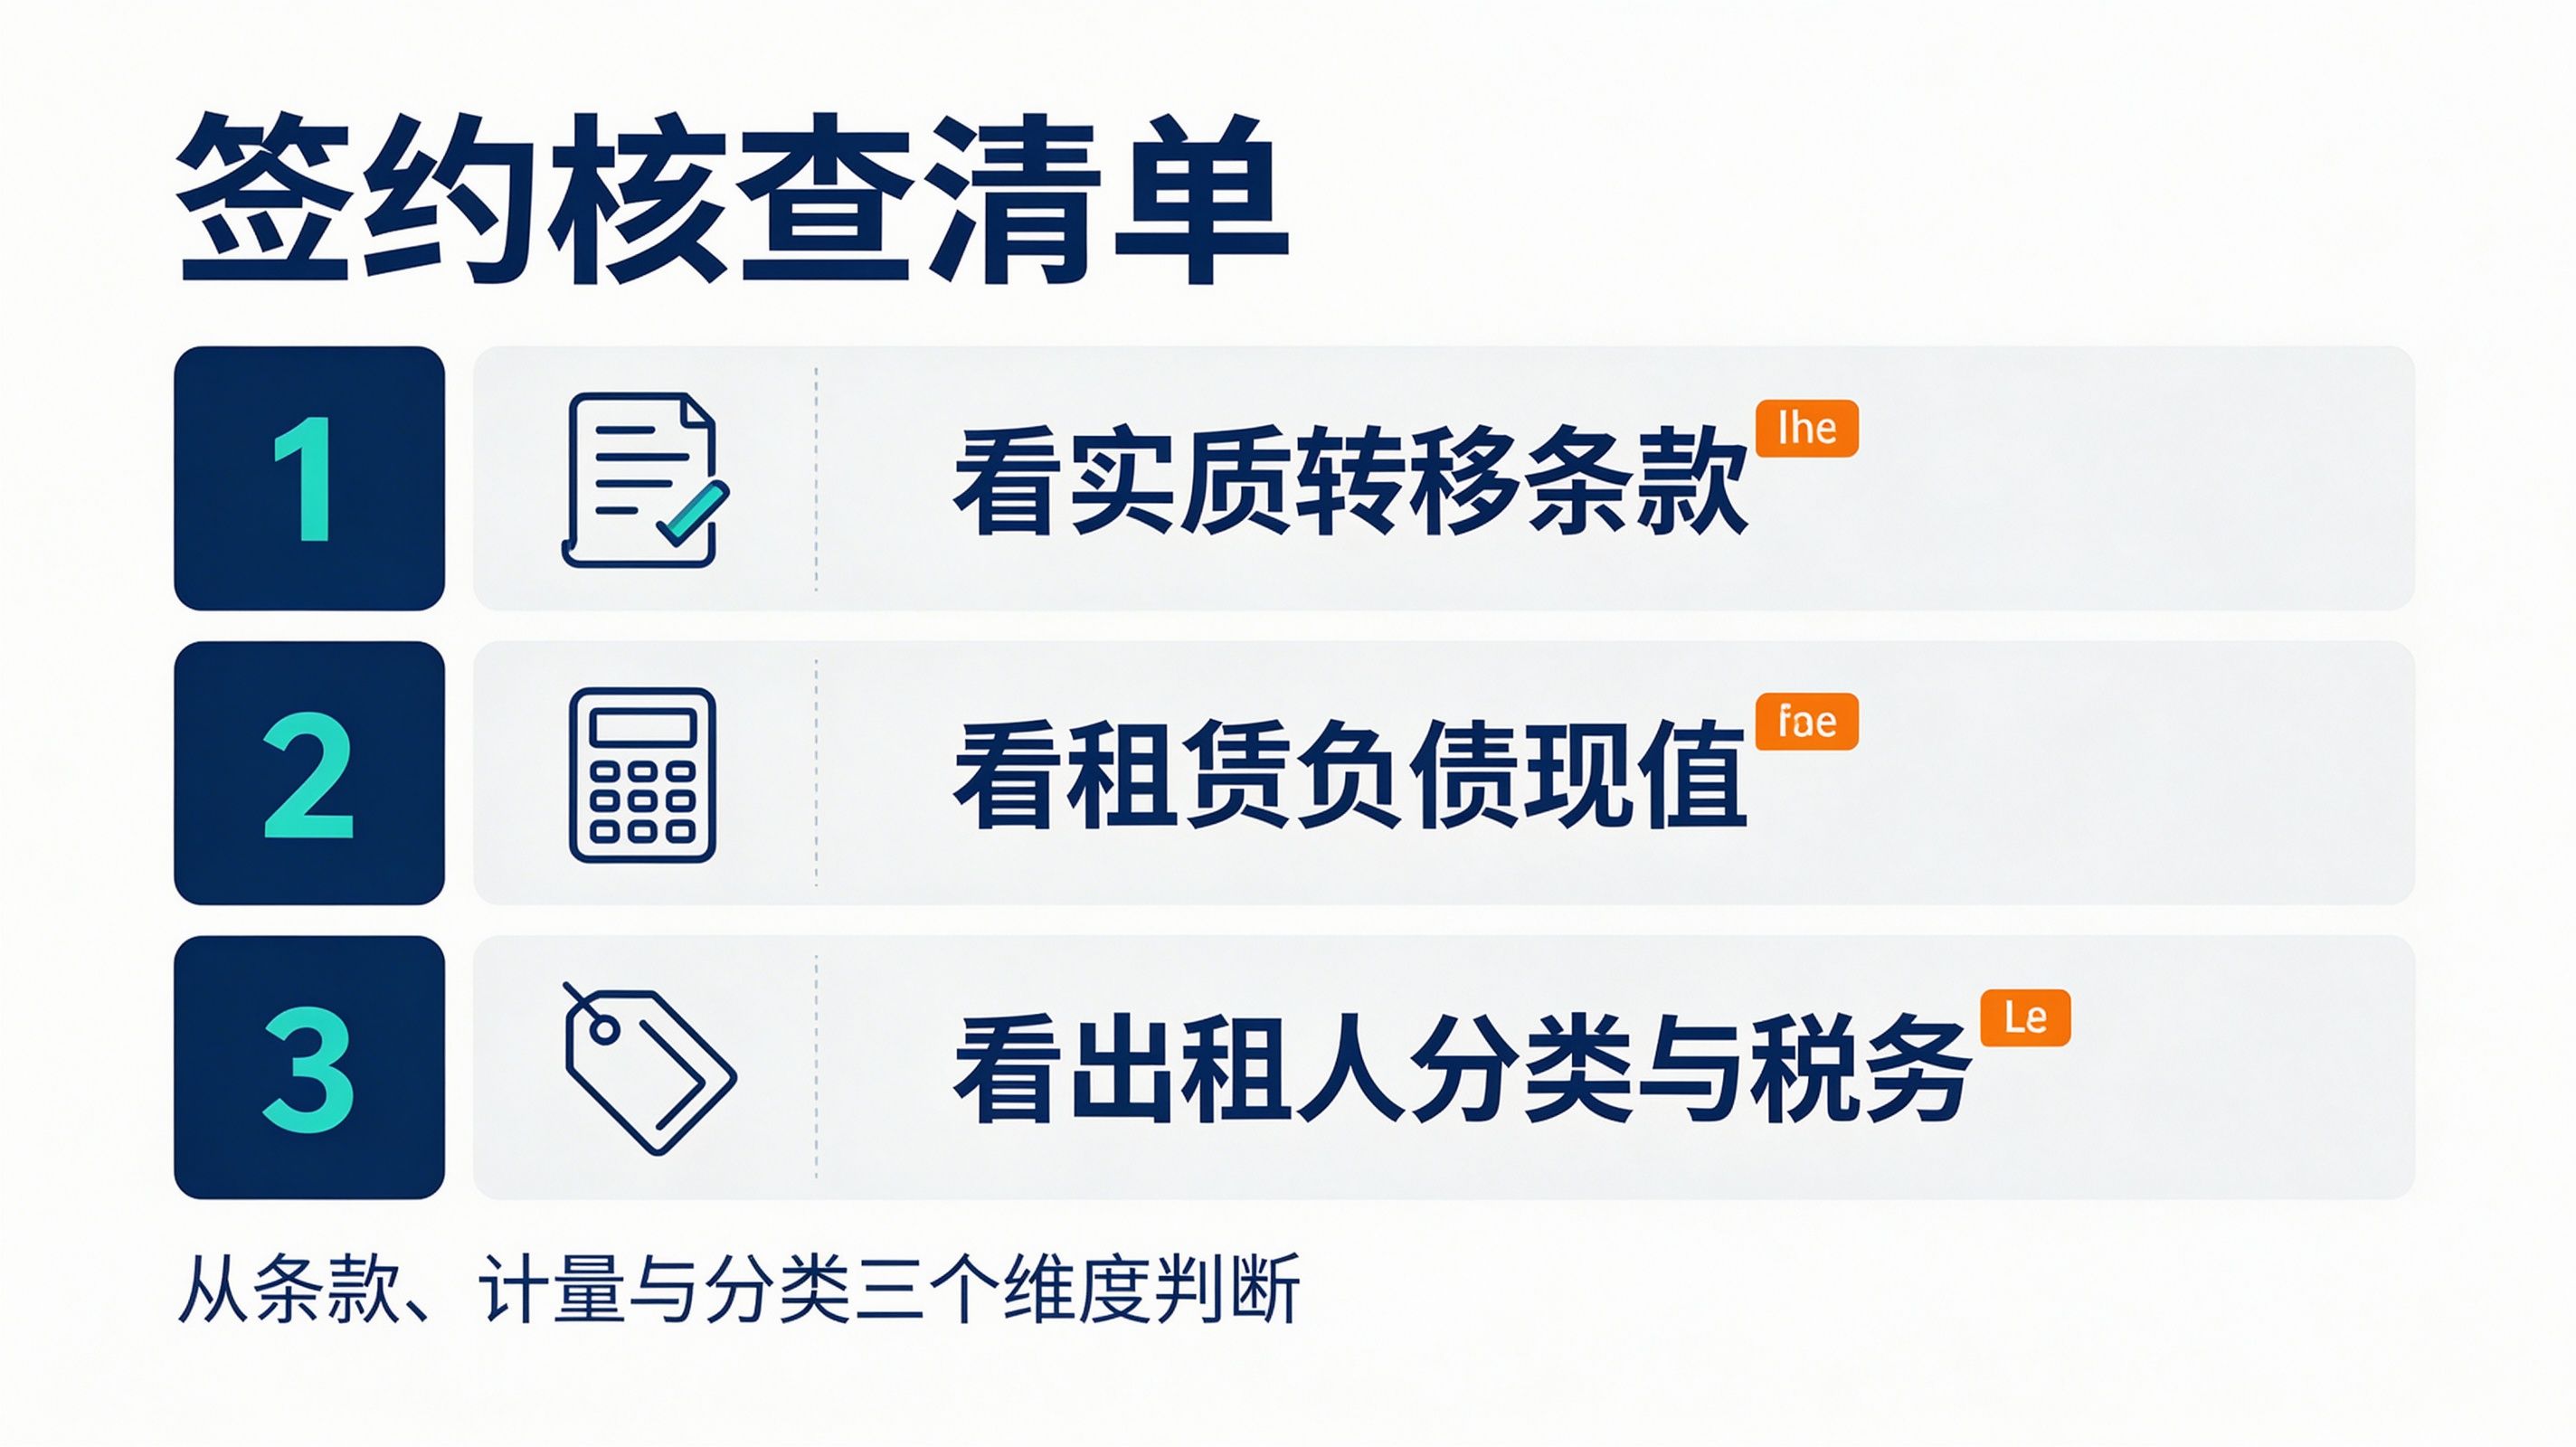
第一,判定业务实质看条款,而非合同标题。期满所有权是否转移、是否存在低价购买权、租赁期占资产经济寿命比重、租金现值是否接近资产公允价值,才是判断风险报酬是否转移的核心依据,不能仅凭合同写着 “经营租赁” 就下定论。
第二,面向承租人沟通时,不必再执着于旧分类。新准则下大部分租赁均需入表,重点要向客户讲清租赁负债现值、合同隐含利率、长期现金流压力,做好测算。
第三,出租人务必重视分类对财税核算的影响。分类不同,收入确认规则完全不同:经营租赁租金在租期内按直线法均匀确认收入;融资租赁则需要分期摊销未实现融资收益,两套核算方式不能混用。
结语
经营性租赁并没有因为新准则出台而被取消,只是它的定位被重新定义:它不再是承租人做账时的一道选择题,而是出租人核算体系里的分类科目,同时也是市场对 “轻资产按需用资产” 这一需求的通用叫法。吃透这一层准则变化与商业本质,面对客户沟通时,既能保持专业严谨,也不会被过时的旧口径误导。
 2026-10-26 10:16:38
 13
