
工程租赁服务商加码电动设备机队,融资租赁资金端同步走宽
10 月 26 日,工程设备租赁赛道迎来产业与资本的同频共振,所有动作全部指向电动化转型。短短一个月内,境外上市租赁企业斥资近 1900 万港元批量采购纯电动设备;国内国资租赁平台落地联合承租方案,助力头部服务商完成燃油机队的新能源替换;与此同时,融资租赁 ABS 扩容、地方财政贴息同步落地,资本正在为老旧设备更新打通完整的资金退出通道。
一、一级市场:近 1900 万港元订单,全电动设备分批落地
9 月 15 日,亚积邦租赁发布公告,旗下全资子公司向徐工进出口签下采购合同,一次性购入 18 台全新纯电动工程机械,交易总额达 1865.46 万港元。设备分三批交付:8 台于 2026 年 10 月 29 日前到位,6 台 11 月底交付,剩余 4 台在 12 月 30 日前完成交货。
这笔订单暗藏两大行业信号:分批提货,意味着设备投放节奏严格匹配租赁市场需求,避免盲目囤货造成闲置;坚持全线采购纯电动机型,不搭配燃油设备,说明在香港这类成熟租赁市场,电动设备全生命周期成本优势已经足够扎实,企业敢于对单一动力路线做规模化押注。采购目的十分明确:扩充香港地区绿色机队,承接越来越多的低碳工程项目。
二、产业端:联合承租破解资金难题,批量 “油换电” 成为常态
国内设备更新的核心推手来自国资租赁平台山发租赁。依托 “直租 + 产业协同 + 运营赋能” 一体化方案,平台针对高空车租赁企业的现金流现状、经营周期量身设计联合承租融资产品,把设备租金回款周期与还款计划精准匹配;同时搭建 “租赁商 + 设备厂商 + 终端客户” 三方合作体系,打通厂商直租通道,大幅压低采购成本。
该方案落地服务一家头部高空作业平台运营商:企业手握 600 余家线下门店、20 万台在营设备,位列 2025 全球高空机械租赁 50 强第 3 名、全球租赁百强第 27 名。依靠联合承租模式,企业顺利完成大批量锂电设备置换,同步推进国产机型替代进口设备。
当前高空租赁行业已经进入存量精细化运营阶段,客户群体从大型总包不断下沉到中小施工队与个体经营者。批量采购新能源设备会占用巨额流动资金,中小承租方无力独自承担老旧设备迭代开支,而联合承租模式,恰好补齐了行业转型的资金缺口。
三、资金端:低成本 ABS + 财政贴息,双轮打通融资通道
1. 融资租赁 ABS 持续放量,融资成本创下新低
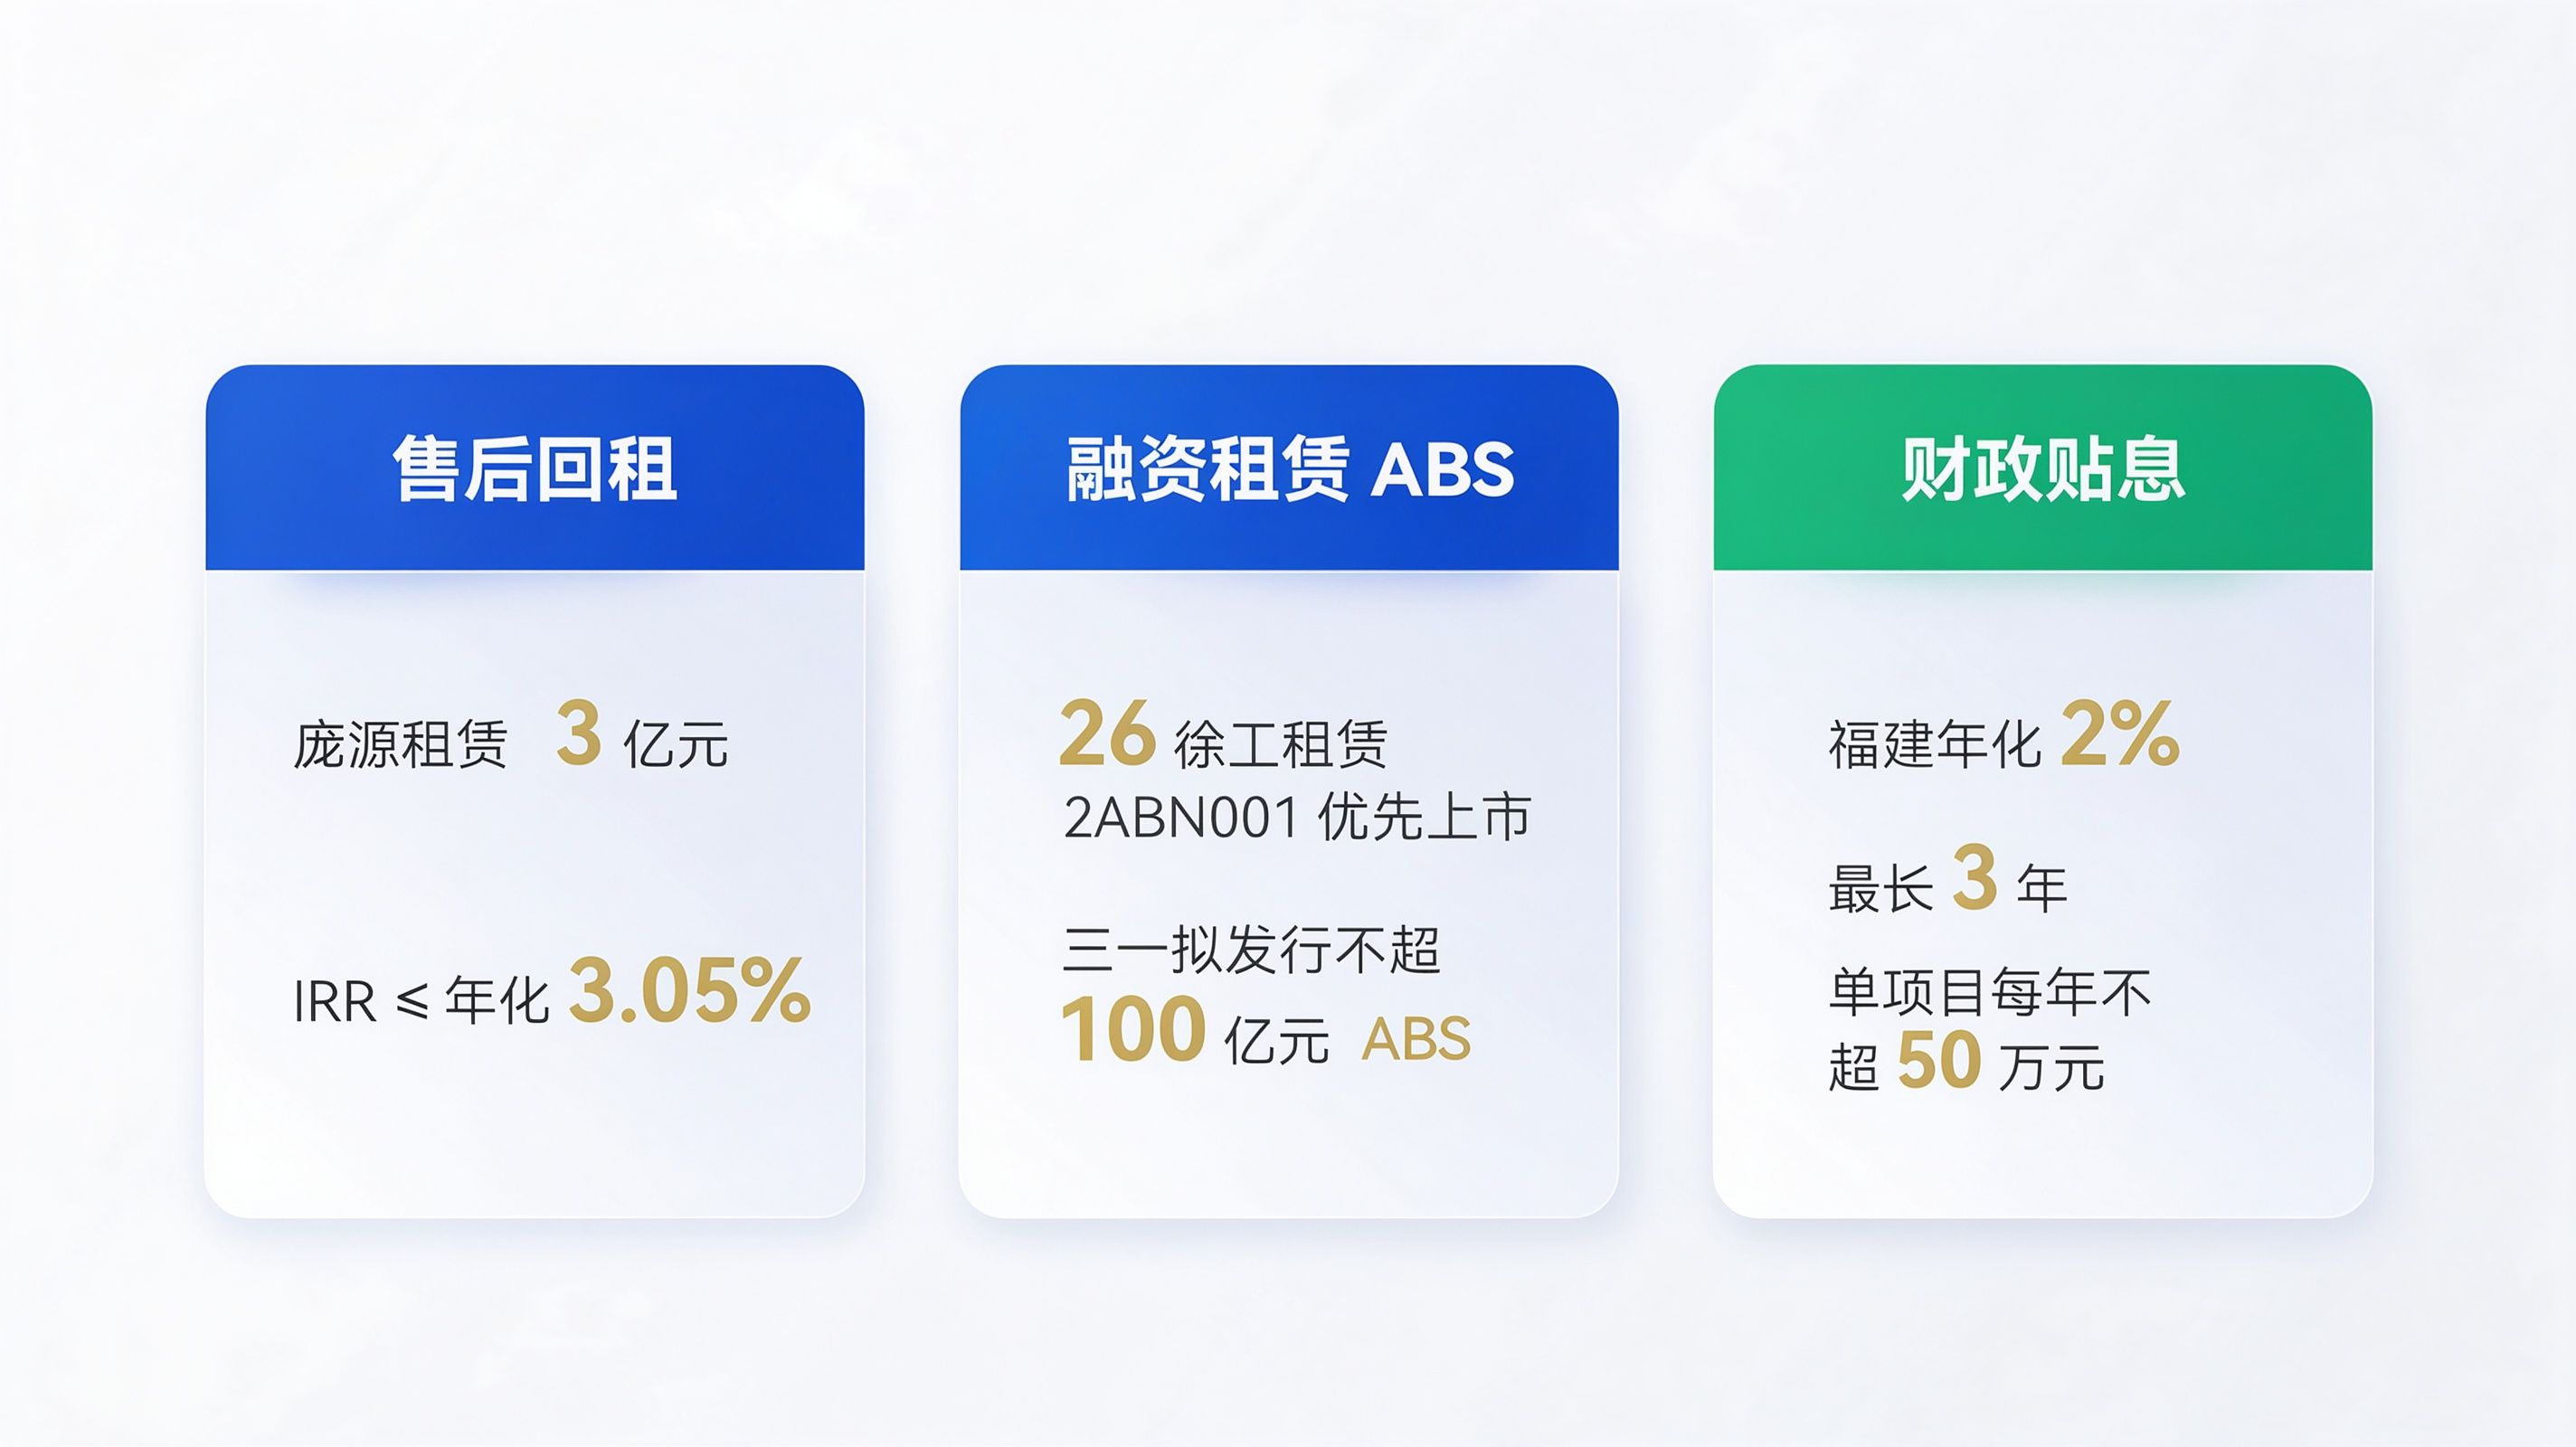
9 月 16 日,26 徐工租赁 2ABN001 优先级资产支持票据正式挂牌银行间市场,产品到期日至 2027 年 8 月。与此同时,三一重工在 8 月末审议通过百亿级融资租赁 ABS 发行计划,底层资产为设备租赁应收账款,集团自持不超过 10 亿元次级份额。
市场利率持续下行,头部租赁企业资金成本优势进一步拉大:融资租赁 ABS 发行利率最低下探至 2.01%。庞源租赁就是典型代表:落地 3 亿元三年期售后回租,年化 IRR 不高于 3.05%;新增 1.2 亿元一年期流动资金贷款,年利率控制在 2.4% 以内,外加 4 亿元综合融资租赁授信,低成本资金储备充足。
2. 地方财政贴息落地,进一步压低转型成本
政策红利同步加码。福建面向工业技改设备更新推出融资租赁贴息:按照实际投放金额给予最长 3 年、年化 2% 的利息补贴,单项目年度贴息上限 50 万元,政策有效期至 2027 年底。
江苏 “交运租” 贴息试点将徐工租赁纳入扶持范围,针对 2026 年新投放的直租业务给予利息补贴;政策明确,企业同时享受制造业贷款贴息与租赁贴息的,全年补贴总额最高不超过 2000 万元。政策红利持续降低租赁商更换电动设备的资金成本。
四、中小租赁商的三条核心经营启示
1. 电动化窗口期正在收缩,残值博弈成为关键
行业电动化渗透率已经突破 62%,2020 年集中出厂的大批燃油设备,将在 2027 年迎来集中报废更替。布局电动设备,不只是为了节省电费与维保开支,更是为了守住资产残值:在设备更新周期到来时,锂电机型更容易转手变现,避免老旧燃油设备大幅贬值。
2. 资金成本分化先于市场分化,报价差距就此拉开
头部企业能拿到年化 2%–3% 的低成本资金,而中小租赁商融资成本普遍高达 6%–8%。同等机型竞标,双方的价格承受底线完全不在同一水平。叠加财政贴息红利,具备融资方案设计能力的服务商,更容易拿到绿色项目订单,单纯比拼租金价格的模式会越来越难走。
3. 联合承租是中小玩家切入绿色项目的可行路径
中小租赁商很难一次性拿出数千万资金采购电动新机,也很难独立承接大型低碳项目。借助平台联合承租、分批次提货、租金与项目收益挂钩,一次性大额投入被拆分为短期分期支出,大幅降低入行门槛。多方合作必须守住风控底线:在合同中清晰界定设备产权、上牌登记、租金回款、残值处置的权责边界,规避多方履约纠纷。
结语
整条产业脉络已经清晰:设备端迎来燃油换电动的迭代浪潮,资金端融资利率持续走低、财政贴息持续加码,需求端绿色施工订单不断扩容。三大变量叠加,意味着 2026 年末的设备采购决策,重心已经不再是 “买什么机型”,而是 “用什么低成本资金采购、匹配哪些绿色项目消化产能”。
 2026-10-27 10:20:31
 5
