
租赁周度租金指数:工程设备租金结构性回暖,商办空置率环比下行
把本周核心数据汇总来看,工程设备租赁与商办写字楼已经形成完全背离的行情:工程设备量价同步回暖,但复苏极不均衡;商办市场租赁需求持续修复,租金却依旧处于下行通道。对设备租赁商而言,结构性行情里藏着订单机会;对写字楼招商方来说,需求回暖难以转化为租金收益,经营压力仍在持续。
一、工程设备:旺季企稳,结构性复苏分化明显
先看高空作业平台的景气数据。8 月升降工作平台租赁景气指数显示:出租率指数 664 点,环比小幅上涨 1.8%,同比回落 5.8%;租金价格指数环比微涨 0.3%,同比依旧下滑 8.7%。
这一轮环比转正意义重大:7 月租金指数还处于小幅下行(降幅不足 1%),8 月止跌微涨,意味着高机租赁在施工旺季迎来量价企稳。不过同比跌幅依然较深,整体 “量增价跌” 的格局并未彻底扭转。
1. 开工率:土方设备走强,塔吊受地产拖累
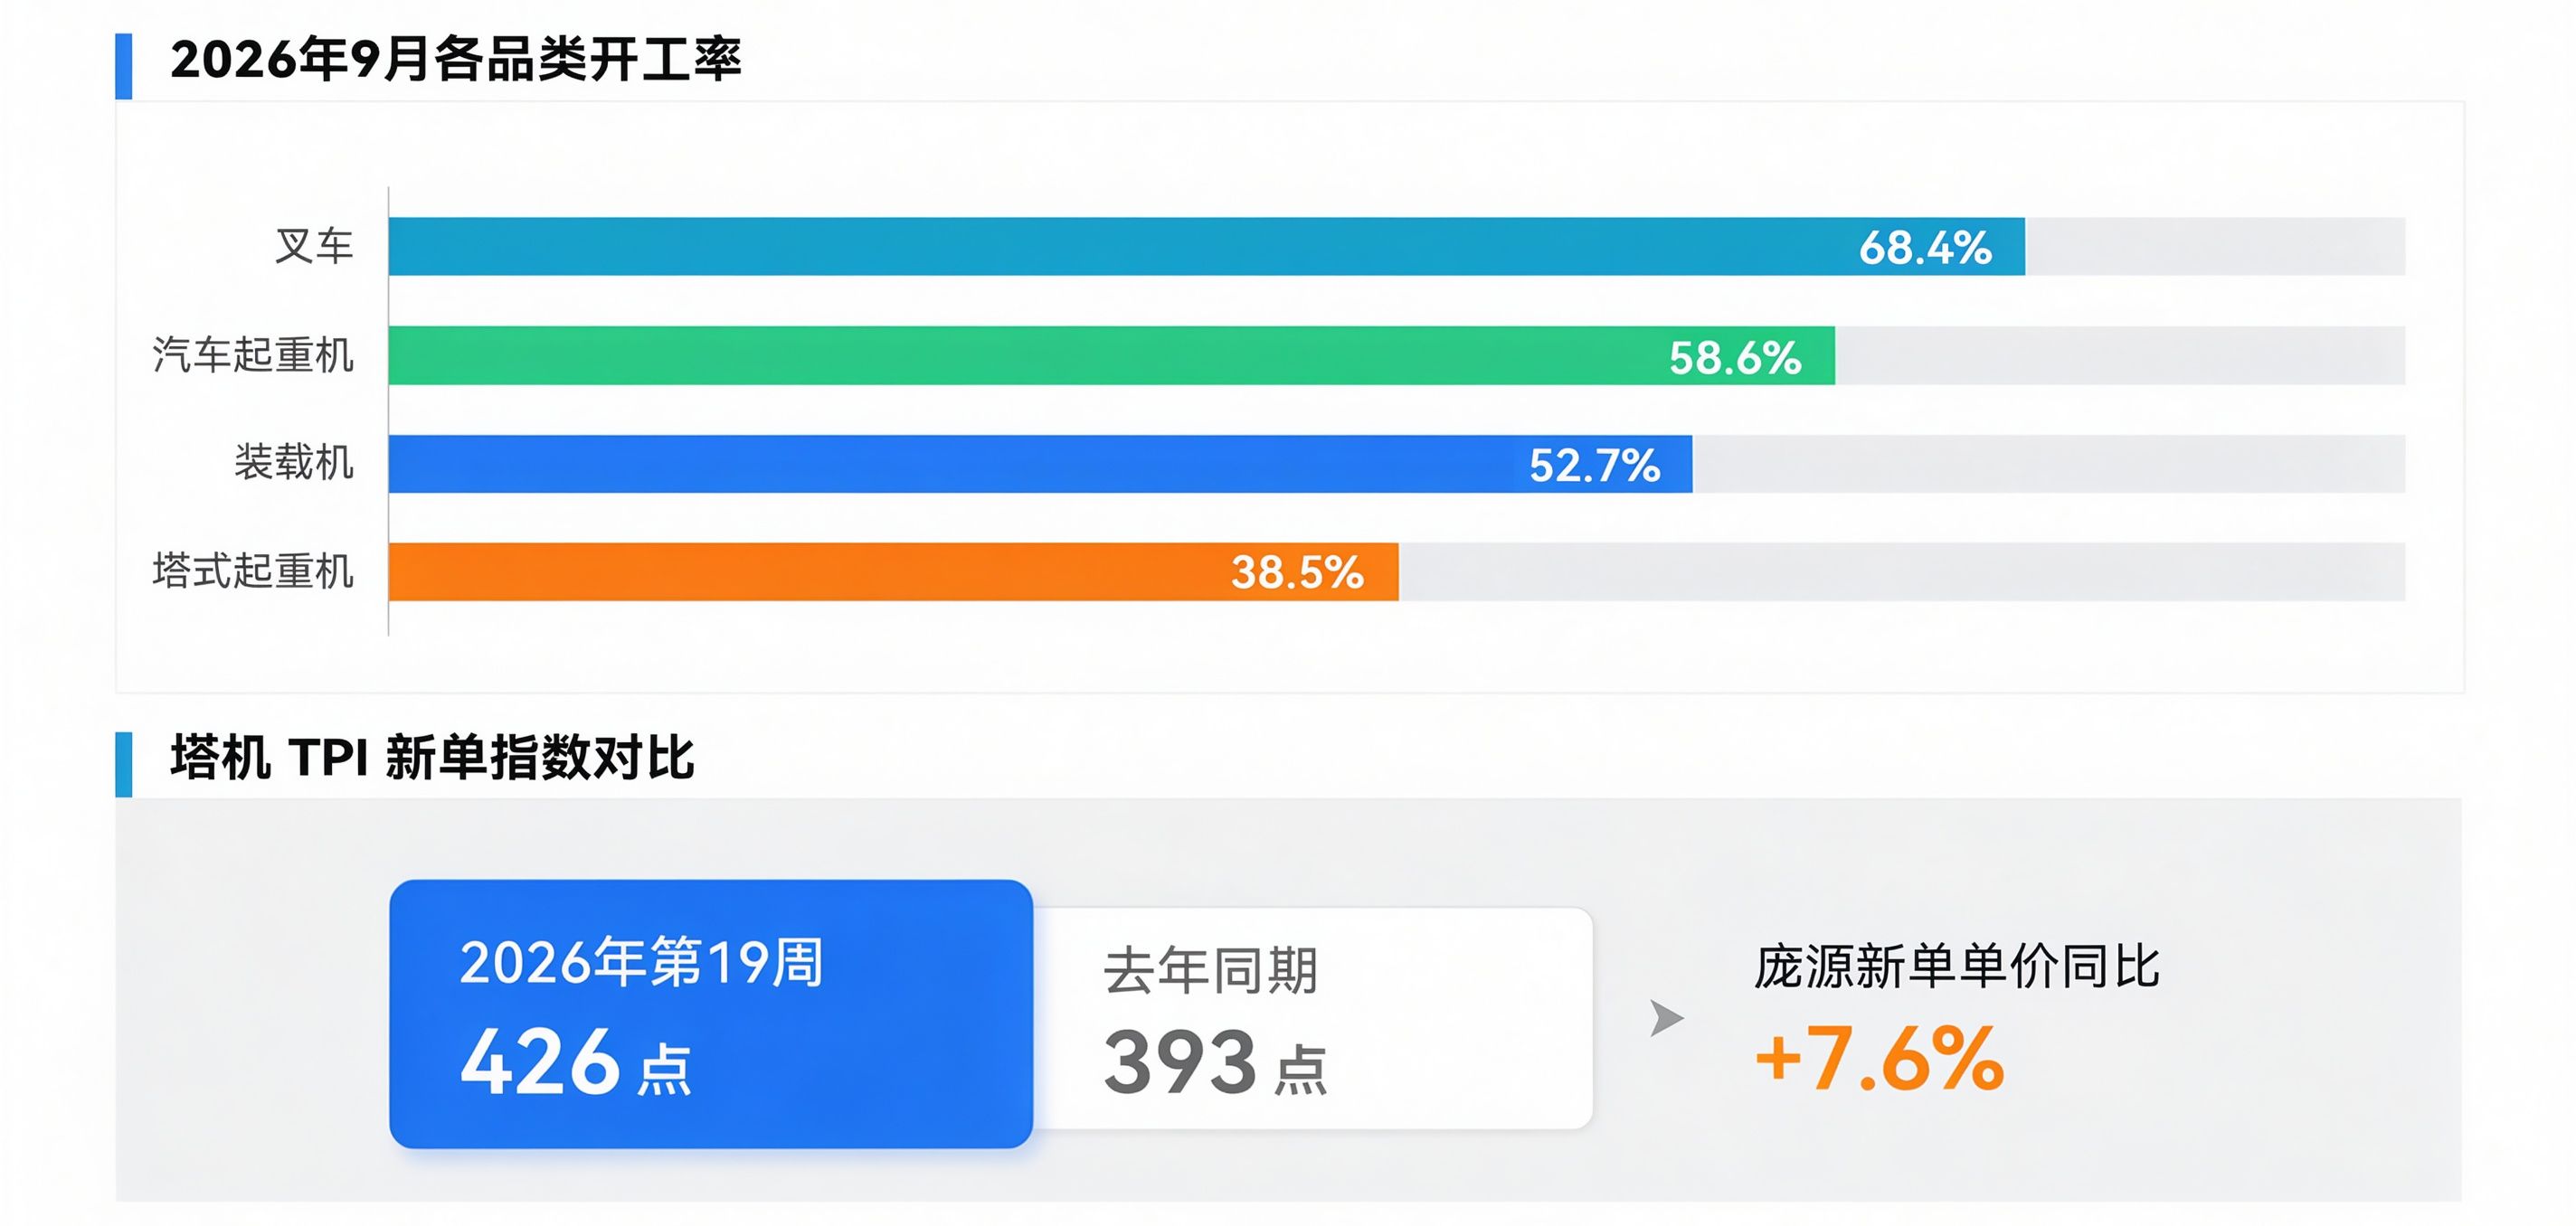
9 月工程机械主力产品综合开工率达到 55.6%,环比提升 3.3 个百分点。分品类梯队清晰:叉车开工率 68.4% 稳居首位,挖掘机 58.6%、汽车起重机 55.1%、装载机 52.7%;塔式起重机仅 38.5%,依旧受地产新开工不足拖累。挖机、叉车维持高位运行,塔吊虽然基数偏低,但环比已经出现修复。
2. 塔机率先走出价格修复行情
塔吊的报价回暖,要比开工率来得更加明确。龙头企业庞源租赁数据显示,截至 4 月末,塔机新单租金同比平均上涨 7.6%,部分区域与机型涨幅最高达到 25%。行业 TPI 塔机新单指数同样印证回暖:2026 年第 19 周指数升至 426 点,去年同期仅 393 点,行业租金价值持续回升。
3. 长期支撑:设备更新周期到来,新机供给收缩
中长期利好来自存量设备更新潮。2020 年销量高峰的大批塔机,将在 2027 年迎来集中更换窗口;与此同时,主机厂产能七成至八成转向海外出口,留给国内市场的内销产能仅剩下两到三成,新机交付周期拉长至原先的 2—3 倍。
供需格局反转之下,2021 年后出厂的优质塔机正在从产能过剩转向供给稀缺,设备租金的价格锚正在稳步上移。
二、商办市场:需求回暖,但租金尚未走出下行通道
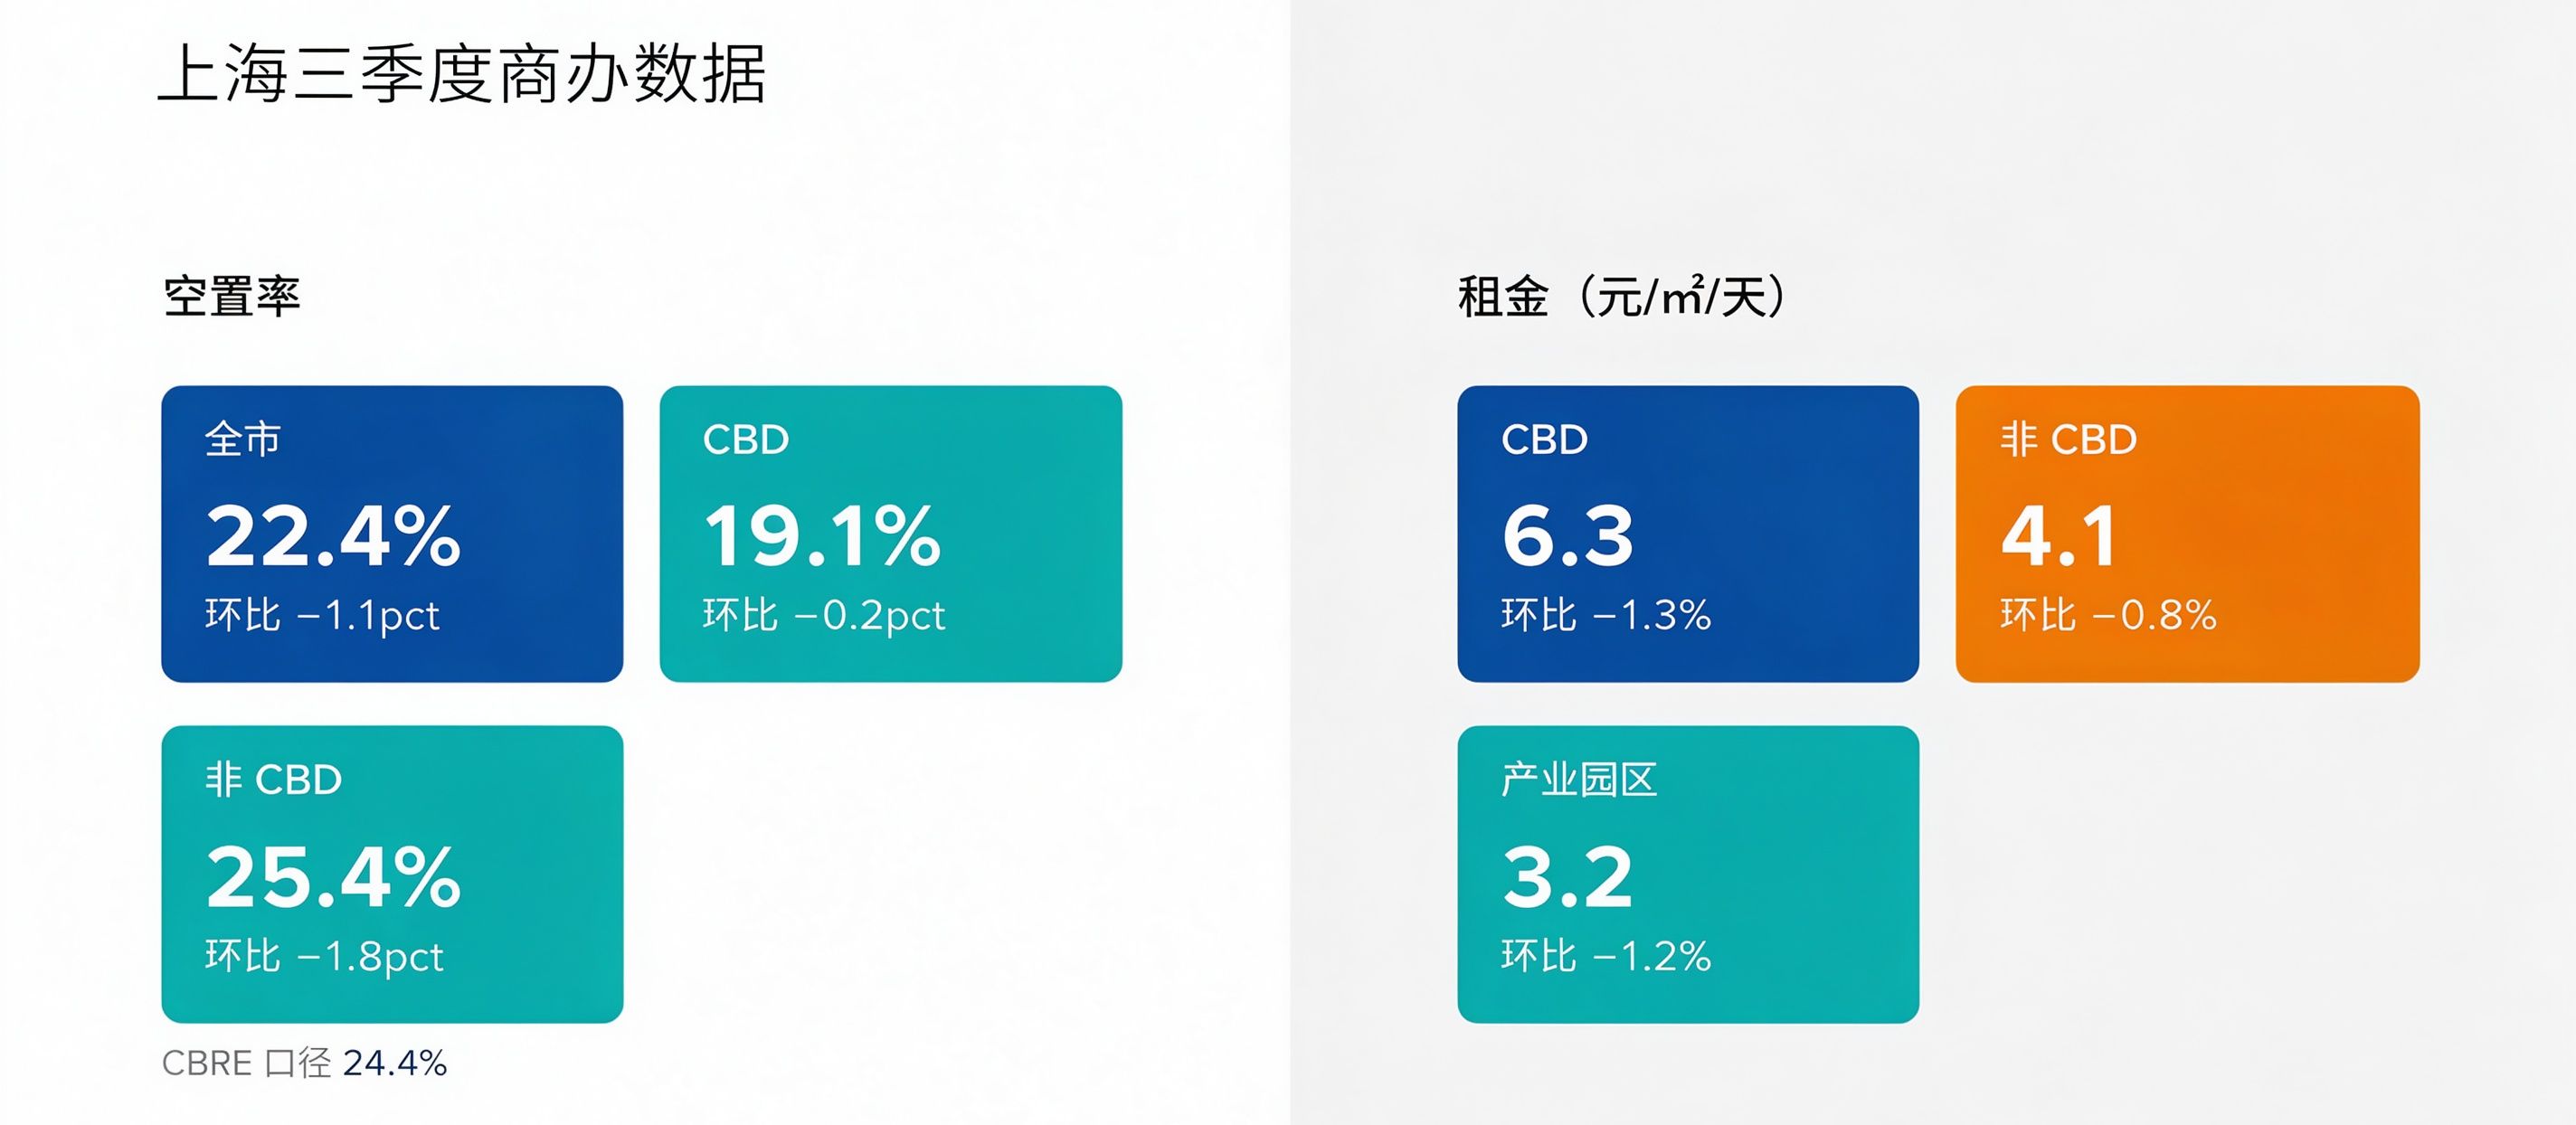
商办市场的核心矛盾,是租赁需求与租金价格完全脱节。仲量联行 10 月 15 日发布上海三季度写字楼报告:全市甲级办公楼净吸纳量达到 40.4 万平方米,其中中央商务区 13.1 万平方米,非中央商务区 27.3 万平方米;空置率同步下行,全市环比下降 1.1 个百分点至 22.4%,核心商务区降至 19.1%,非核心区回落至 25.4%。
需求回暖并未带动租金上涨。核心商务区租金环比下跌 1.3%,至 6.3 元 /㎡/ 天;非中央商务区环比下滑 0.8%,报 4.1 元 /㎡/ 天。虽然租金跌幅持续收窄,优质超甲级楼宇已经出现企稳信号,但整个市场依旧处在 “以价换量” 的阶段。产业园区走势保持一致:三季度净吸纳量 31.2 万平方米,租金依旧环比下跌 1.2%,至 3.2 元 /㎡/ 天。
CBRE 同期统计口径略有差异,但趋势完全一致:全市净吸纳量 20.7 万平方米,环比大增 23%;空置率小幅回落 0.1 个百分点至 24.4%;新设及扩租需求占比稳定在 38%,连续两个季度保持高位。行业需求以工业品制造业为首(占比 22%),机器人产业链持续扩张;TMT 行业占比 19%,系统解决方案企业成交活跃。
需求结构:升级搬迁为主,大面积扩租偏少
本轮租赁成交以企业升级搬迁为主,新增大面积扩租并不多。三季度上海写字楼市场中,游戏、AI 等科创企业扩张势头强劲,徐汇滨江成为 TMT 企业首选板块;金融行业需求占比 17%,以券商机构整合搬迁、新设网点为主;消费行业占比 10%,九成以上交易都是原址换租。
对写字楼业主来说,升级搬迁带来租户质量提升、续约意愿更强,但普遍伴随承租面积收缩,很难带来整体租金总量的增长。
三、仓储与工程设备:两大抗周期赛道凸显韧性
在商办地产持续承压的环境下,高标仓储与工程设备租赁走出独立行情。
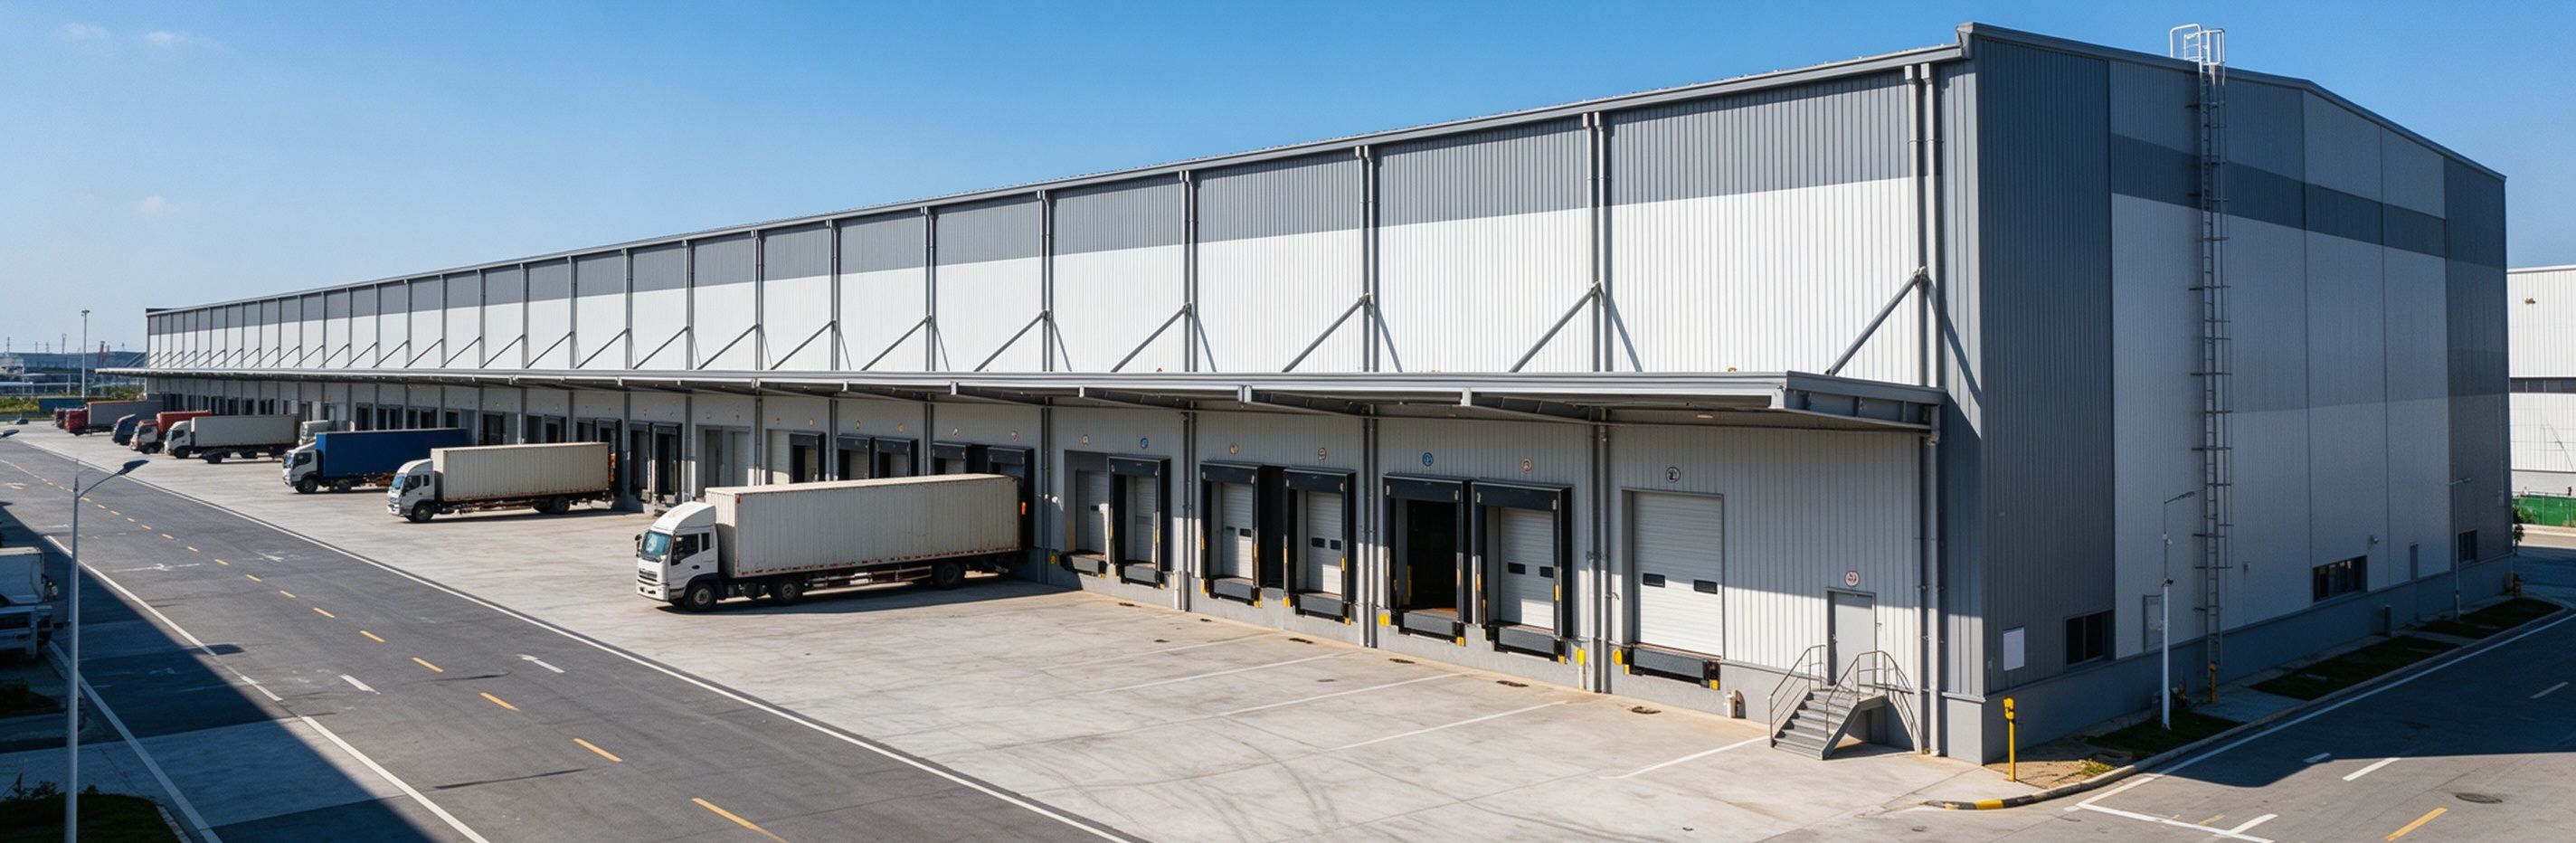
长三角、环京区域的万方级高标仓在 10 月集中挂牌招租,优质仓储物业始终保持高出租率。仓储需求来自物流供应链的刚性布局,不受企业办公升级周期影响,抗波动能力更强。
工程机械租赁的独立性则来自基建投资逻辑:设备需求直接绑定市政、基建项目开工进度,和写字楼办公面积需求几乎互不关联。9 月工程机械开工率环比上行 3.3 个百分点,与上海写字楼租金继续下行同时发生,两条周期曲线完全独立。
四、本期核心结论
- 工程设备复苏是结构性行情,不存在普涨。大吨位汽车吊、土方设备租金稳步上行;高空车、塔机依旧受存量供给压制。如果笼统判定全行业涨价,很容易在细分机型报价上出现误判。
- 商办需求修复尚未传导至租金端。空置率下行,主要来自企业 “小面积换优质楼宇” 的置换型需求,并非新增办公扩张。租金止跌之前,业主现金流很难实质性改善。
- 仓储 + 工程设备是当前更优配置方向。两类资产的需求都依托实体项目经营,而非企业办公人员规模增减,在经济结构切换阶段,收益稳定性更强。
落地经营动作
- 设备租赁:分机型独立制定报价体系,不要用统一涨跌预判定价,抓住塔机、大吨位吊车的涨价窗口期;
- 写字楼招商:把租户品质、长期续约条款放在租金议价前面,优先锁定优质长租客户;
- 仓储招商:趁着房源集中放量,积极争取长租合约与预付款条件,提前锁定租金收益,对冲后续价格波动。
 2026-10-27 13:04:46
 7
