
新城控股三季度业绩说明会:进一步推进多层次REITs,筛选成熟吾悦广场入池
11 月 2 日,新城控股在三季度业绩说明会上,清晰敲定了商业板块的长期资本路径。根据证券时报等媒体现场记录,随着商业不动产公募 REIT、机构间 REIT 陆续落地,公司将搭建起多层次 REITs 融资体系。后续会持续筛选租金现金流稳定、各项指标满足监管标准的成熟吾悦广场,打包纳入资产池;依靠资产上市完成价值重估,回笼资金再投入商业运营,形成存量资产自我循环。
这套资本打法,建立在持续修复的经营基本面之上。前三季度,新城控股实现营业收入 249.23 亿元,同比下滑 27.49%;归母净利润 9.65 亿元,小幅回落 0.91%;扣非归母净利润 10.35 亿元,逆势上涨 2.56%。经营性现金流净额达到 15.06 亿元,同比大增 46.75%,已经连续八年保持净流入。
单看三季度,盈利改善尤为突出:单季归母净利润 1.16 亿元,同比大涨 47.15%,扣非净利润增幅更是达到 139.77%。公司解释,利润抬升主要来自商管业务毛利提升。商业板块的支柱作用愈发稳固:1—9 月商业运营总收入 108.71 亿元,同比增长 3.42%;仅 9 月单月营收就有约 12.26 亿元,同比提升 4.52%。目前商业收入占到集团总营收的四成,贡献了近八成毛利润,综合毛利率稳定在 33.9%。
住宅销售依旧承压,前三季度合同销售金额 88.25 亿元,销售面积 141.29 万平方米。商业运营则稳步扩张:截至三季度末,全国已开业吾悦广场达到 181 座,整体出租率维持在 98.16%;年内新开出泰安肥城、重庆永川、台州湾三座吾悦广场,以及乌鲁木齐吾悦・花园城项目。
公募与机构间 REIT:两条盘活通道各司其职
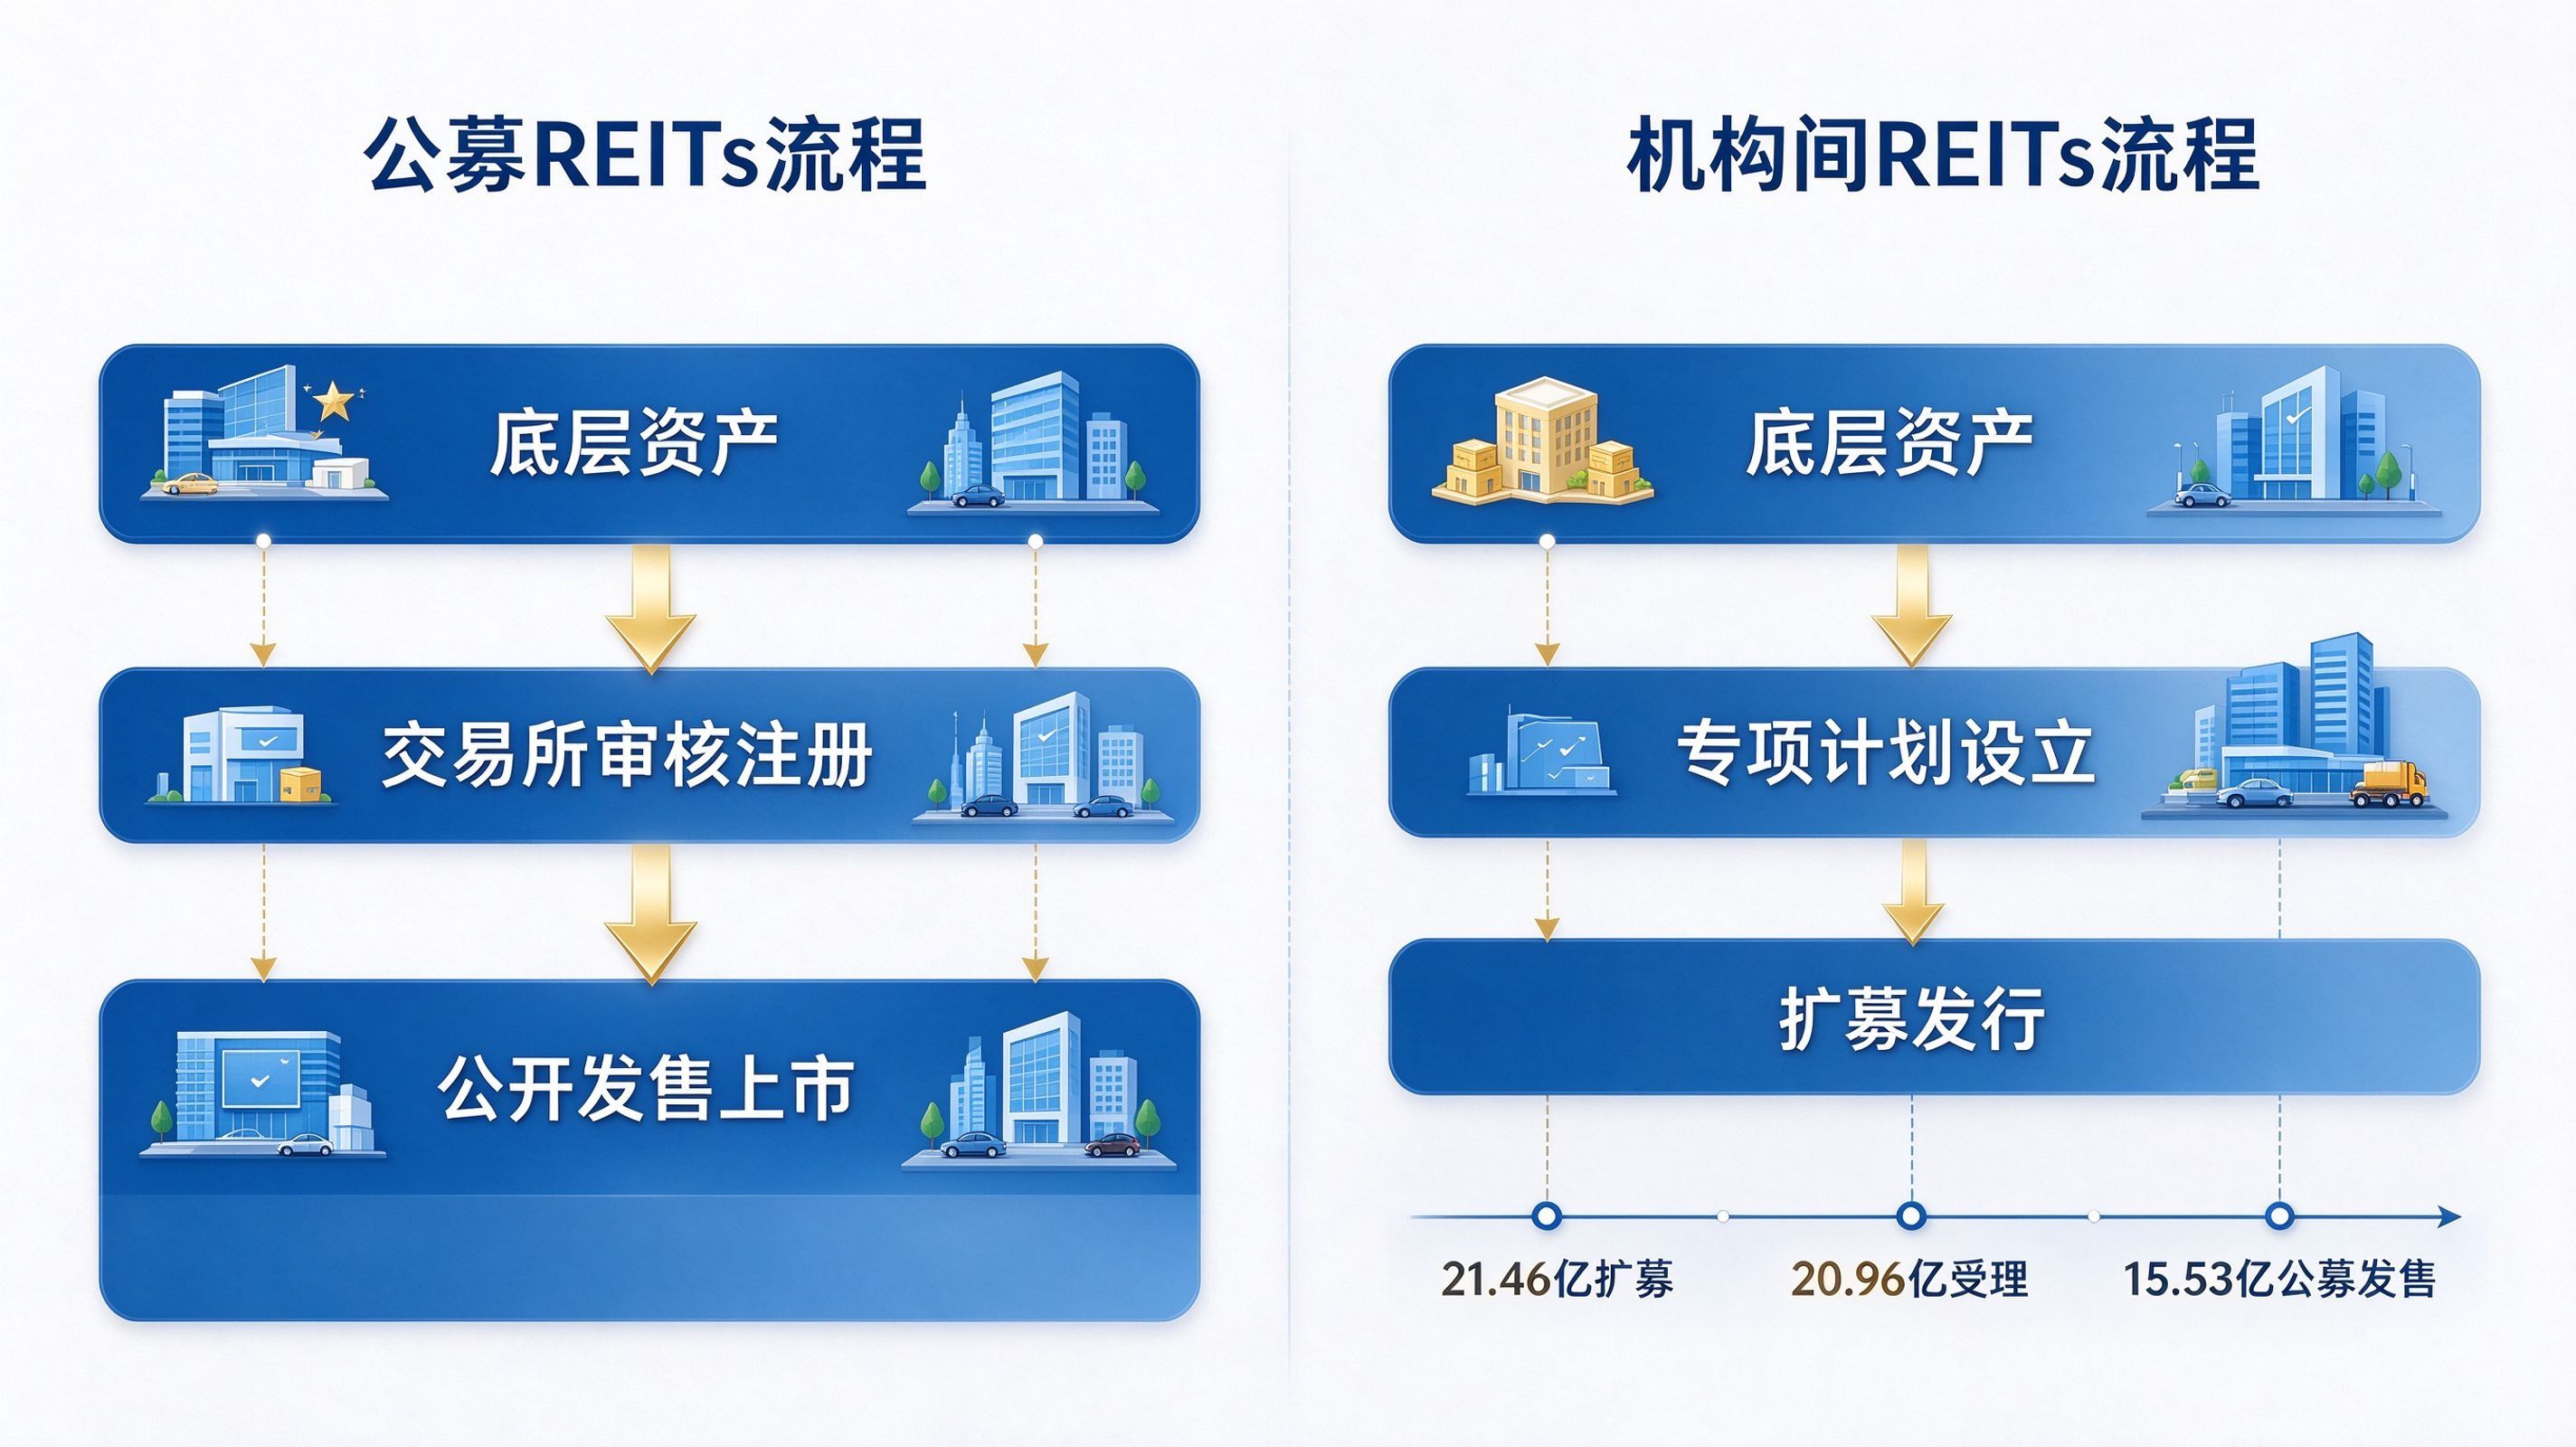
不少人容易把两类 REIT 混为一谈,但新城同时推进的公募 REIT 和机构间 REIT,是完全独立的两条路径。
公募 REIT 属于面向全社会公开募资、在交易所挂牌交易的标准化产品。购物中心归属于消费基础设施品类,发行必须经过交易所审核与注册,门槛严格、流程规范。
机构间 REIT 本质是资产支持专项计划,只面向保险、券商等专业机构,不公开上市,审批链条更短,常常被当作公募 REIT 落地前的过渡载体。手握大量成熟购物中心的房企,两条通道并行,就能自主把控存量资产盘活节奏,不用被动等待公募审批。
新城的落地节奏十分清晰:6 月底,“国金资管 — 吾悦广场持有型不动产资产支持专项计划” 完成扩募,规模 21.46 亿元,成为全国首单消费类机构间 REIT 扩募项目;10 月 16 日,这笔专项计划年内第二次扩募拿到上交所受理,拟新增发行 20.96 亿元;10 月 22 日,广发新城吾悦商业 REIT 正式开启发售,募资规模 15.53 亿元,底层资产为常州天宁、南通启东两座吾悦广场,这也是民营房企拿下的首单商业不动产公募 REIT。
除了 REITs 资产证券化,债券融资也同步提速。7 月,公司发行 7.5 亿元 5 年期中期票据,票面利率仅 2.8%;9 月再落地 4 亿元公司债,其中一笔首次用自有商业物业抵押增信,另一笔更是 2022 年以来境内民营房企首单纯信用债,融资结构持续优化。
什么样的吾悦广场才能进入资产池
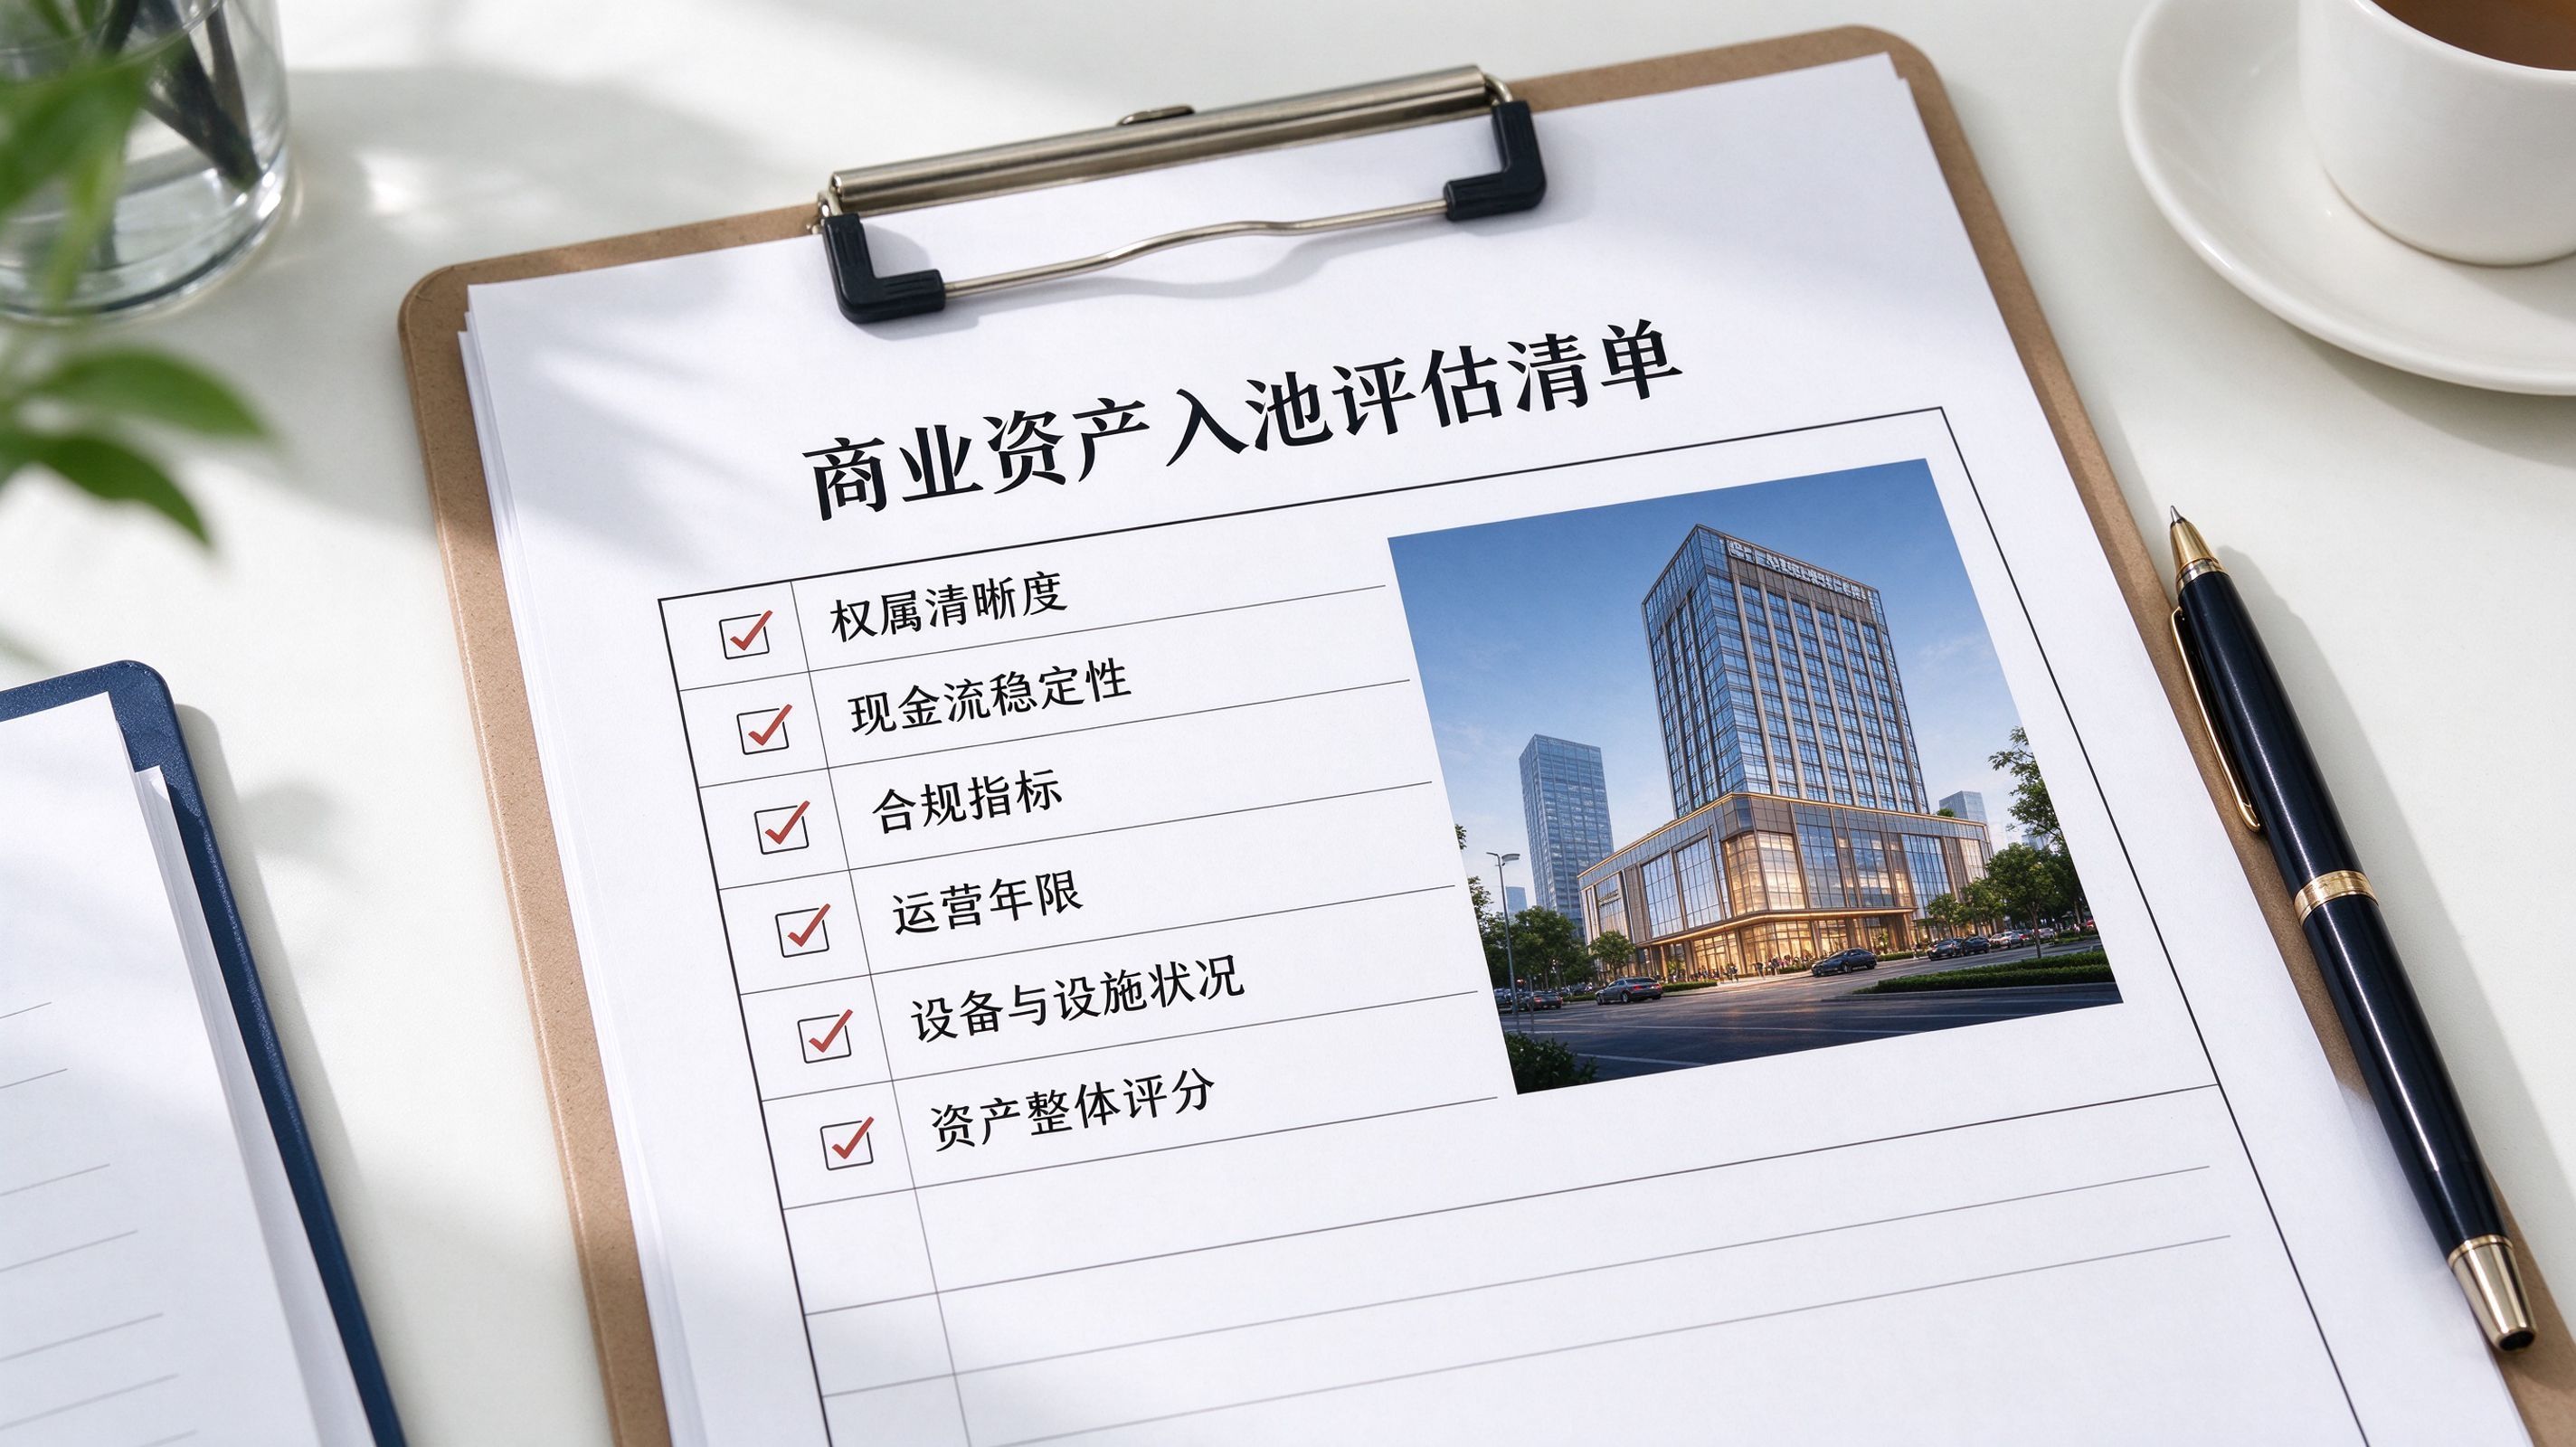
并不是所有已开业商场都能放进 REIT 底层资产池,入池项目要接受监管与投资人层层核验,硬性门槛十分明确。
第一,租金现金流必须长期稳定,这是基金持续分红的基础;第二,物业权属干净,产权清晰,不存在抵押、查封等权利瑕疵;第三,消防、环保、能耗等合规手续齐全,没有历史遗留问题;第四,出租率不靠短期促销冲高,具备长期稳定运营能力。
新城给出的筛选标准,同样紧扣 “现金流稳定、监管指标达标” 这两条。需要说明的是,目前仅为常态化筛选计划,尚未对外公布候选项目清单,市面上流传的 “某座吾悦广场已经入选资产池”,暂时都没有公开文件支撑。
资产池模式的核心逻辑,就是 “以存量换增量”。把成熟优质商业资产打包出表,通过上市交易一次性收回大额现金,再把资金投入新项目开发与现有商场运营,把重资产持有模式,改成可循环滚动的资产运营模式。对整个商业地产行业而言,这也给购物中心经营权、商铺资产开辟了一条全新的价值重估渠道。
扩募机制,是这套循环模式能够长期运转的关键。已经发行的专项计划,后续新增资产、新增份额,只需要走扩募流程;等到首单公募 REIT 上市之后,后续筛选出来的成熟吾悦广场,也可以直接通过扩募注入,不用每一次都从头走完完整发行流程。这意味着优质成熟物业不用等到整体出售才变现,平时就可以借助扩募持续拿到再融资现金流。至于资产上市重定价能带来多少溢价,公司并未给出量化目标,公开资料里也没有测算数据,不能随意预估。
转型 “商管 + 资管 + 代建”,转向轻资产资管平台
在本次业绩会上,新城正式亮出长期转型目标:从传统住宅开发商,升级为 “商管 + 资管 + 代建” 三位一体的轻资产资管平台,同时严守公开市场债务兑付与项目保交付两条底线。
转型落地,首先要补齐现金流缺口。截至 9 月末,公司账面货币资金 71.44 亿元,短期借款加上一年内到期负债合计 106.25 亿元,现金对短期债务覆盖率约 67%。而多层次 REITs 回笼的资金,正好用来压降负债;存量商业物业持续产生稳定租金,进一步筑牢现金流底盘。
商业板块营收稳步增长、毛利率持续抬升,也印证了行业逻辑正在切换:地产周期里,销售规模不再是核心底气,稳定运营现金流才是抗风险的根本。
三大业务线各司其职,全部摆脱对自有资金拿地的依赖:商管负责商场招商与日常运营,持续赚取租金与管理费;资管负责设计运营 REITs 等资产证券化产品,盘活存量物业;代建则向外输出项目管理能力,收取服务费。新城正在从开发商,慢慢变成不动产运营与资产管理服务商。这也是整个存量商业地产行业的风向标:存量时代,物业运营能力、资产盘活能力,远比土地储备更能决定一家企业的现金流质量。
总而言之,REITs 对商业运营企业来说,绝非一次性资产套现。把优质成熟购物中心打包成可滚动扩容的资产池,用稳定运营现金流替代住宅销售回款支撑业务扩张,才是长期主线;而整套模式能不能跑通,最终取决于入池物业的运营质量与合规水平。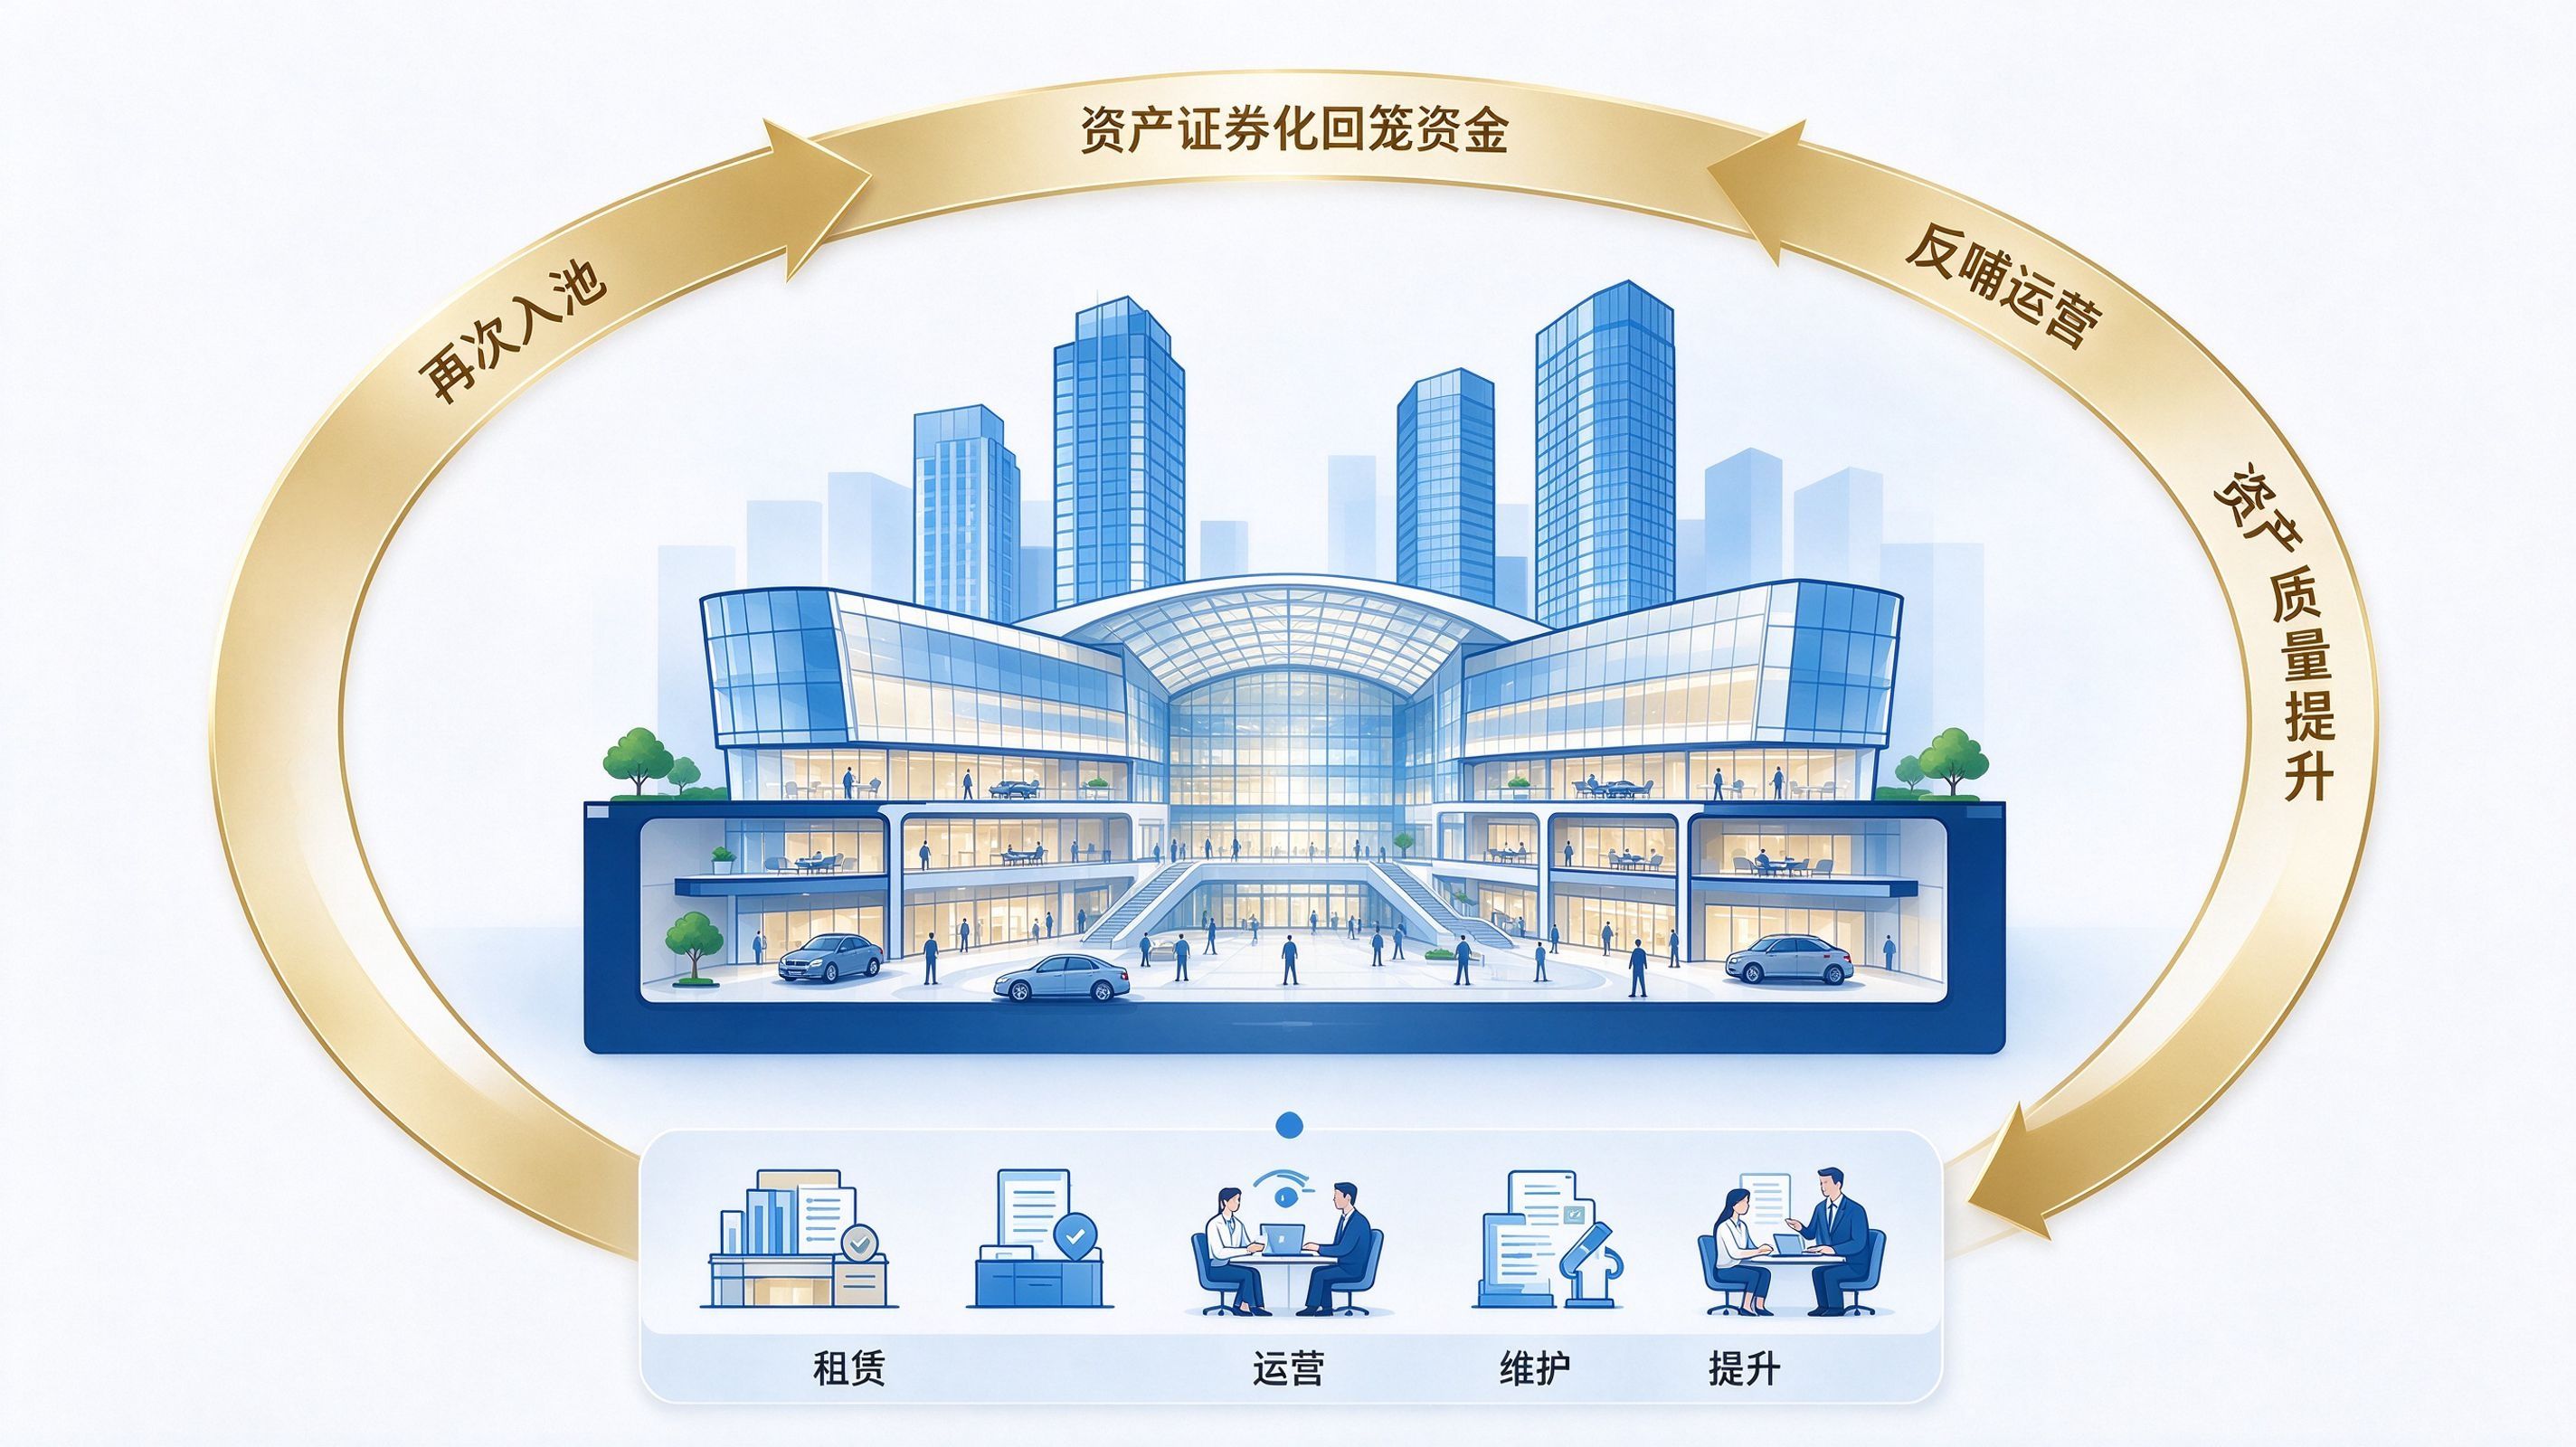
 2026-11-03 10:40:15
 36
