
租赁ABS双周密集落地:首单人民币计价飞机ABS发行,储架10亿,汽车租赁ABS超7亿美元
近两周,融资租赁资产证券化项目集中落地,信号很明确:投资人的关注点,正在从承租人主体资质,慢慢转向租赁物本身产生现金流的稳定性。
厦门飞机融资租赁在上交所完成国内首单人民币计价飞机租赁 ABS 发行;国联资管联合无锡联投租赁规模 5 亿元 ABS 拿到批复;大众汽车租赁则在美国市场完成 7.4515 亿美元汽车租赁 ABS 发行。三笔交易放在一起,能读出同一个变化逻辑。
飞机 ABS:时隔八年,切换为人民币计价
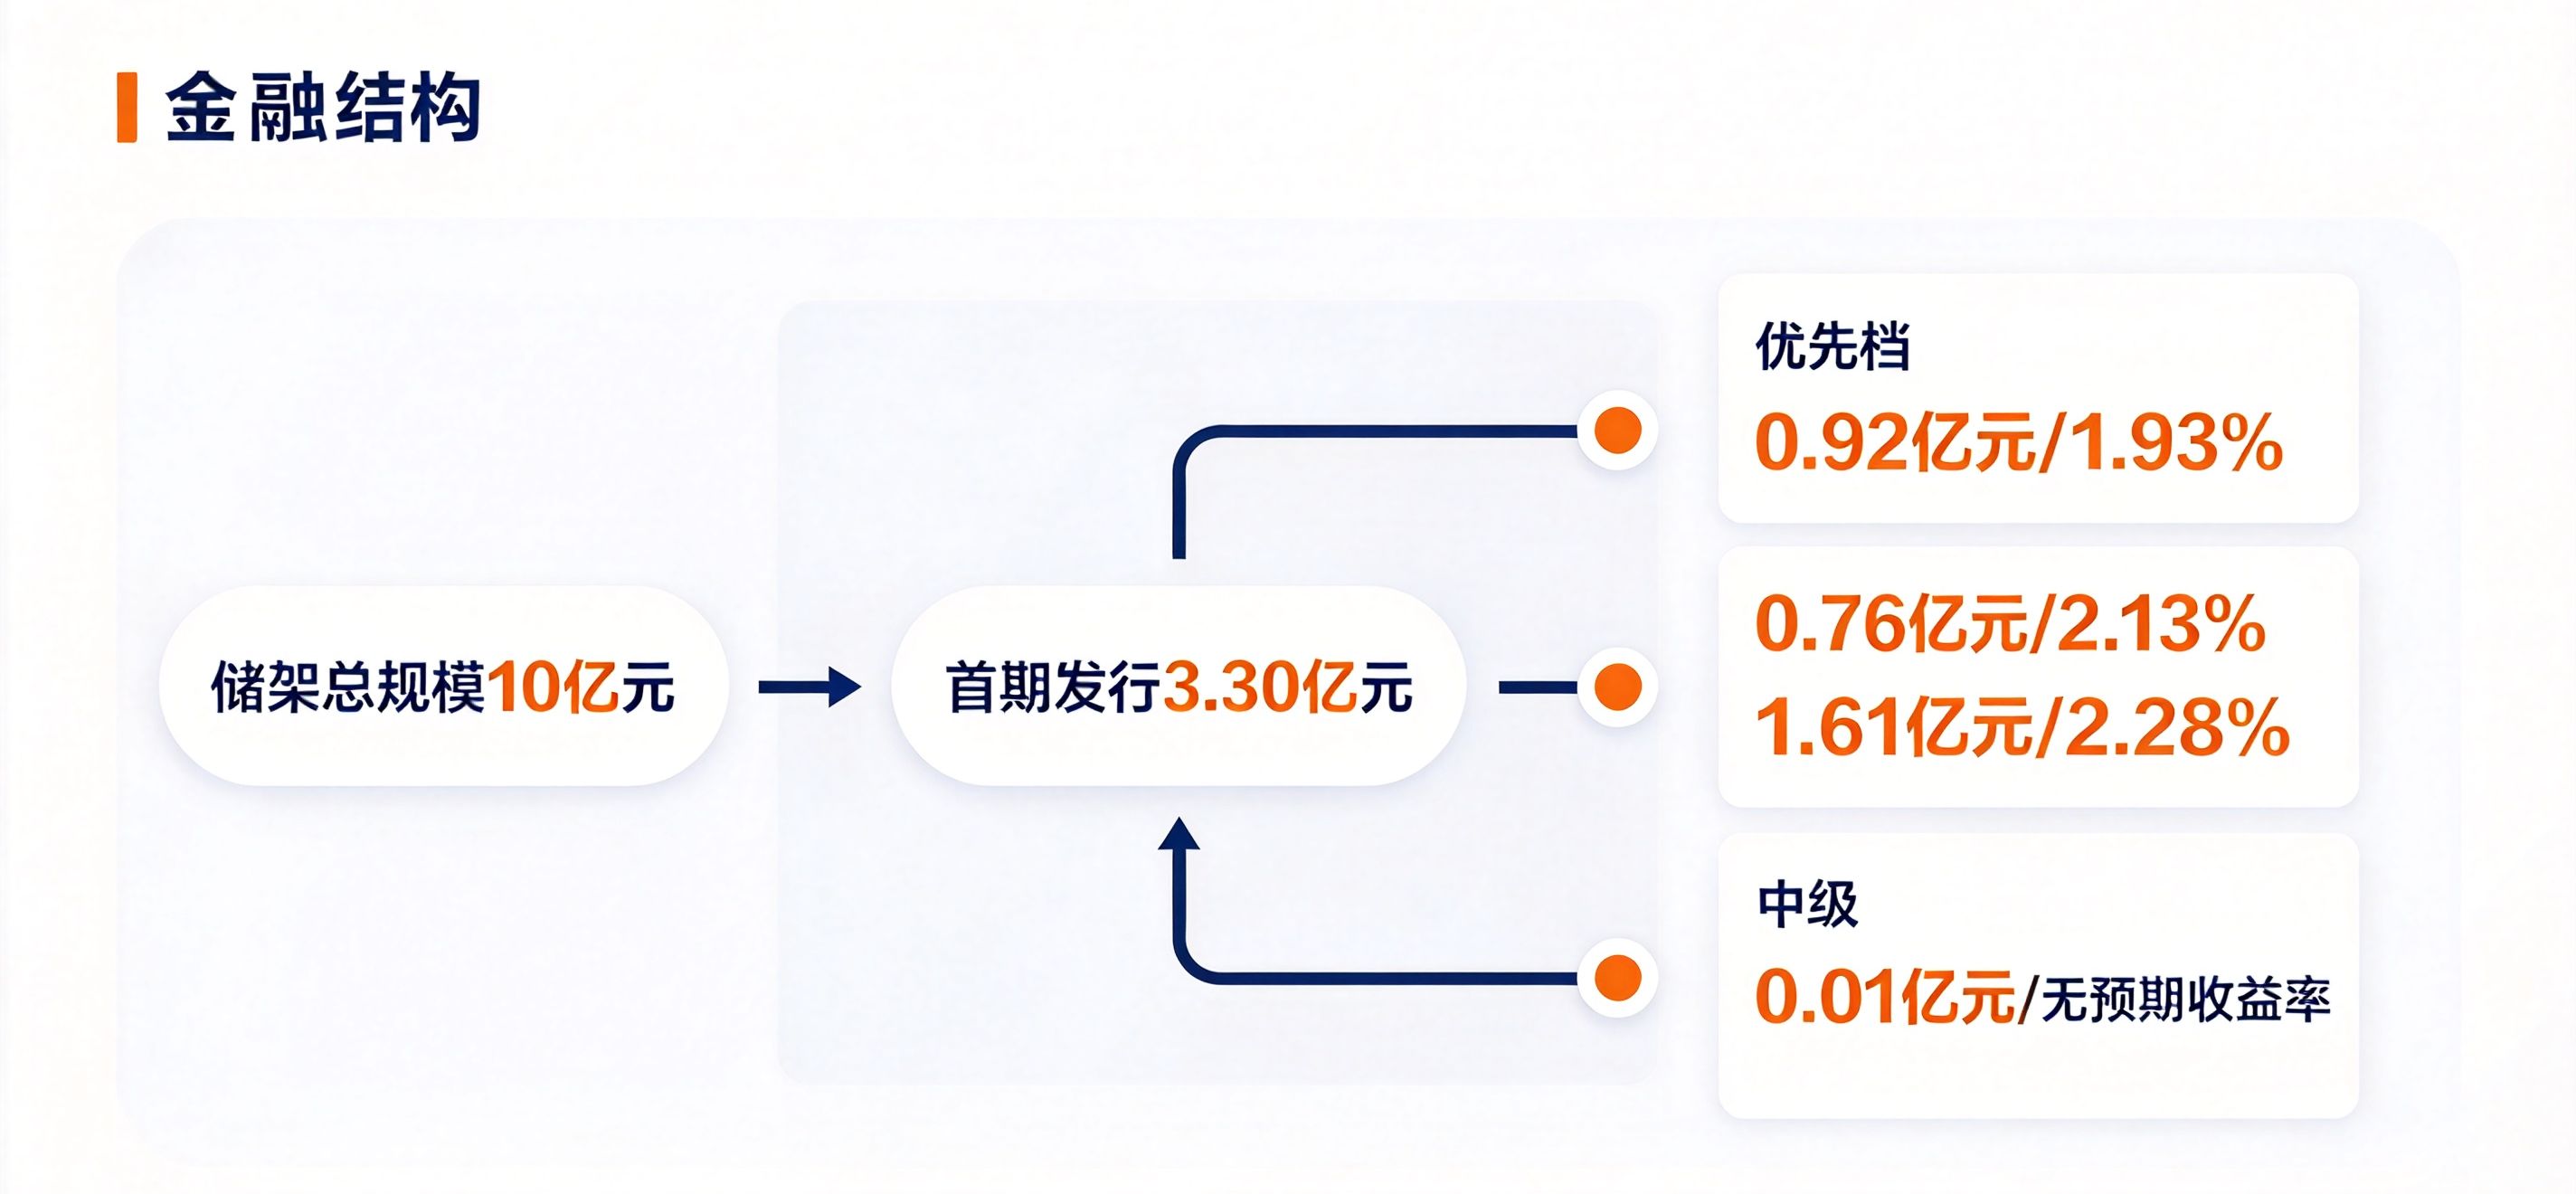
本次项目全称为 “华源 - 银河 - 厦飞租第 1 期资产支持专项计划(支持民营经济发展)”,原始权益人为厦门飞机融资租赁,华源证券担任计划管理人,中国银河证券负责销售。上交所 2026 年 6 月出具无异议函,项目采用储架模式,一次审核、分期发行,整体储架规模 10 亿元。
首期落地发行规模 3.30 亿元,分层清晰:优先 01 档 0.92 亿元,利率 1.93%;优先 02 档 0.76 亿元,利率 2.13%;优先 03 档 1.61 亿元,利率 2.28%;次级档 0.01 亿元,不设预期收益。优先档位认购热度很高,发行利率处在同类产品偏低水平。
这单项目真正的看点,是计价货币的改变。国内最早一单飞机租赁 ABS 在 2018 年落地,当时采用美元计价。受跨境资产登记、跨币种现金流测算、飞机处置流程繁琐等因素制约,之后很长一段时间,这类产品供给寥寥。
厦门飞机融资租赁 2015 年注册于厦门自贸片区,也是国内较早聚焦二手飞机赛道、做飞机全生命周期资产管理的民营租赁机构。不少业内人士认为,这笔交易打破了行业长期 “看重主体信用、轻视资产本身价值” 的固有思路,让具备真实资产运营能力的租赁企业,有机会依托底层资产质量获得独立的市场定价。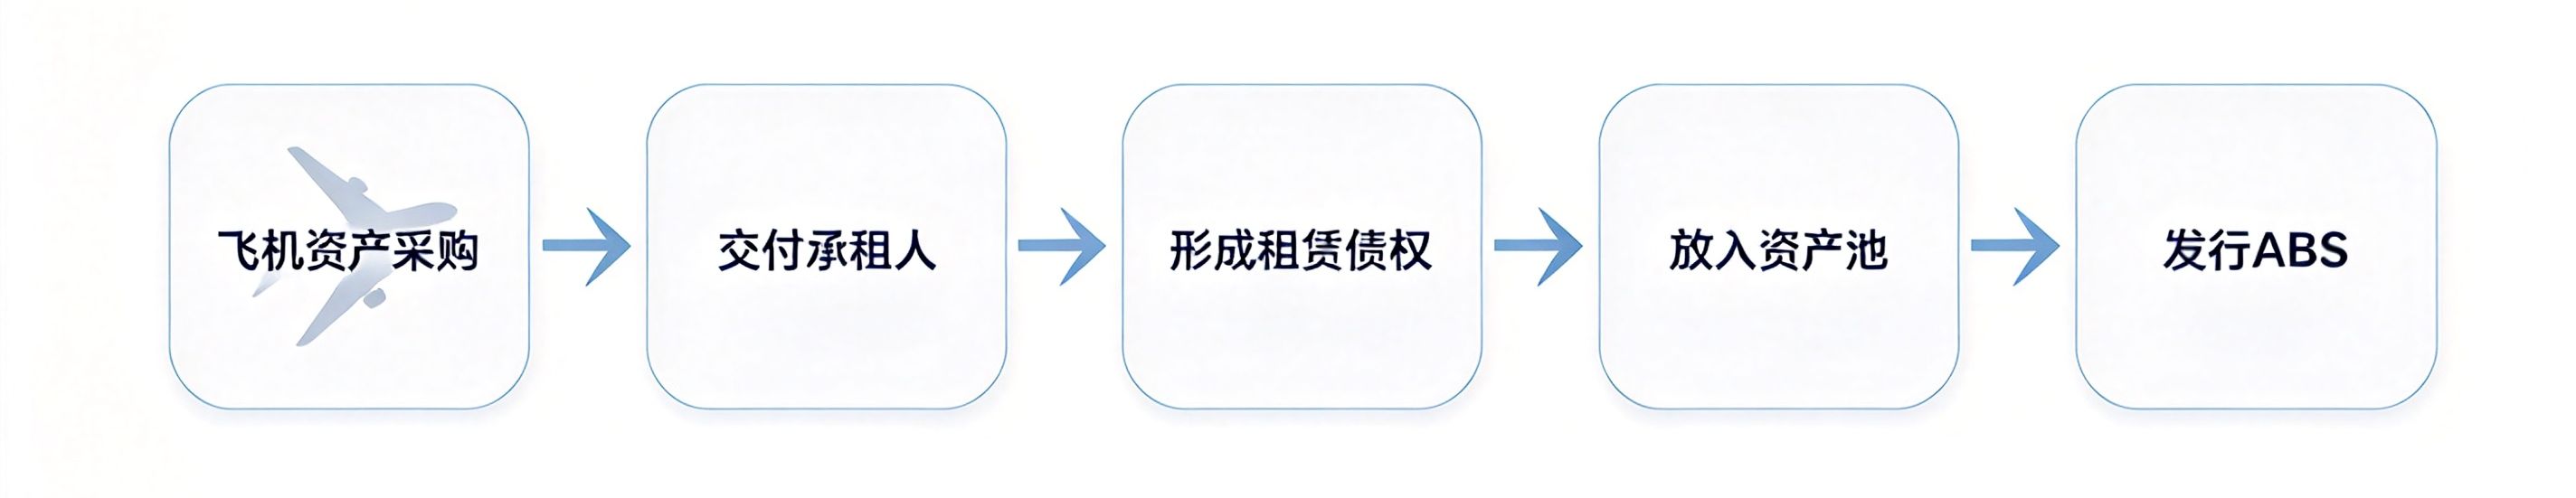
资金为什么愿意买单:看现金流,更看租赁物处置出路
大众汽车租赁这笔海外 ABS 的定价逻辑,更贴近市场常规认知。7.4515 亿美元项目,以汽车租赁应收租金作为底层资产,设置四层 A 类优先票据。惠誉披露的资产池数据显示,承租人加权平均信用分数 779,租约加权平均期限 36.1 个月,88.2% 租约原始期限不超过 36 个月;资产池内电动车占比 25.9%,多用途车型占 53.4%。项目信用增级比例对应未偿付票据规模的 25.4%,其中初始超额抵押比例 15.50%,后续目标提升至 18.80%,同时配套 0.25% 非摊销储备账户作为缓冲。
飞机租赁 ABS 和汽车租赁 ABS,底层逻辑相通:一笔租赁债权能不能获得投资人认可,核心看两点 —— 租金现金流能不能稳定预判、租赁物处置渠道是否通畅。飞机依托全球成熟二手航材与飞机交易市场,汽车有标准化二手车残值评估和流通体系,两类资产都属于到期之后有清晰退出路径的品类,相比普通工程设备租赁债权,更容易形成公允定价。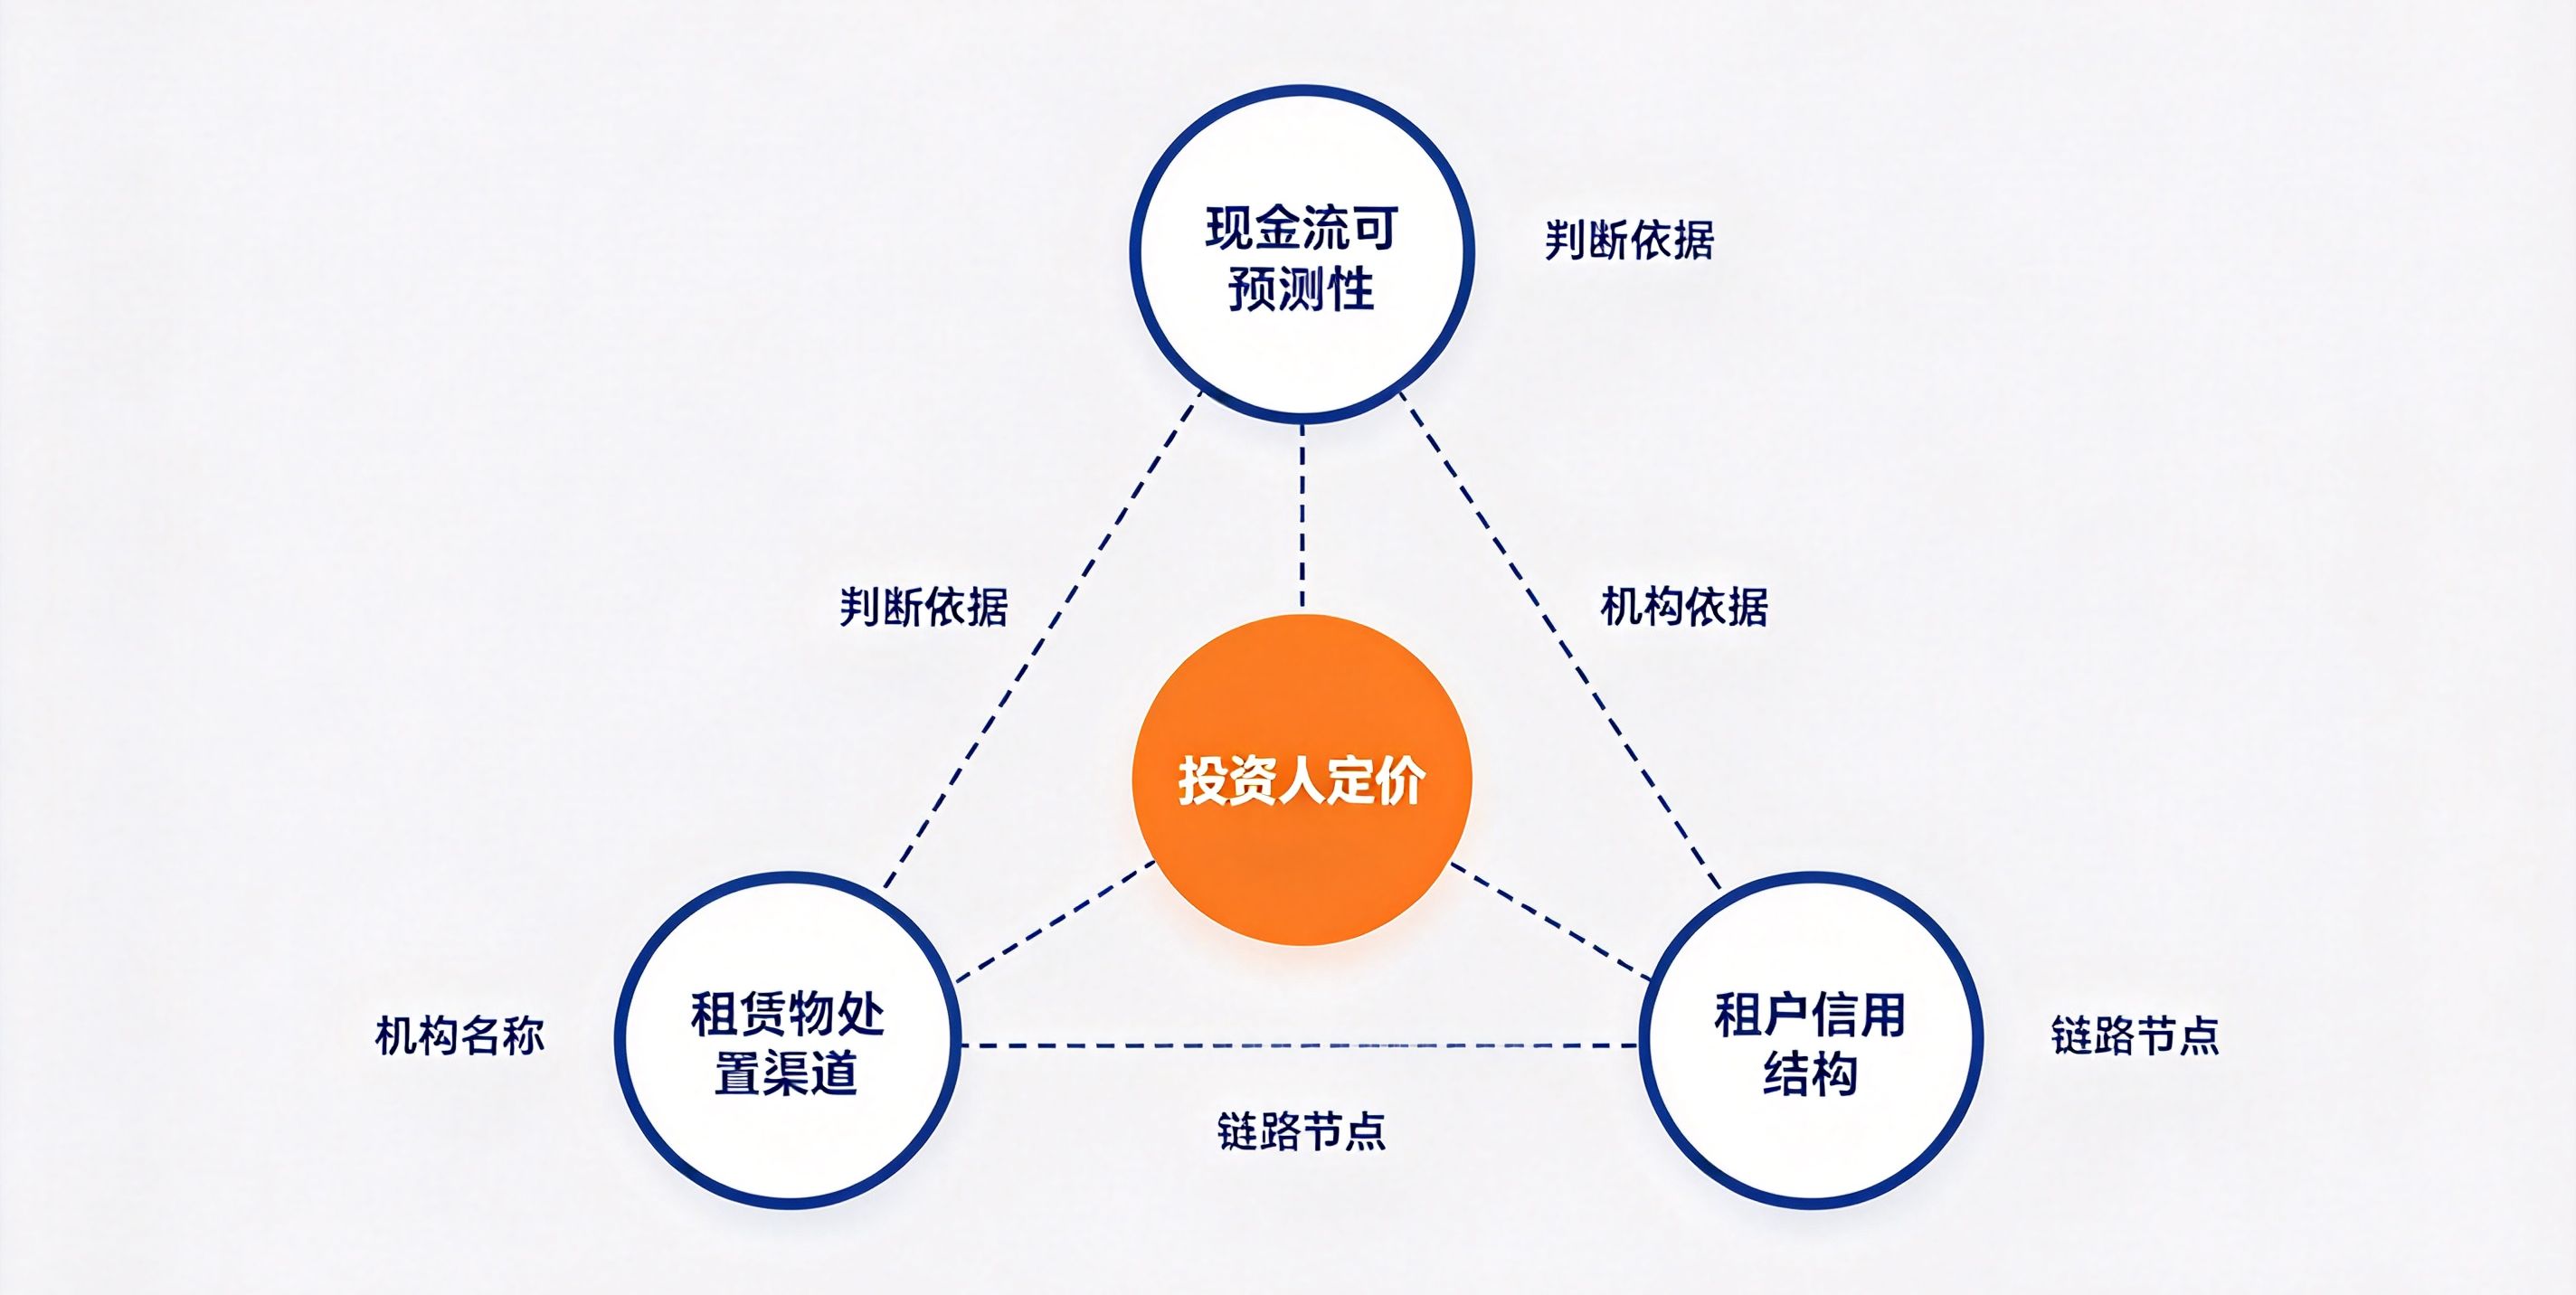
储架机制,才是可以持续复制的核心
相比飞机这个特殊底层资产,储架发行模式,对整个租赁行业参考价值更高。
国内以往 ABS 大多是 “一事一议”,每一期发行,都要单独走完资产筛选、现金流建模、交易结构搭建、信息披露、审核问询全套流程,耗时久、固定成本高。储架模式相当于打通一条标准化通道:一次性通过交易所审核,后续按照业务投放节奏分批装入合格资产,同一套交易框架重复使用。对租赁公司来说,相当于把 ABS 融资从一次性大工程,变成可以跟着投放节奏滚动操作的流水线。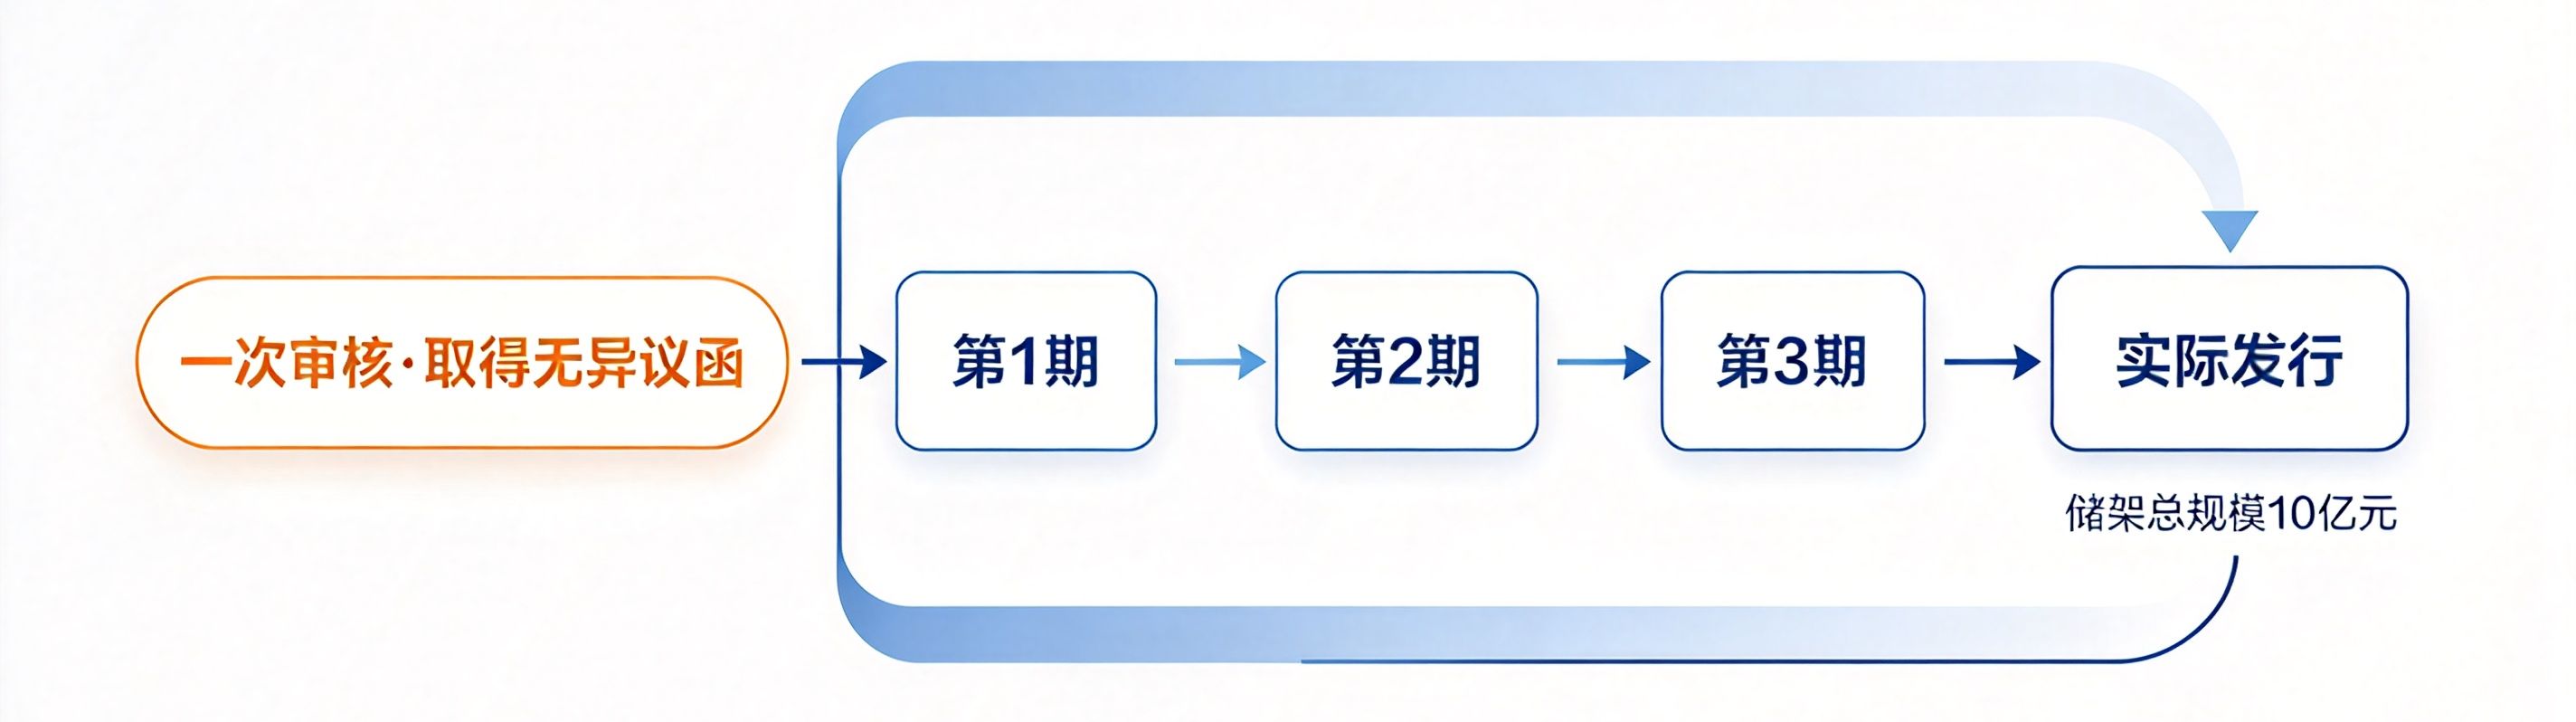
站在投资人角度,储架也降低了配置门槛。过去参与飞机 ABS,需要一次性承接整池资产;储架发行之后,可以分批次参与认购,仓位调配更加灵活。这也是本期优先档利率能够下探至 1.93% 的重要原因 —— 不完全是资金面宽松,交易结构本身摊薄了信息不对称和发行成本。
回头看,这单人民币飞机 ABS,意义不在于融资规模,而在于模式突破。2018 年美元版本落地之后同类项目停滞,痛点集中三处:跨境资产登记流程繁琐、外币现金流测算难度大、飞机处置阶段跨境合规与物流成本高昂。改用人民币计价,直接解决了前两大难题,剩余的资产处置环节,则依托国内二手飞机交易配套体系承接。
落到租赁公司身上,意味着什么
ABS 带来的价值,不只是融资成本小幅下行。对于厦飞租这类民营租赁企业,更关键的是拿到一条可持续复用的标准化融资通道。储架的核心优势就是一次审核、多次发行,后续新增符合标准的飞机租赁资产,可分批入池,不用反复走完整套审核流程。
另一个变化,在资产评判标准上。上交所 ABS 底层资产范围持续拓宽,早已不限于传统融资租赁、普通应收账款,航空资产、不动产、数据资产等品类陆续纳入,规则持续完善,资产信用的权重持续抬升。当然,这类模式现阶段对大量中小租赁公司门槛很高:飞机资产涉及跨境登记、复杂现金流测算、专业化处置,壁垒很难短期跨越。
但它给出了一个明确方向:租赁物想要单独获得市场定价,必须满足三个条件 —— 标准化、收益可量化、具备稳定处置渠道。
本文仅为行业观察,不构成任何投资建议,产品全部信息以正式发行文件为准。
 2026-11-06 10:36:26
 131
