
供应链物流「轻资产化」提速:新能源运力平台统筹千台级车队,重卡换电探索 TaaS
一个平台与一个设想
供应链物流的轻资产趋势,最近有两个样本常常被放在一起讨论。一个是河北中旭绿色新能源集团统筹运营的车队,在营车辆1169台,合作客户210多家;另一个是科轩动力(控股)11月6日发布的新闻稿里提出的模式设想,计划围绕新能源重卡换电、固定线路运输,逐步落地运输即服务(TaaS),由全资子公司中铜动能(杭州)科技负责推进。前者是已经落地跑起来的统筹运力存量,后者还停留在模式探索阶段,放在同一段文字里传播,很容易让人误以为,运力轻资产已经走完从方案落地、到按里程计费的完整闭环。
这两个样本各自对应不同时间节点,混在一起解读很容易失真。1169台、210余家客户,统计口径截止到2026年4月26日,属于当时的统筹运营规模,既不是企业自有车辆,也不是当月新增投放;到2026年9月,企业对外更新的数据是运营车辆1200余台、服务200余家客户,规模本身一直在动态变化,不能拿4月份的存量,直接当作11月的最新盘子。科轩动力的内容只是企业11月6日自行发布的宣传稿件,还没有在港交所披露易发布正式公告,设想和具备约束力的公告之间,还有不小距离。
统筹运营不是自有产权
读懂“统筹运营”四个字,才能看懂这波轻资产的逻辑。平台名下不一定登记这些车辆,它的核心工作,是把零散车源、司机、充换电资源和货运线路需求整合撮合,统一做调度、维保和费用结算。货主或者物流企业采购的,是随时可以调用的运力,而不是车辆所有权。
这样一来,车队规模可以跟着订单灵活调整:线路货源充足就多调配车辆,淡季需求下滑,也不用承担车辆闲置带来的折旧压力,资产包袱从用车端转移到运力组织方。租赁商在这里更像运力池的维护方,收益来自车辆盘活率和调度效率,不靠车辆一买一卖的差价赚钱。
把统筹运营等同于自有车辆,是看这类数据最容易踩的误区。1169台,指的是纳入统一调度管理的车辆总量,不是平台资产负债表里的固定资产;210余家是合作服务客户,不等于购车合同数量,更不是当月新增投放。企业9月披露的1200余台同样是运营口径,对比4月的数据,差额里面既有新接入的车,也有退出运力池的车,没法单独拆分出净增量。对租赁商家来说,真正有参考价值的台账,是自有可出租车辆、在租车辆、回场待租车辆这几项;统筹运营的总规模,只能用来判断市场热度,不能直接拿来安排采购计划。
50.28% 的分母是什么
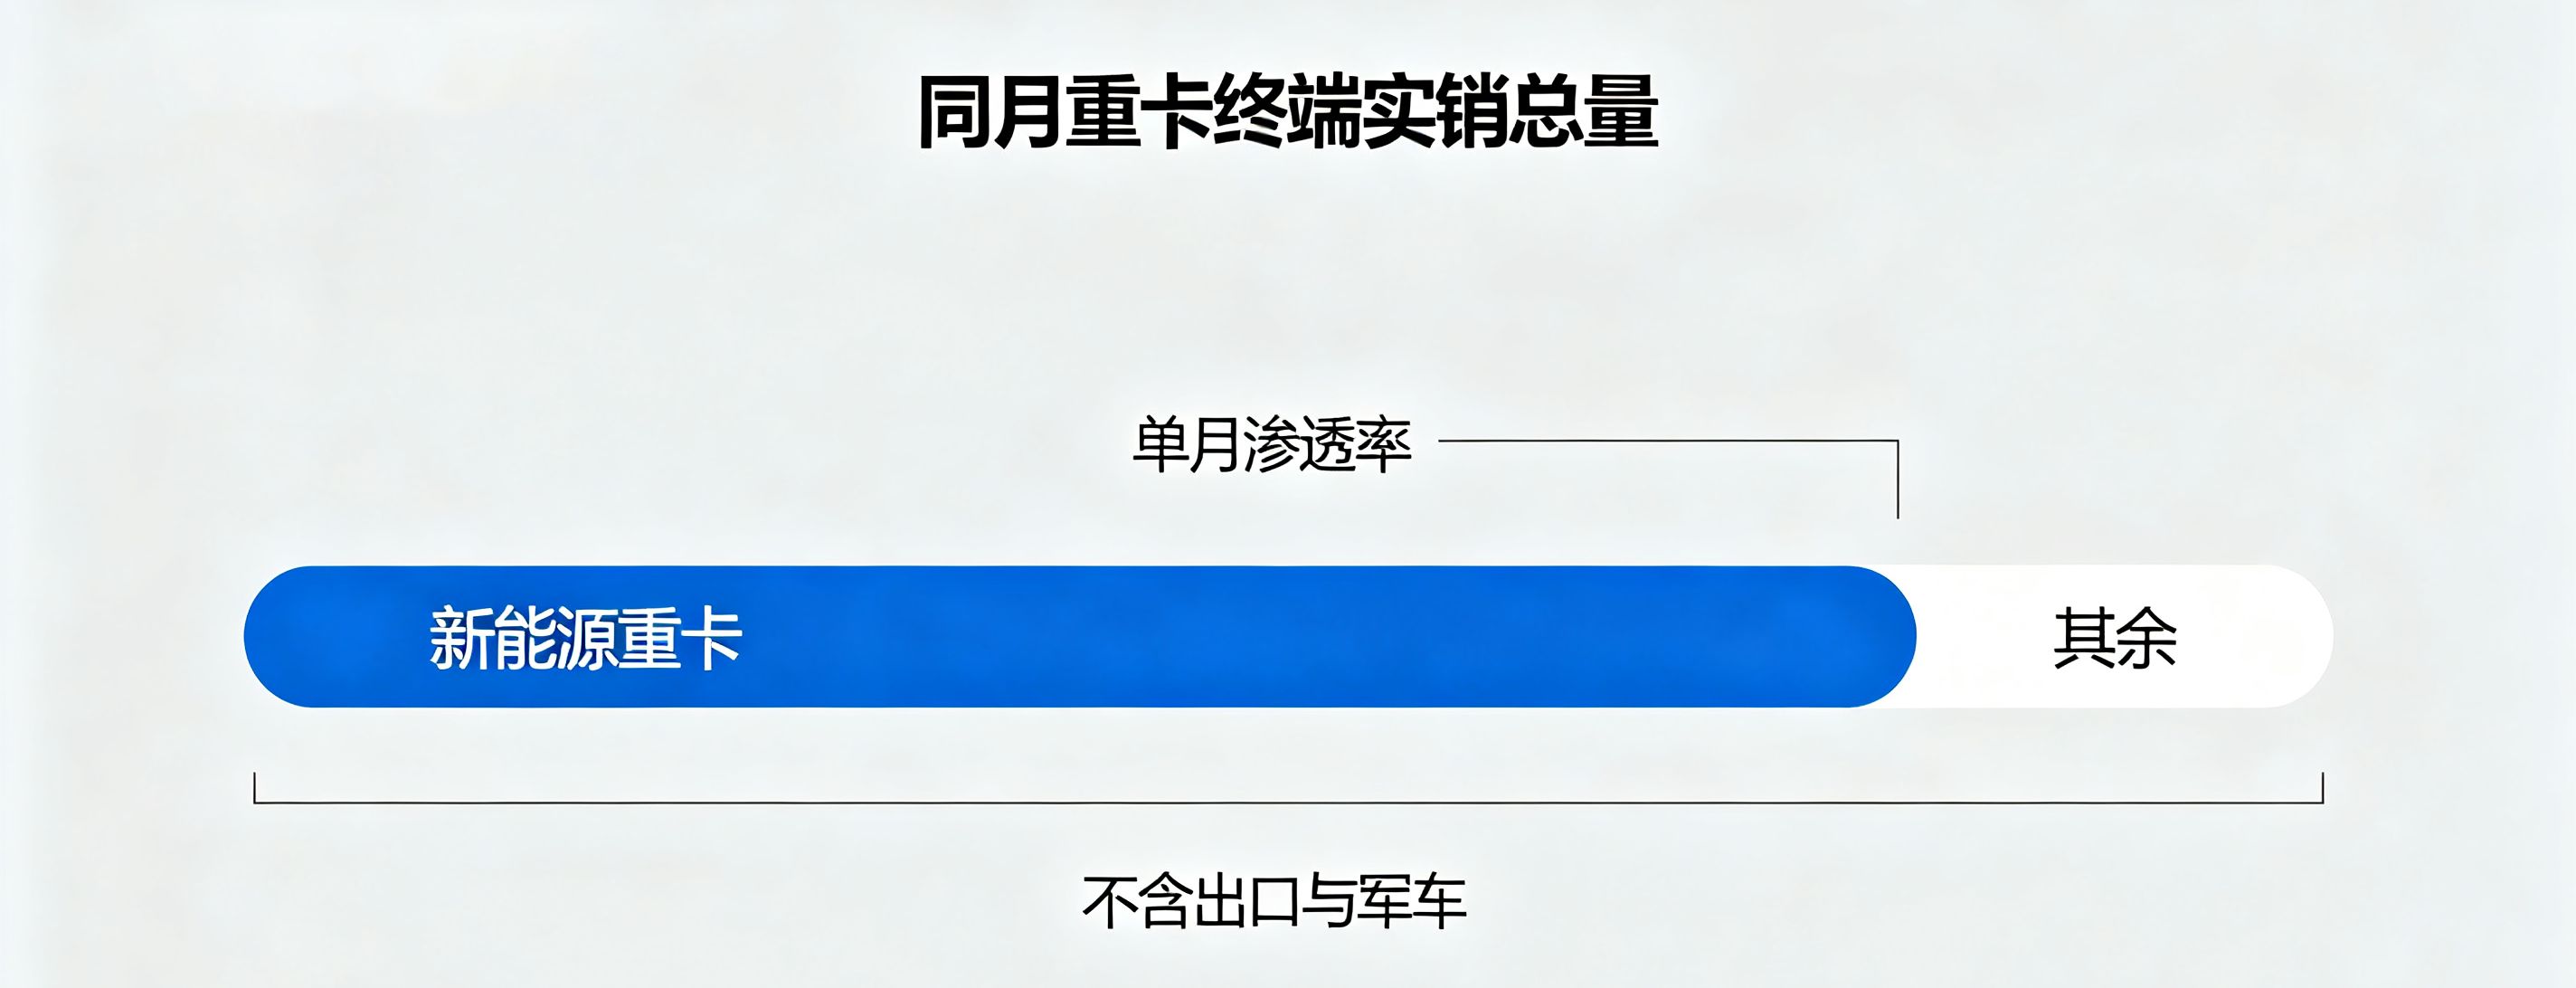
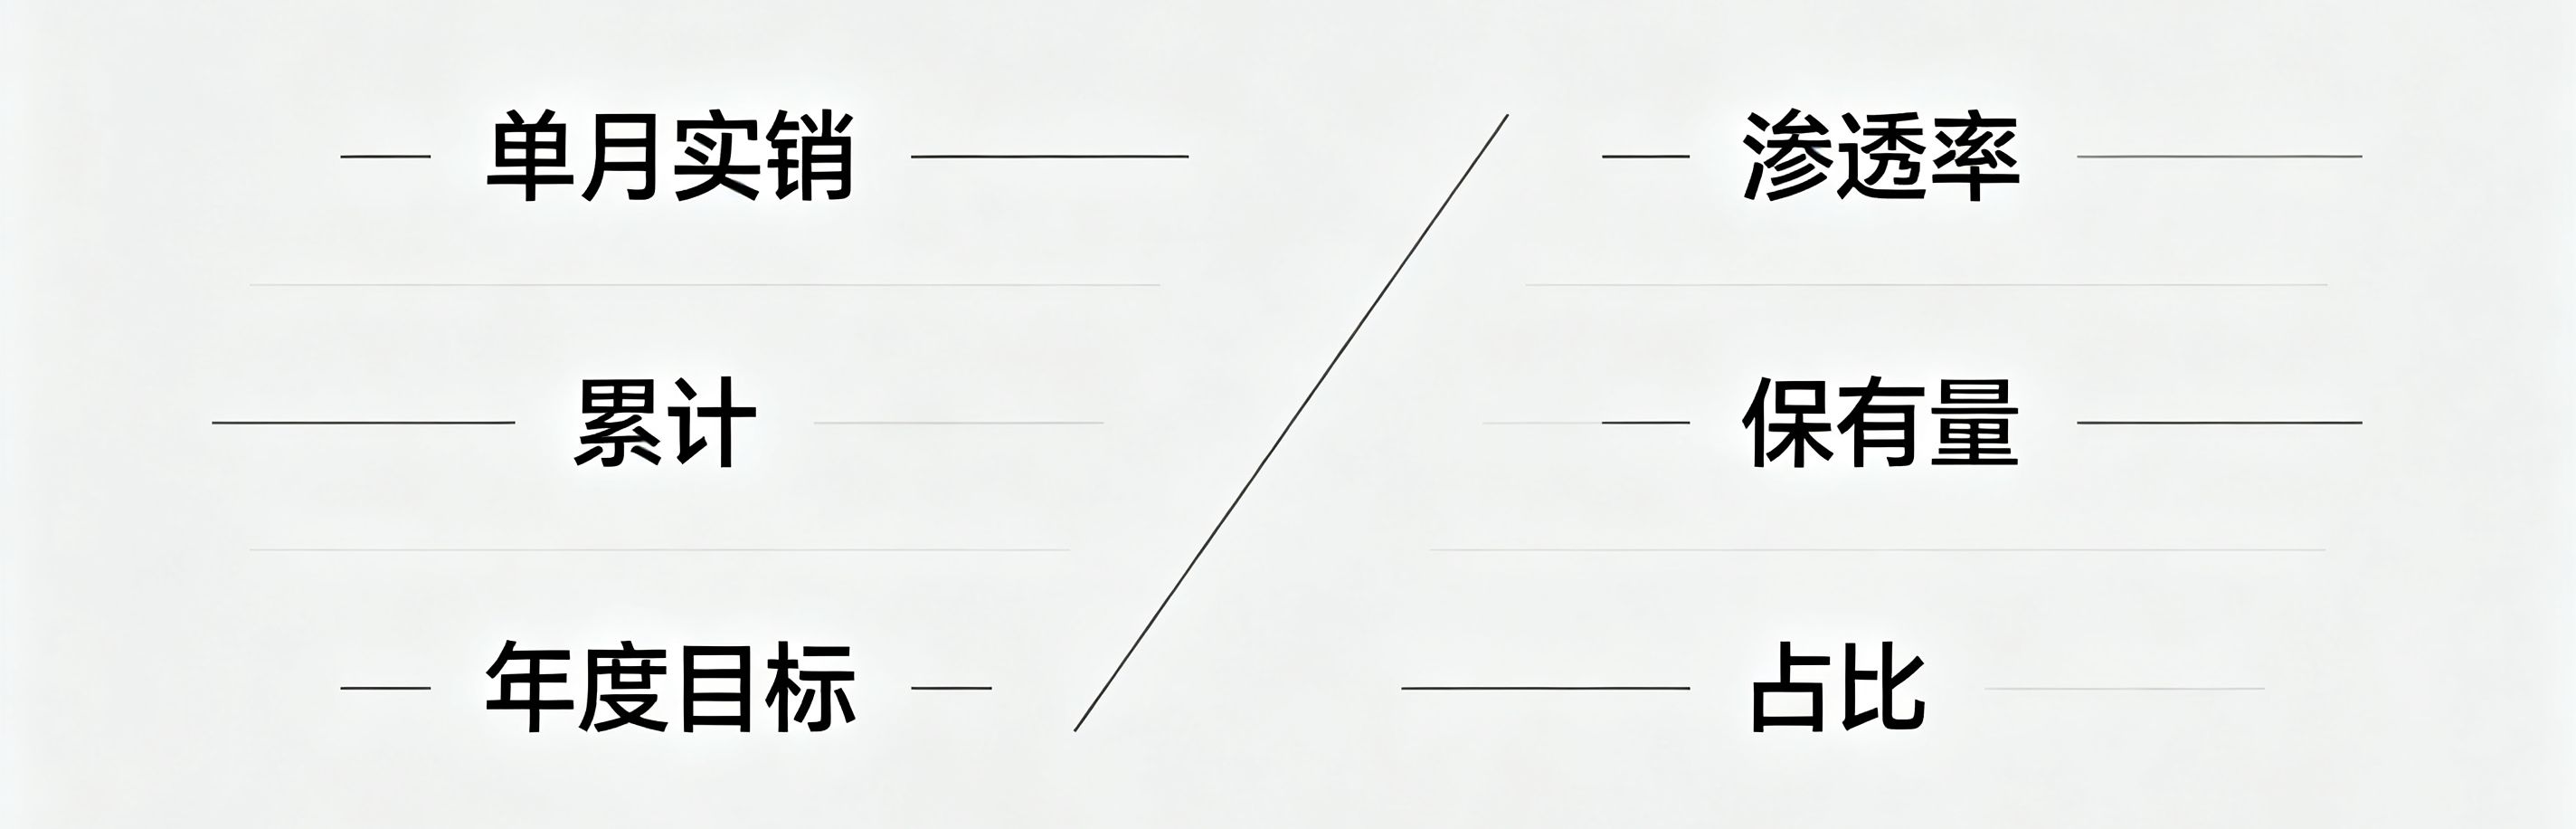
9月新能源重卡3.31万辆、同比上涨37%、渗透率50.28%,这组数据取自交强险终端实销统计,不包含出口车辆和军车。分母是当月国内重卡终端实销6.58万辆,整个重卡大盘当月同比下滑21%,大盘收缩叠加新能源放量,共同推高了这个渗透率。简单核算:3.31万辆÷6.58万辆,正好是50.28%。这个数字代表的只是单月新车成交里新能源的占比,不是全年平均水平,也不是新能源在全部商用车当中的份额;对比1-9月累计约38.10%的渗透率,能明显看到月度波动幅度不小。
很多人会直接拿这个单月渗透率对标远期政策目标,一对比就出现口径错位。《推动新能源重卡规模化应用实施方案》(交规划发〔2026〕52号)由11个部门联合印发,2026年5月29日成文、6月对外公开,文件目标是新车渗透率40%、保有量突破160万辆、保有占比20%左右。这里的40%针对新车销量(增量),160万辆针对车辆保有量(存量)。如果说9月50.28%就已经提前完成2030目标,本质是拿单月新车占比,去对标存量保有目标。11月6日那篇企业稿件同时引用销量数据和政策目标,看着信息来源丰富,实际都是同一篇文稿的二次转述,数据之间并不能互相印证。
运力租赁商卡位在哪
理清各个统计口径之后,租赁商可以切入的位置就清晰了。固定线路+换电重卡之所以反复被提起,核心原因是线路稳定之后,日均里程、往返趟次、补能频次都能预估,车辆回场时间可控,电池或者换电块的损耗也能按期折算,这些恰恰是经营性租赁定价最核心的基础参数。科轩动力文稿里提到的按里程、按吨公里计费模式,目前还处在方案研讨阶段,依托换电固定线路做试点,并没有大范围落地。对出租方而言,这条信息的价值,是看到未来报价有可能从传统按月包车,转向按量计费,而不是现在就可以直接按这套模式签合同。
现阶段更稳妥的做法,是把车辆、换电服务、维保、调度拆成独立模块分开报价。先让固定线路稳定跑一两个月,沉淀出单车月度里程、换电频率、故障停运时长这些实测数据,再确定是打包月租,还是切换成按量结算;换电站可用时段、备用车配比、电池衰减责任,都要在合同里单独写清楚,一旦补能环节出波动,整套租金测算都会失准。
统筹平台的千台级运力数据,可以用来判断行业风向,但采购、排产计划,还是要锚定自家的可出租库存和在租率,不要把别家整合出来的运营存量,当成自己这边确定的新增需求。
轻资产改造的是运力组织模式,车辆本身的产权并不会凭空消失。平台负责撮合线路和车源,租赁商备好车辆、拆分服务模块,货主按需采购运力,三方各自算清楚自己的账。千台统筹车队证明这套运力组织模式已经形成规模,运输即服务的设想代表结算规则还在迭代,单月50.28%渗透率反映新车结构正在转变——三件事,说的是三个维度。
只盯着某一个数字判断行业节奏,很容易误判。等到固定线路跑出连续多月稳定台账、换电机制和按量计费规则落实到正式合同里,租赁企业再顺势扩张,账目才踩得稳。
 2026-11-10 11:31:00
 194
