
设备租赁服务商完成新一轮股权融资,加码 RaaS 体系与绿色设备布局
10 月 29 日,设备租赁赛道一笔机器人租赁领域的融资值得单独拆解。它传递的核心信号,不在于融资额本身,而在于资本对商业模式的定位切换:资金押注的重心,已经不再是 “采购更多设备扩充资产”,而是搭建一套可规模化履约的交付体系。
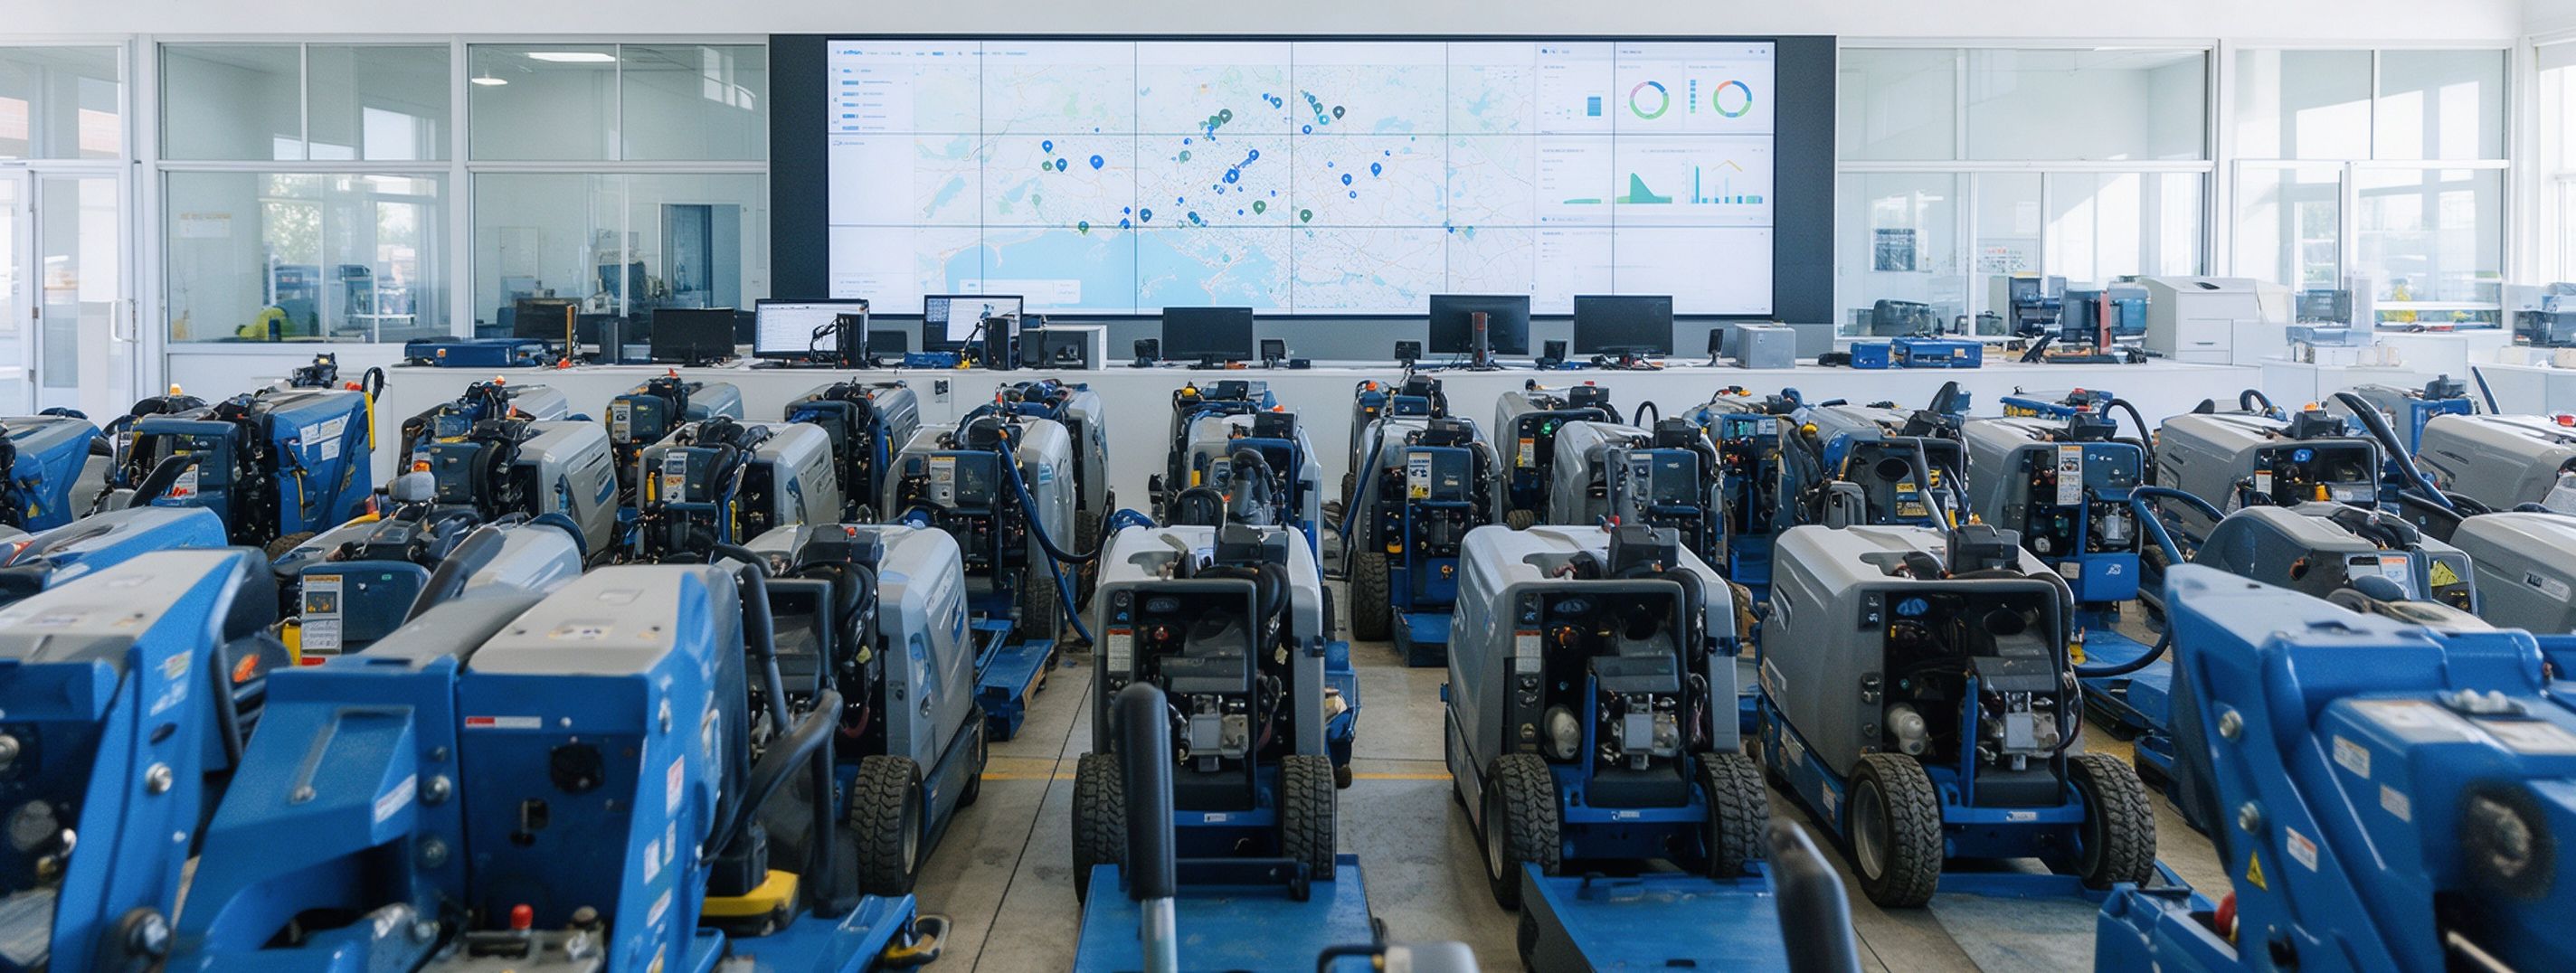
机器人租赁平台擎天租已于今年 5 月完成 A 轮及 A + 轮融资,融资总额为数亿元,投后估值 70 亿元,正式迈入独角兽行列。
资金投向:RaaS 体系落地,转向工业刚需场景
根据公开披露,本轮融资资金将重点投向 RaaS(Robot as a Service,机器人即服务)体系建设与工业场景拓展。平台的业务重心,从早期文旅、商演、展会这类展示型场景,转向工业制造、园区运营、仓储物流、商业服务等贴近生产运营一线的高频刚需场景,目标是让机器人从一次性活动演示,走向常态化落地使用。
这一转向,印证行业共识:机器人产业已经告别比拼硬件本体、Demo 演示的上半场,进入场景落地、交付履约、规模化运营的新阶段。资本认可的核心,不再是 “能不能造出来”,而是 “能不能稳定持续跑起来”。
更早的 Pre-A 轮融资中,老股东明嘉资本、睿资创投、知行投资超额认购,释放了一致的长期看好信号。擎天租 CEO 李一言对此的表述十分清晰:本轮融资不是简单扩大租赁资产规模,而是沿着设备供给、场景需求、城市本地化服务、交付保障、全球网络这条完整链路持续投入。当下行业竞争的核心,并不只是短期订单规模,而是谁率先搭建覆盖全国的服务密度、标准化交付流程与风险保障体系,成为终端客户和设备厂商落地场景时优先选择的应用入口。
同期资本动作:另一笔 10 月融资,产业资本持续进场
10 月中旬另一笔可交叉验证的融资,进一步拓宽了 “智能硬件 + 租赁服务” 的赛道边界。公开信息显示,上海初光跃迁智能科技于 10 月 16 日官宣完成数亿元种子轮融资,新增投资方包含小米战投、百度风投,辰韬资本、芯禾资本等机构持续跟投,融资形式为可转换优先股。
将两笔融资放在一起对比,共性特征非常突出:投资方矩阵同时包含财务投资机构与产业资本。小米、百度这类产业方入局,看重的并非租金带来的短期收益,而是智能硬件作为场景入口的长期价值。
为什么 “服务密度” 是租赁行业的关键词
这并非营销话术。结合工程设备租赁行业近两年的经营数据可以看到清晰分化:高空作业平台头部企业季度出租率维持在 85% 左右,但国内市场租金承压,前三季度总收入同比下滑约 9%;海外业务成为增长支柱,海外收入同比增长约 39%,收入占比突破 22%,毛利贡献占总毛利比重超过 33%。
在国内租金内卷的大环境下,头部企业突围依靠的是市场结构优化与出海布局,而不是单纯低价抢单。擎天租所说的全国服务网络、交付标准、风险保障体系,本质就是这套能力在组织层面的载体。
对广大中小租赁商而言,“不再盲目扩资产” 是极具参考价值的提醒。重资产买设备的打法,巨头的资金、供应链优势很难被复制;但中小商家可以把有限资源聚焦在服务密度上:就近网点布局、稳定交付时效、可核验的风控与维保体系,在局部区域形成大平台难以覆盖的本地化优势。租赁生意本质上是一门位置生意,本地化履约密度,远比单纯的资产规模更贴近底层逻辑。
 2026-10-29 10:36:50
 29
