
工程机械租赁业并购整合提速:从属地并购到全球产业链卡位
10 月 27 日,工程机械租赁行业的并购脉络值得单独拆解。早期行业整合,大多是同城、同区域中小服务商之间的横向合并;而近两年的并购案例,清晰分化为两大方向:一是国内头部租赁商出海,通过取得属地控股权完成本地化落地;二是产业资本沿产业链向上游制造端、数字化服务平台卡位布局。
两条路径背后共享同一个底层逻辑:国内头部设备租赁企业体量已经走到新阶段,需要依靠资本手段,换取成熟本地网络、客户资源、运营资质与时间窗口。
第一条主线:属地控股权并购,中国租赁商买下海外成熟网络
行业标志性交易落地于 2025 年 5 月 8 日,宏信建发公告收购马来西亚本土头部综合设备租赁商东庆(TH Tong Heng Machinery)80% 股权,也是国内工程设备租赁行业首单跨国控股权并购,标志国内租赁企业全球化,从单纯设点进入 “产业资本 + 属地团队深度整合” 阶段。
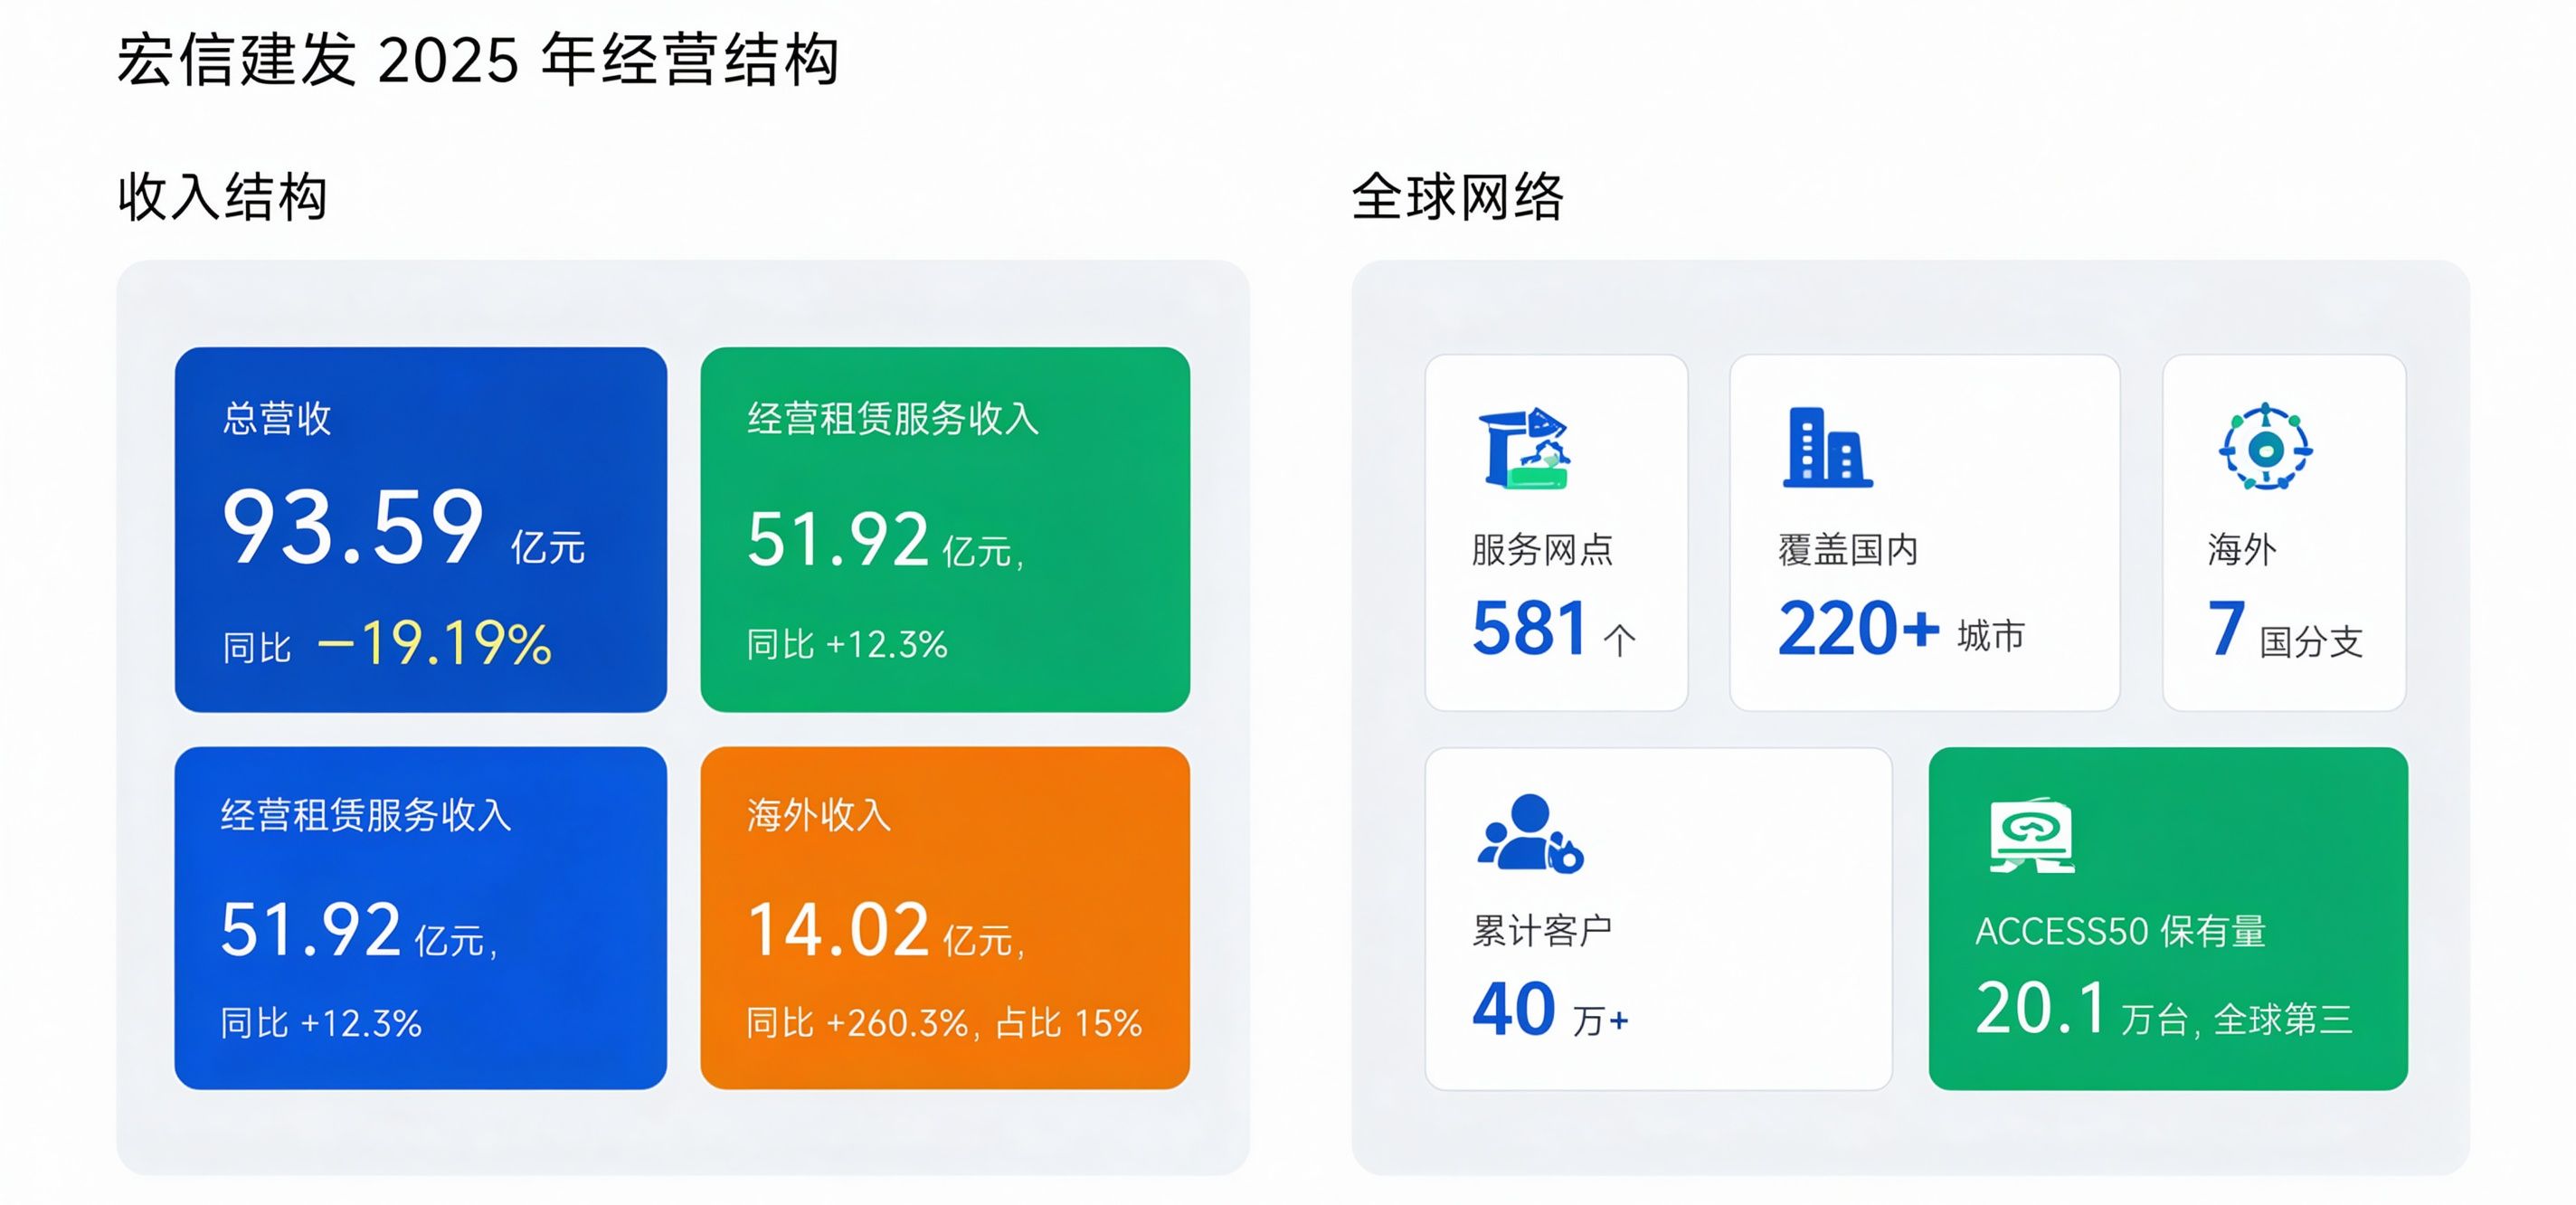
选择控股权收购,而非财务投资、轻资产合作,价值藏在企业经营数据与机队布局里。在 KHL 发布的 2026 年度 ACCESS50 榜单中,宏信建发位列全球第三,高空作业平台保有量 20.1 万台;截至 2025 年末,宏信建发在国内覆盖 220 余座城市,海外分支机构落地马来西亚、印尼、越南、泰国、阿联酋、沙特、土耳其 7 国,累计服务客户超 40 万家。
2025 年宏信建发全年营收 93.59 亿元,同比下滑 19.19%;净利润 1.47 亿元,同比大幅下降 83.6%。拆分业务结构来看,经营租赁主业收入 51.92 亿元,同比增长 12.3%;海外业务收入同比暴涨 260.3% 至 14.02 亿元,收入占比抬升至 15%。
这组数据勾勒出明确的结构特征:集团整体营收承压,但租赁主业保持正增长,海外板块爆发式扩张。在这样的背景下,海外从零自建网点,意味着漫长的团队搭建、仓配布局、客户培育周期;直接收购一家本地成熟租赁商,相当于一次性承接本地机队、仓储网络、客户资源与属地运营团队。属地并购的核心价值,本质是购买时间。
第二条主线:产业资本全链条卡位,打通制造、分销、租赁与数字化平台
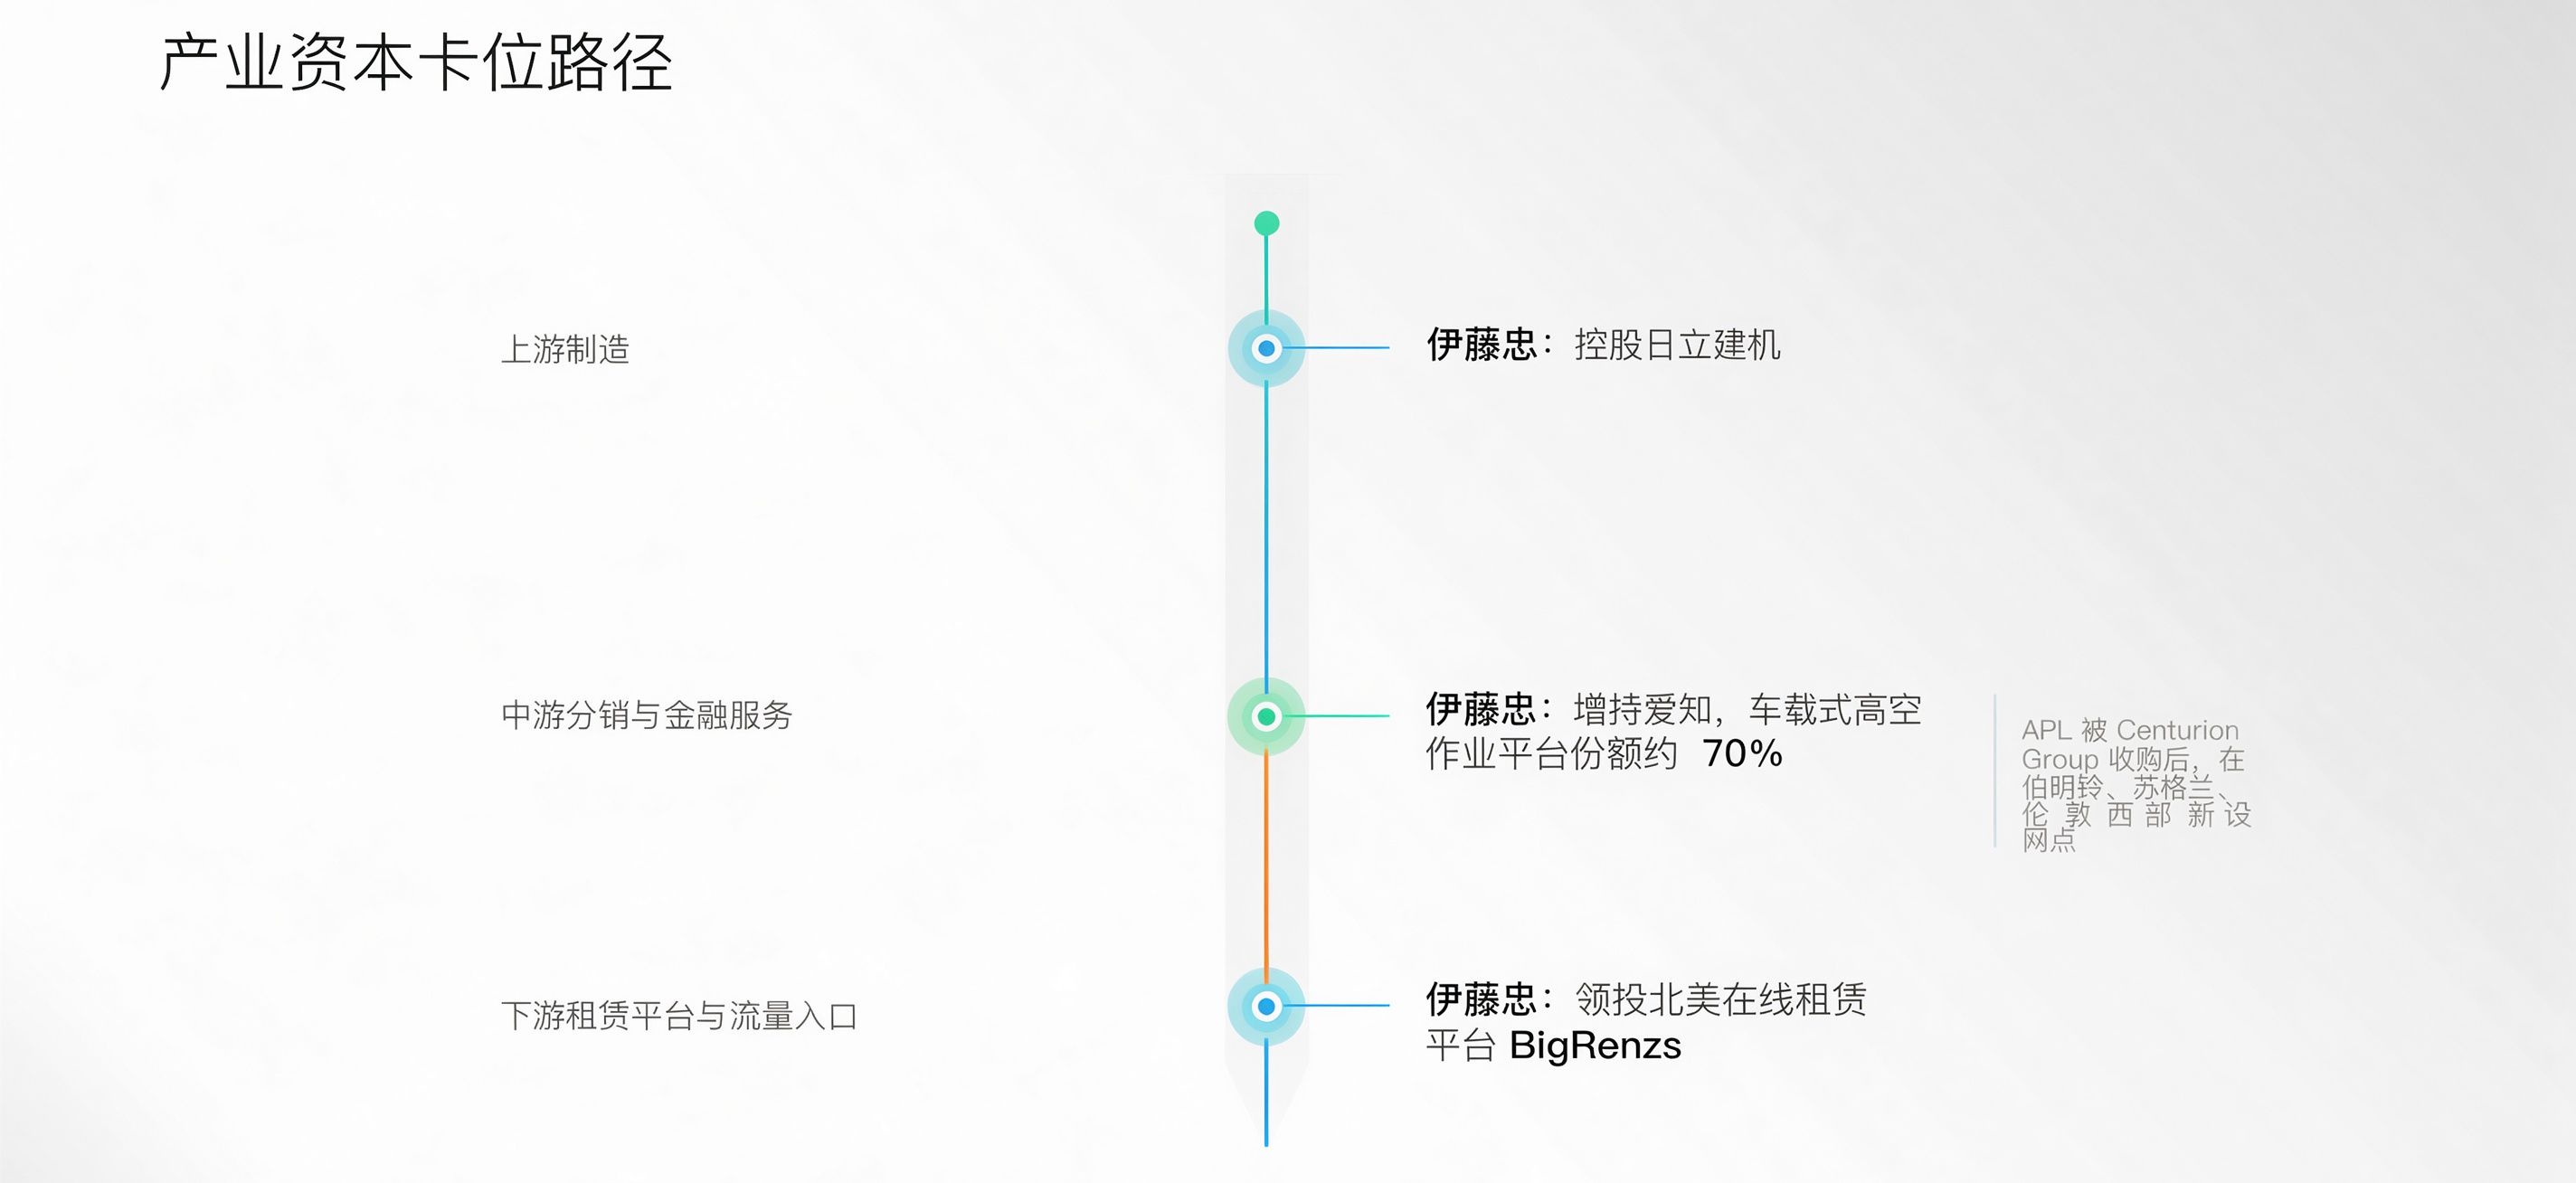
2026 年 4 月 7 日,伊藤忠商事公告计划增持日本车载高空作业平台龙头爱知(AICHI)股份,爱知在日本车载式高空作业平台市场份额约 70%。早在 2025 年 3 月,伊藤忠已经和爱知搭建资本与业务联盟,计划合资设立高空作业平台维保、租赁新主体。
伊藤忠的布局是典型全产业链打法:它同时是日立建机第一大单一股东;在北美战略投资工程机械线上租赁平台 BigRentz;控股北美小型工程机械设备制造商与分销商 Multiquip,手握成熟销售、租赁渠道。串联来看,伊藤忠搭建的生态覆盖装备制造、分销渠道、租赁运营、产业金融、数字化交易,产业链关键节点全部卡位。
协同价值不止于业务叠加。行业公开分析提及,日立建机与约翰迪尔终止北美销售合资之后,伊藤忠成熟的北美渠道网络,成为日立建机重返北美市场的重要支撑。资本入局,瞄准的是产业链话语权,而不只是租赁板块的租金收益。
英国市场的并购案例,则代表本土服务商整合的常规路径。2025 年 5 月,英国专业高空平台租赁企业 Aerial Platforms Ltd(APL)被 Centurion Group 收购。交易完成后,APL 规划新增伯明翰、苏格兰、伦敦西部服务网点,补齐中部制造业走廊、苏格兰高空租赁供给短板、加密伦敦区域密度。收购成熟经营主体,再持续补网点,是区域租赁商整合后的标准扩张路径。
格局标尺:头部登顶,但行业整体依旧高度分散
并购活跃度持续走高的另一面,是全球高空作业平台租赁格局迎来标志性变化。KHL 2026 ACCESS50 榜单中,海南华铁凭借 22.9 万台高空作业平台保有量、26.1% 增速,首次登顶全球第一,这也是中国租赁企业第一次拿下该榜单榜首;宏信建发 20.1 万台位列第三;United Rentals(联合租赁)21 万台排在第二位,另持有 3.7 万台伸缩臂叉装车资产。
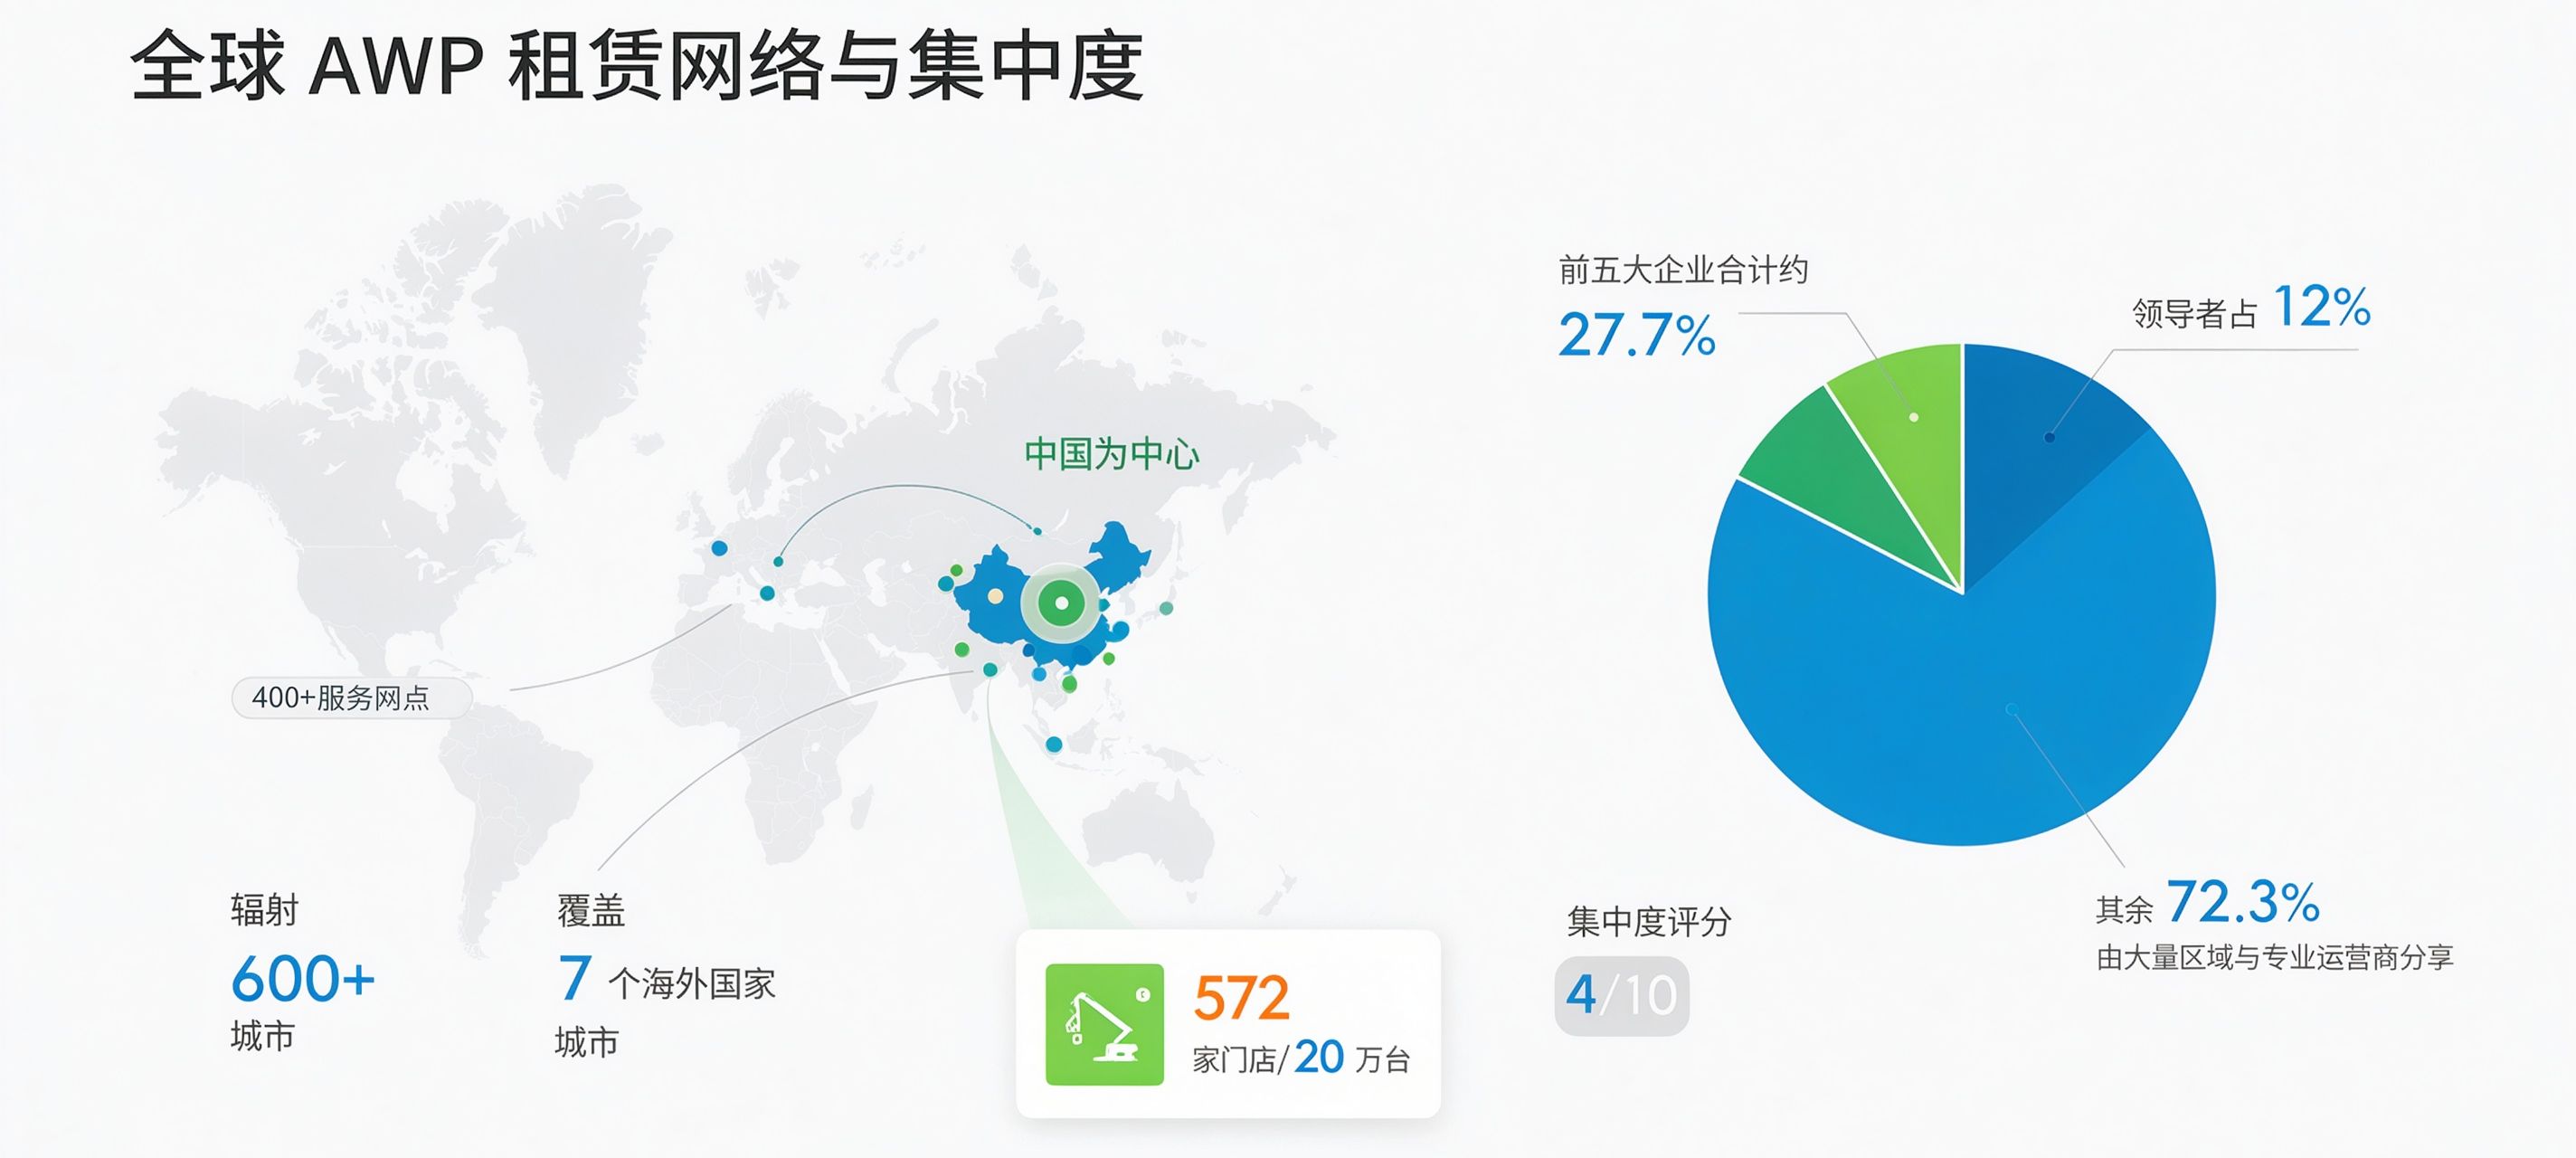
同期 IRN100 全球租赁百强榜单,海南华铁以 7.21 亿欧元租赁营收位列第 25 位,较上一年提升 2 名;截至 2026 年 6 月底,海南华铁境内外网点突破 400 个,业务覆盖 600 余座城市,管理设备资产总规模超 300 亿元。
但头部登顶,并不代表中小租赁商失去生存土壤。全球 AWP 租赁市场集中度评估显示,行业集中度仅 4 分(满分 10 分),前五家头部企业合计市场收入占比 27.7%;龙头 United Rentals 单独占 12%,剩下 72.3% 市场份额,由海量区域性、垂直细分租赁商瓜分,没有任何一家主体能够在全球范围内主导定价权。
联合租赁自身成长路径也印证网点密度的壁垒价值:自 1997 年成立以来,它累计完成近 300 笔并购,逐步成长为全球设备租赁龙头,目前在美、加、法、德、英、荷、比、新、澳运营 1470 个分支机构。
落到国内租赁商身上,可以提炼三个清晰判断:
第一,出海路径已经跑通,控股权收购 + 属地团队运营是现阶段验证有效的模式,马来西亚项目就是标杆样本;
第二,产业资本持续入场,会沿着电动化、服务化两条主线持续抬升产业链话语权,制造端、平台端资源会持续向头部集中;
第三,市场底层依旧分散,七成以上份额属于区域玩家。国内行业周期承压阶段,深耕本地、做厚属地维保与调度服务,依然是中小租赁商可持续的生存路线。联合租赁遍布各地的网点、APL 补齐苏格兰空白市场的策略,都指向同一个结论:贴近工地的网点密度,本身就是难以快速复制的护城河。
 2026-10-28 10:44:47
 54
