
保租房供给加速放量:成都已筹22.6万套、运营7.8万套,TOD模式成主力
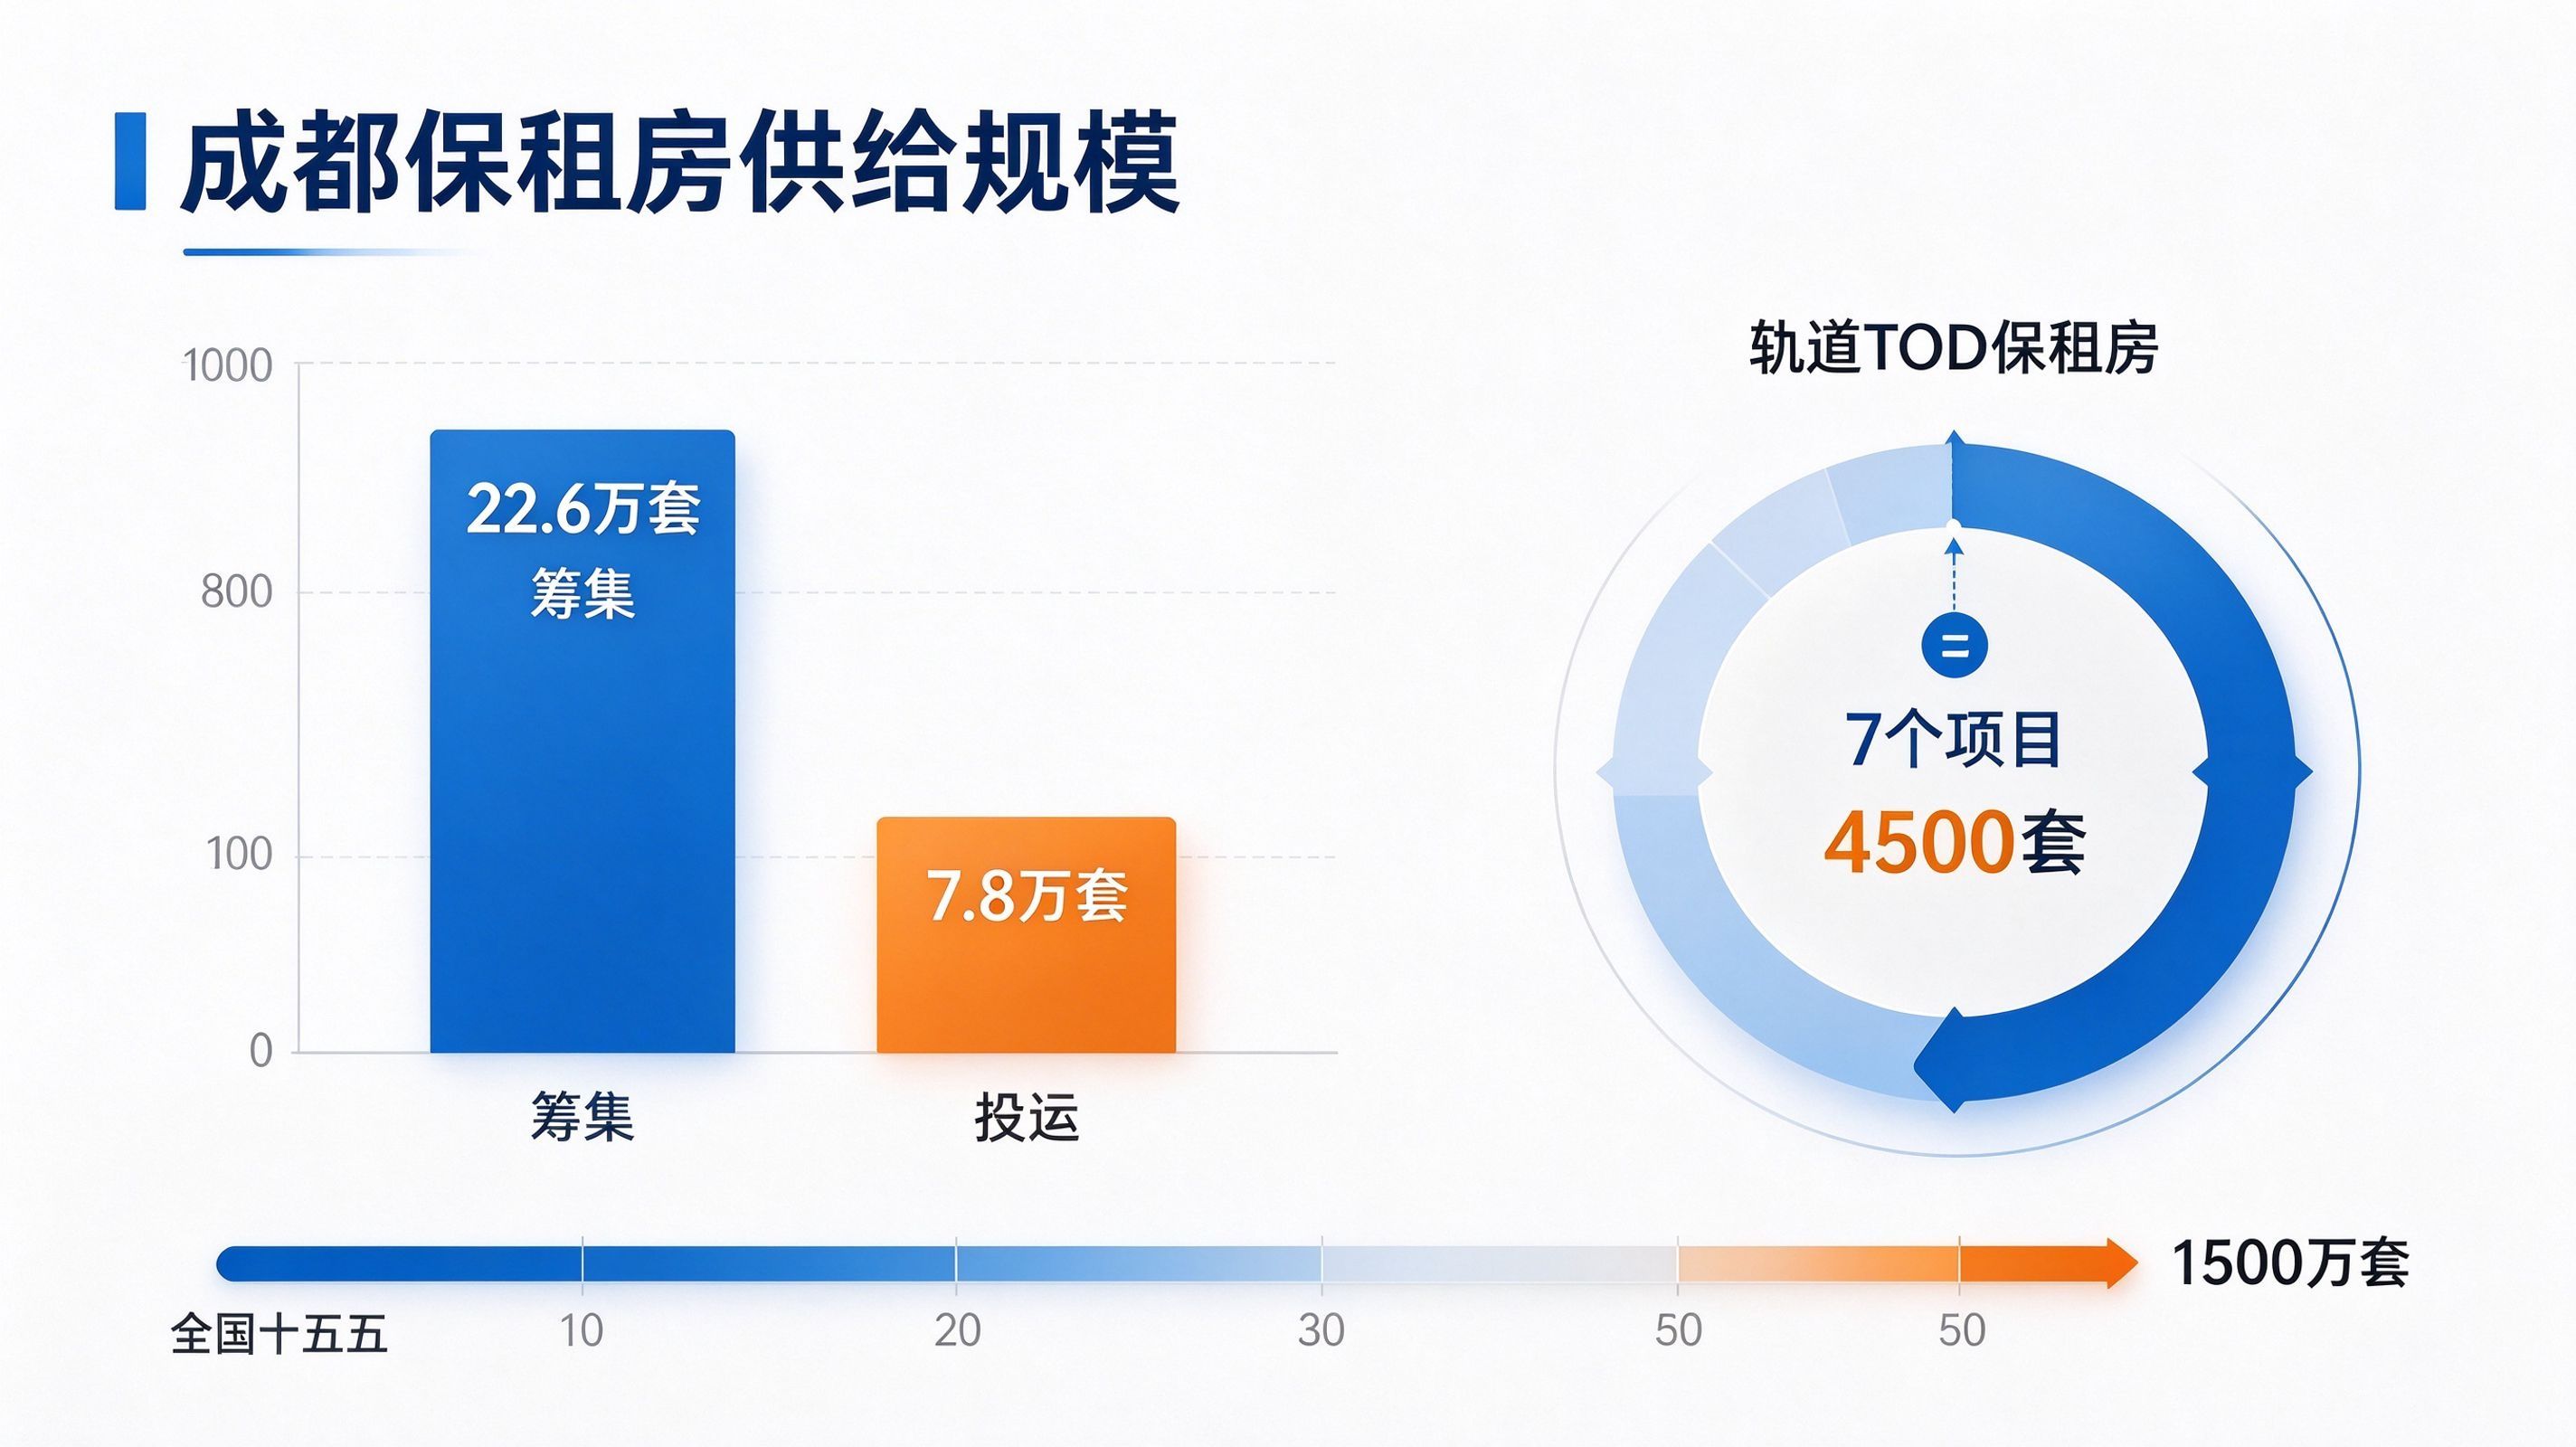
结合成都市住建局发布的《成都市人才优租行动实施细则》政策解读,截至 2026 年 2 月底,成都累计筹集保障性租赁住房 22.6 万套(间),已经投入运营约 7.8 万套(间)。对比今年 1 月公开数据,当时筹集量 22.38 万套、投运 7.1 万套。短短一个月,新增筹集房源 2200 套、投运 700 套。新增节奏不算激进,但整体盘子已经颇具规模。
其中成都轨道 TOD 保租房是很有代表性的一支。目前已经落地 7 个项目,超 4500 套房源投入使用,服务租户超 7000 人,打造出 “TOD + 未来社区 + 租住生活” 这套模式。产品分成三类:青年活力社区、品质舒适社区、温馨家庭社区,远期规划总量 2.5 万余套(间)。
拉高视角看全国,“十四五” 期间全国计划筹集保租房 870 万套(间),到 “十四五” 收官,各类保障性住房加上安置房累计落地 1100 多万套(间)。住建部在 2025 年 10 月释放的 “十五五” 方向里,计划新增保租房 1500 万套(间),重点布局人口持续流入的大城市和城市群,租金控制在当地市场价的 60%–80%。
克而瑞长租的跟踪数据也印证供给放量的趋势:2026 年 2 月,22 座城市上新 24 个典型集中式公寓项目,新增房源 12000 余套,其中保租房占比高达 85%,机构预估全年新增保租房规模接近 19.9 万套。房源持续入市,是住房租赁市场近两年最确定的主线。
两条硬性规则,稳住租客长期成本预期
保租房租金能稳定低于周边商品房租赁价格,并不是运营方持续让利,而是政策条文划定了刚性边界。
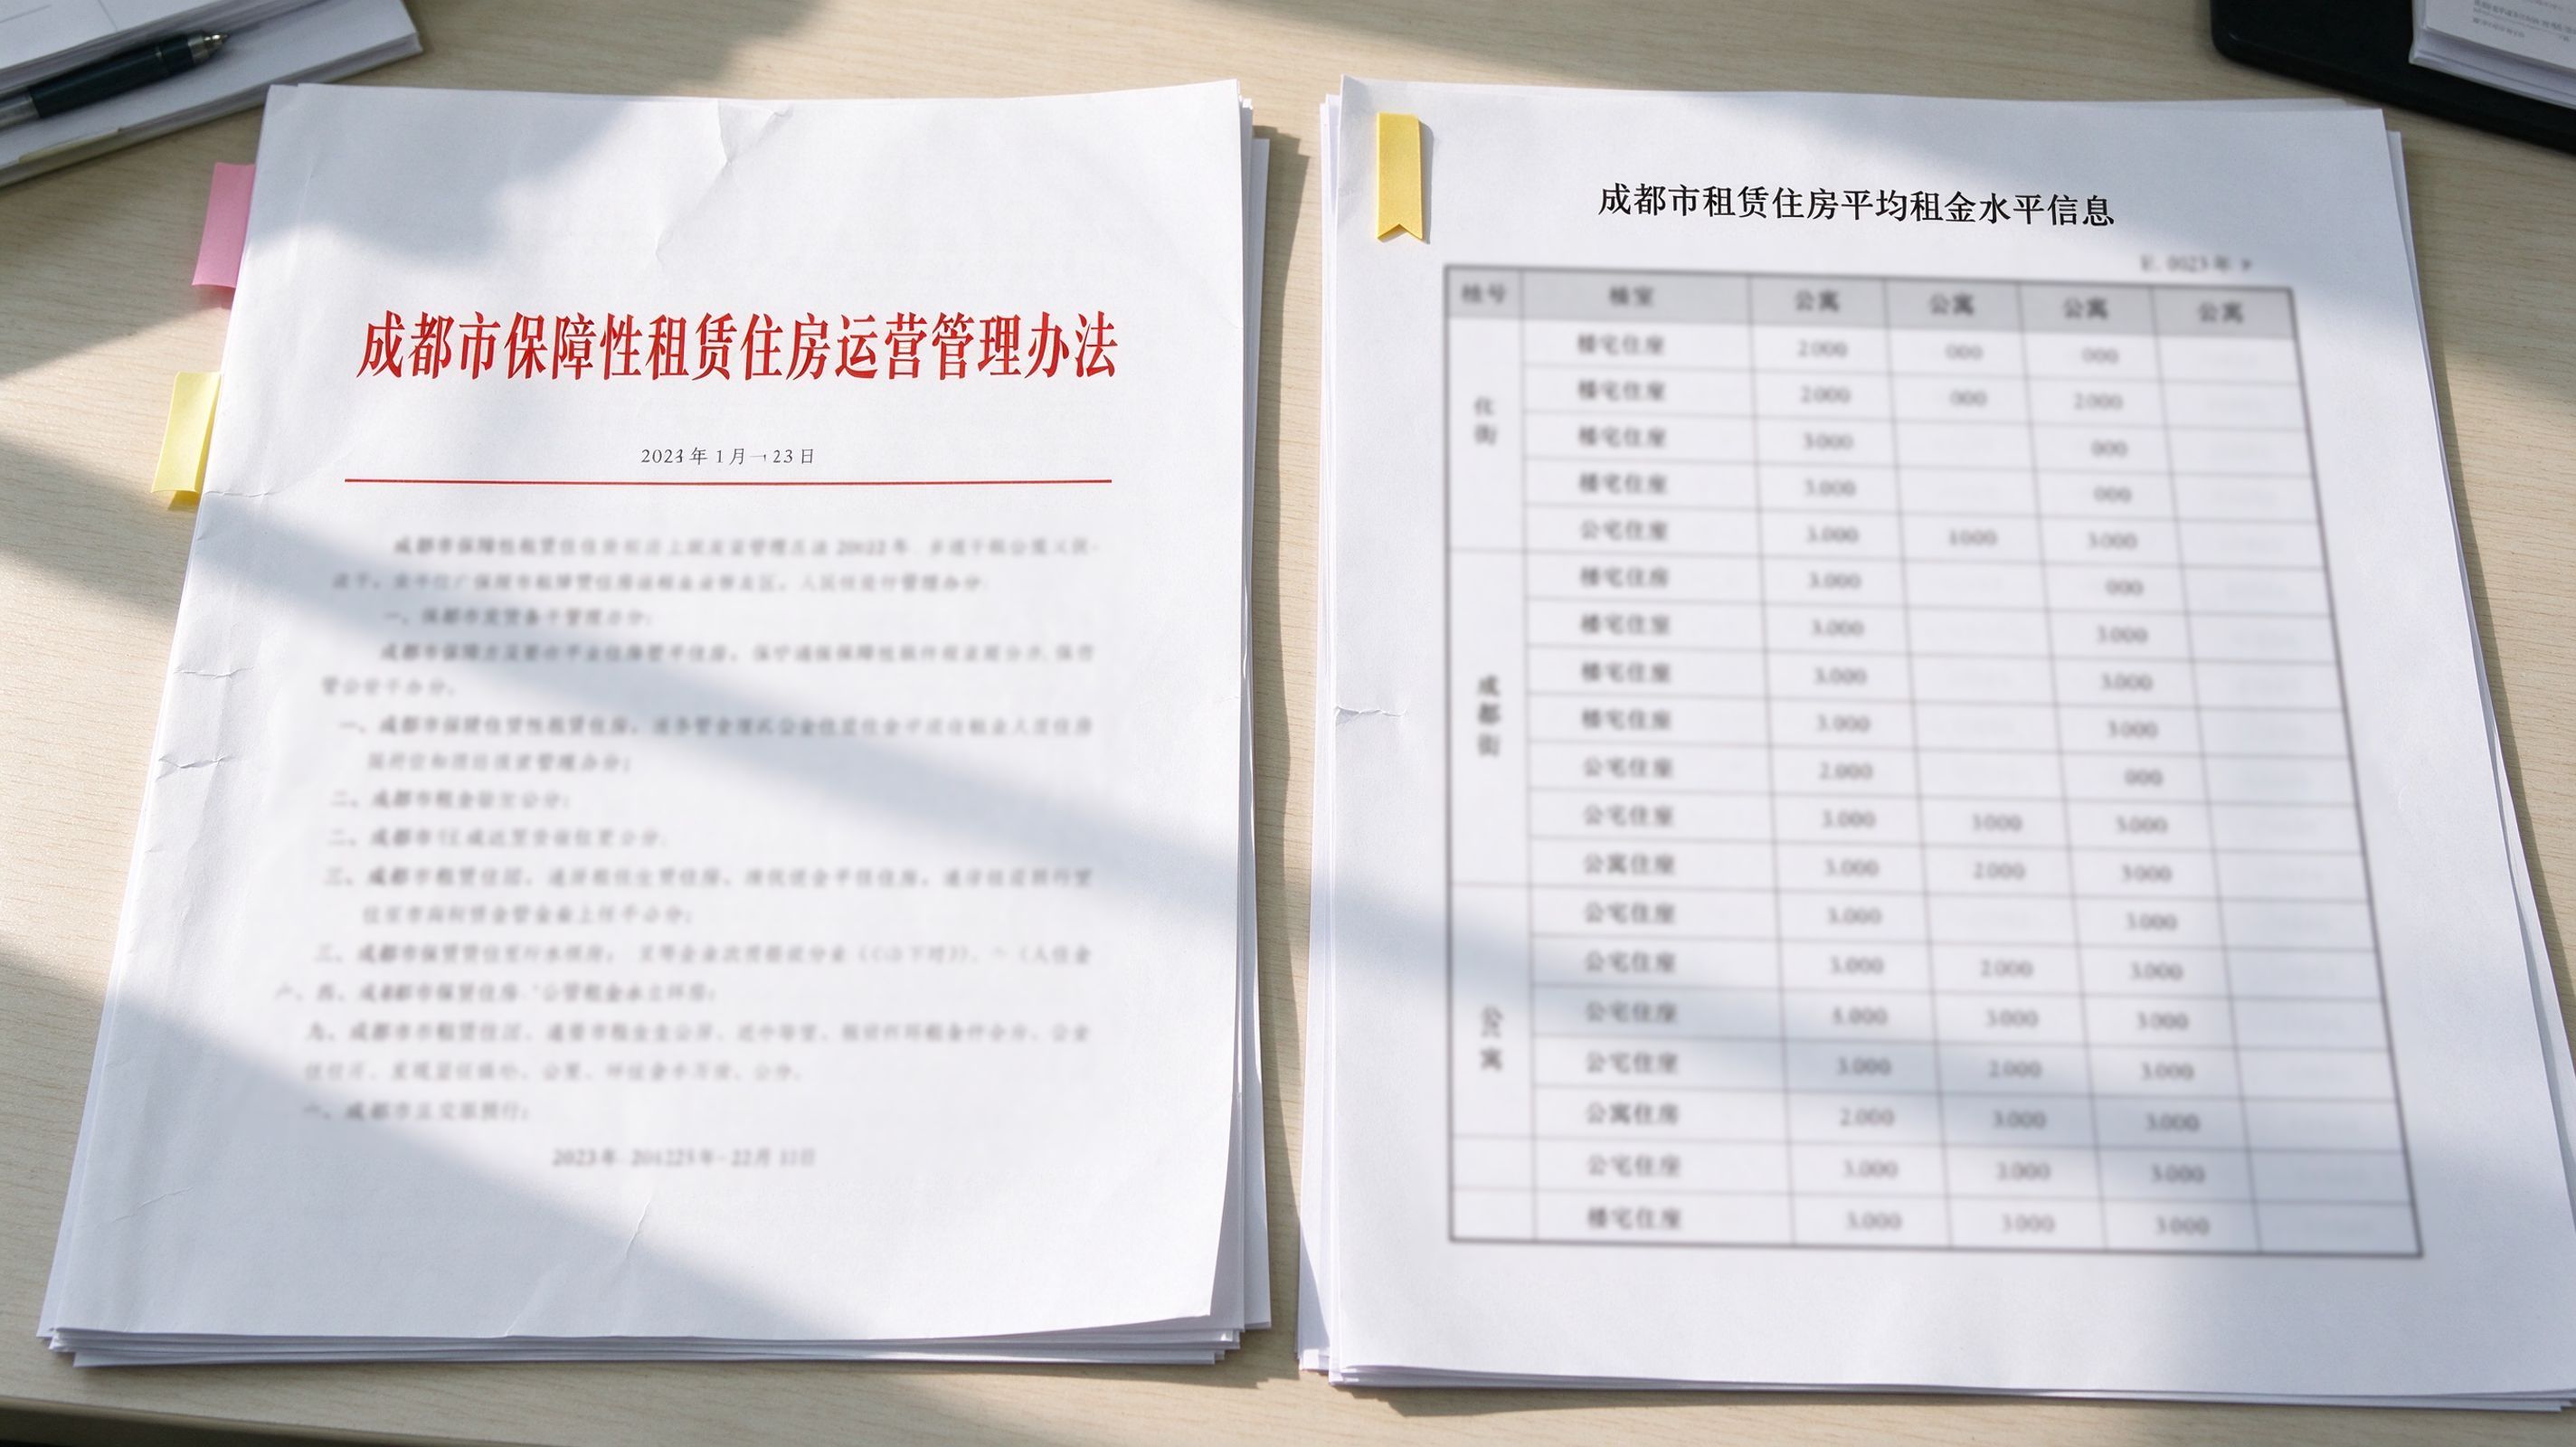
根据《成都市保障性租赁住房运营管理办法》:保租房租金不得超过同地段、同品质房源市场价的 90%;租金调价按年度执行,每年涨幅最高不超过上一年租金的 5%。两条叠加下来,租客很容易算清长期租住的成本底线:入市不超九折,后续涨价幅度被锁死,哪怕签五年长租,租金波动风险也可控。
配套收费规则同样有明确约束:租金支持月付、季付,一次性预收最多 3 个月租金,押金上限为 1 个月租金;物业费执行政府指导价,水电气按民用标准结算;车位租金不能高于周边小区行情;运营服务费要低于行业平均水平,不允许巧立名目额外收费。
租金测算的基准,来自成都市房屋租赁服务中心每季度对外发布的街道级租金数据,分住宅、公寓、宿舍三类,精确到镇街。拿 2026 年三季度的数据举例:高新区石羊街道住宅类 46.49 元 /㎡・月、公寓类 61.07 元 /㎡・月;锦江区春熙路街道住宅 43.87 元 /㎡・月;武侯火车南站街道住宅 41.71 元 /㎡・月;天府新区太平街道仅 12.22 元 /㎡・月。普通人对照这份基准表,就能大致判断一个保租房项目定价是否合规。
各地定价梯度不一样,保障人群也分层
不同城市对保租房的价格管控尺度差别很大,直接带来产品竞争力的差异。
深圳分了两档:政府统一配租的保租房,租金按市场参考价 6 折定;社会主体自持运营的,上限为市场价 9 折。温州则统一要求不高于市场租金的 80%。成都采用的是 90% 上限模式。同样叫保租房,深圳政府配租房源的价格优势,和成都社会主体运营项目不在一个维度,直接拿两地单价对比很容易失真。
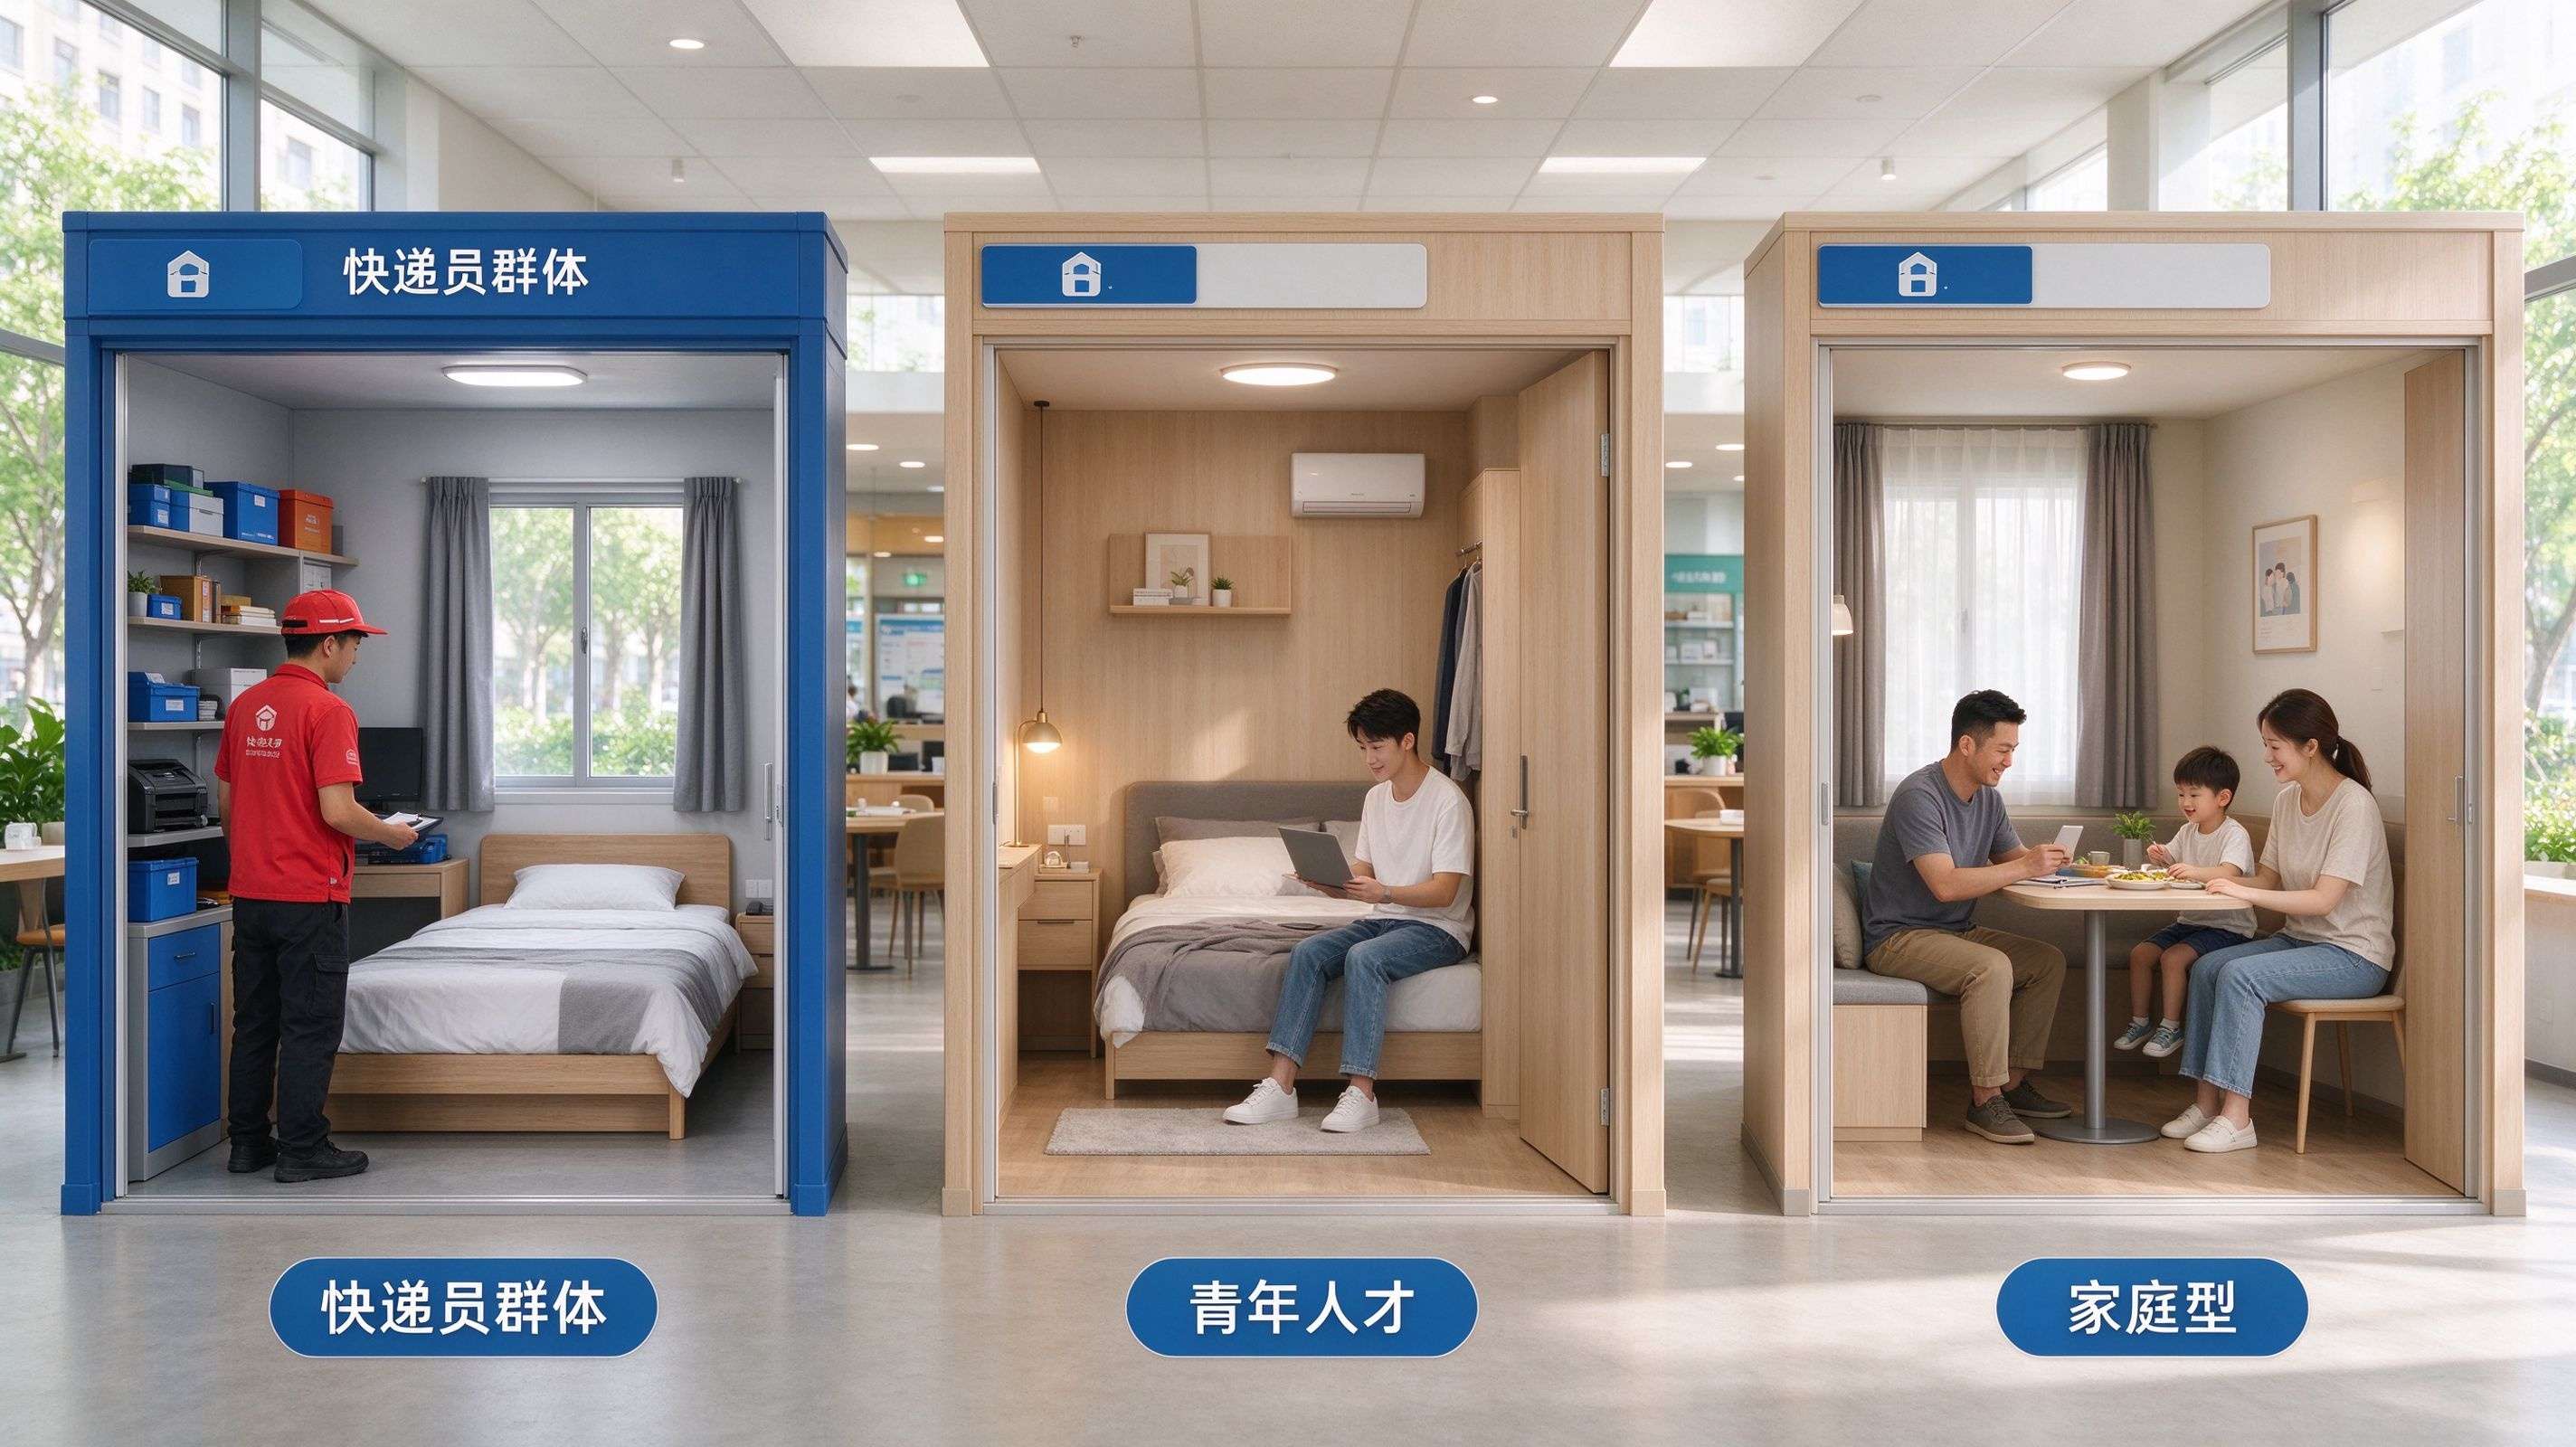
保障群体也做了分层。面向快递员、环卫工这类新就业群体的 “彩领之家”,更多提供床位、单间,主打基础落脚需求;成都 A–F 类人才可以优先选房,叠加租金补贴:A、B 类全额补贴,C 类补贴 70%,D、E 以及符合条件的 F 类补贴 50%,补贴面积上限 50㎡,最长补贴 36 个月,采用先入住、后补贴,按年度一次性发放。
成都还有一条容易被忽略的人性化安排 —— 租购衔接。如果租户后续买了商品房或者保障房,可以申请最长一年的腾退过渡期,过渡期内依旧按原来的租金标准缴费,不用仓促搬家。
替代效应显现,商品租房租金持续承压
大量保租房投放市场,最直观的影响就是分流市场化租房的需求,给个人房东、商业长租公寓带来比价压力。克而瑞长租的判断是,供给持续加码之下,租赁市场竞争还会继续,租金整体承压。杭州市场已经出现这个现象,一季度新推出 2190 套保租房,对本地商品租房形成明显分流。
落到成都本地数据,2026 上半年个人出租房源成交 8.08 万间,同比上涨 22.3%,但挂牌房源的单位租金同比下滑 8.4%。顺带一提本地写字楼市场,仲量联行、世邦魏理仕、戴德梁行三家机构统计口径不一,甲级写字楼租金、空置率数据有明显出入,这本身也是市场观察里一个有意思的切面。
放到全国大盘,中指院《2026 上半年中国住房租赁市场总结与展望》显示,一线城市租金小幅上涨 0.6%,结束连续两年下行;二线、三四线城市租金依旧分别下跌 1.2%、0.79%,不过跌幅相比去年同期收窄超 0.6 个百分点。50 城租金房价比来到 2.28%,对比 2023 年初低点抬升 0.3 个百分点。
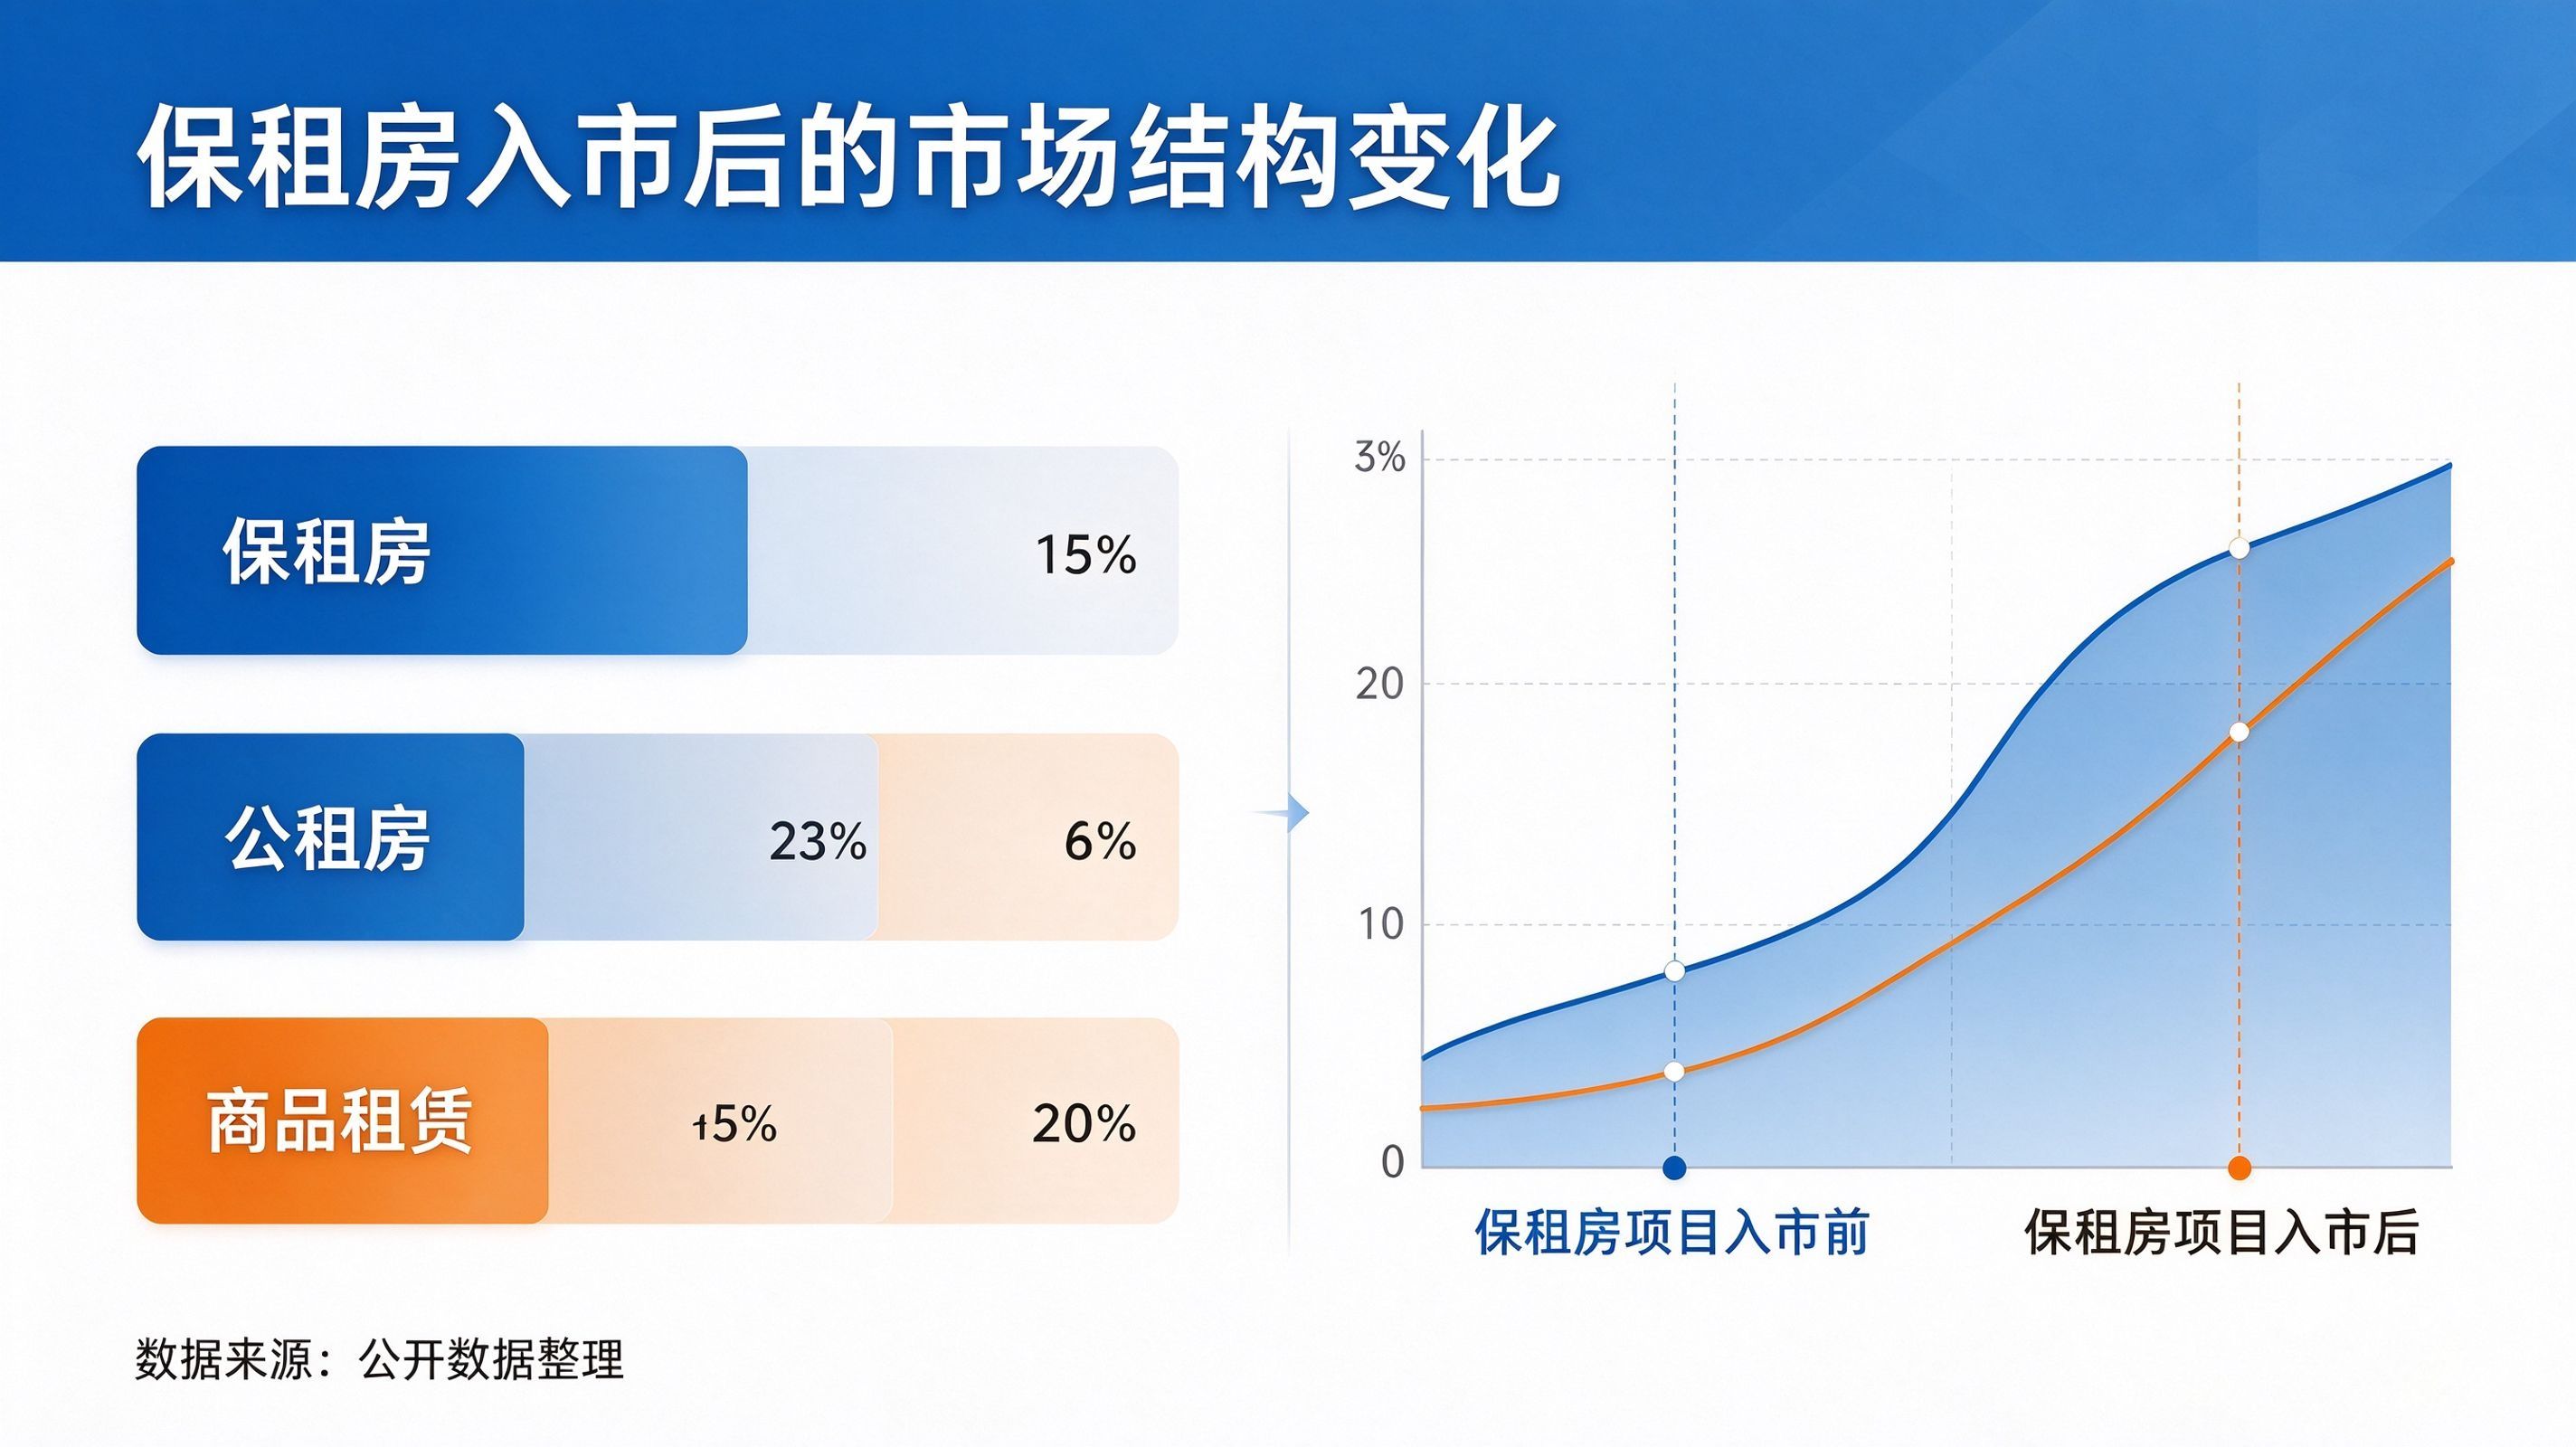
把这些信息放在一起不难看出:租赁市场的矛盾,已经从单纯的租金涨跌,转向供给结构的重塑。
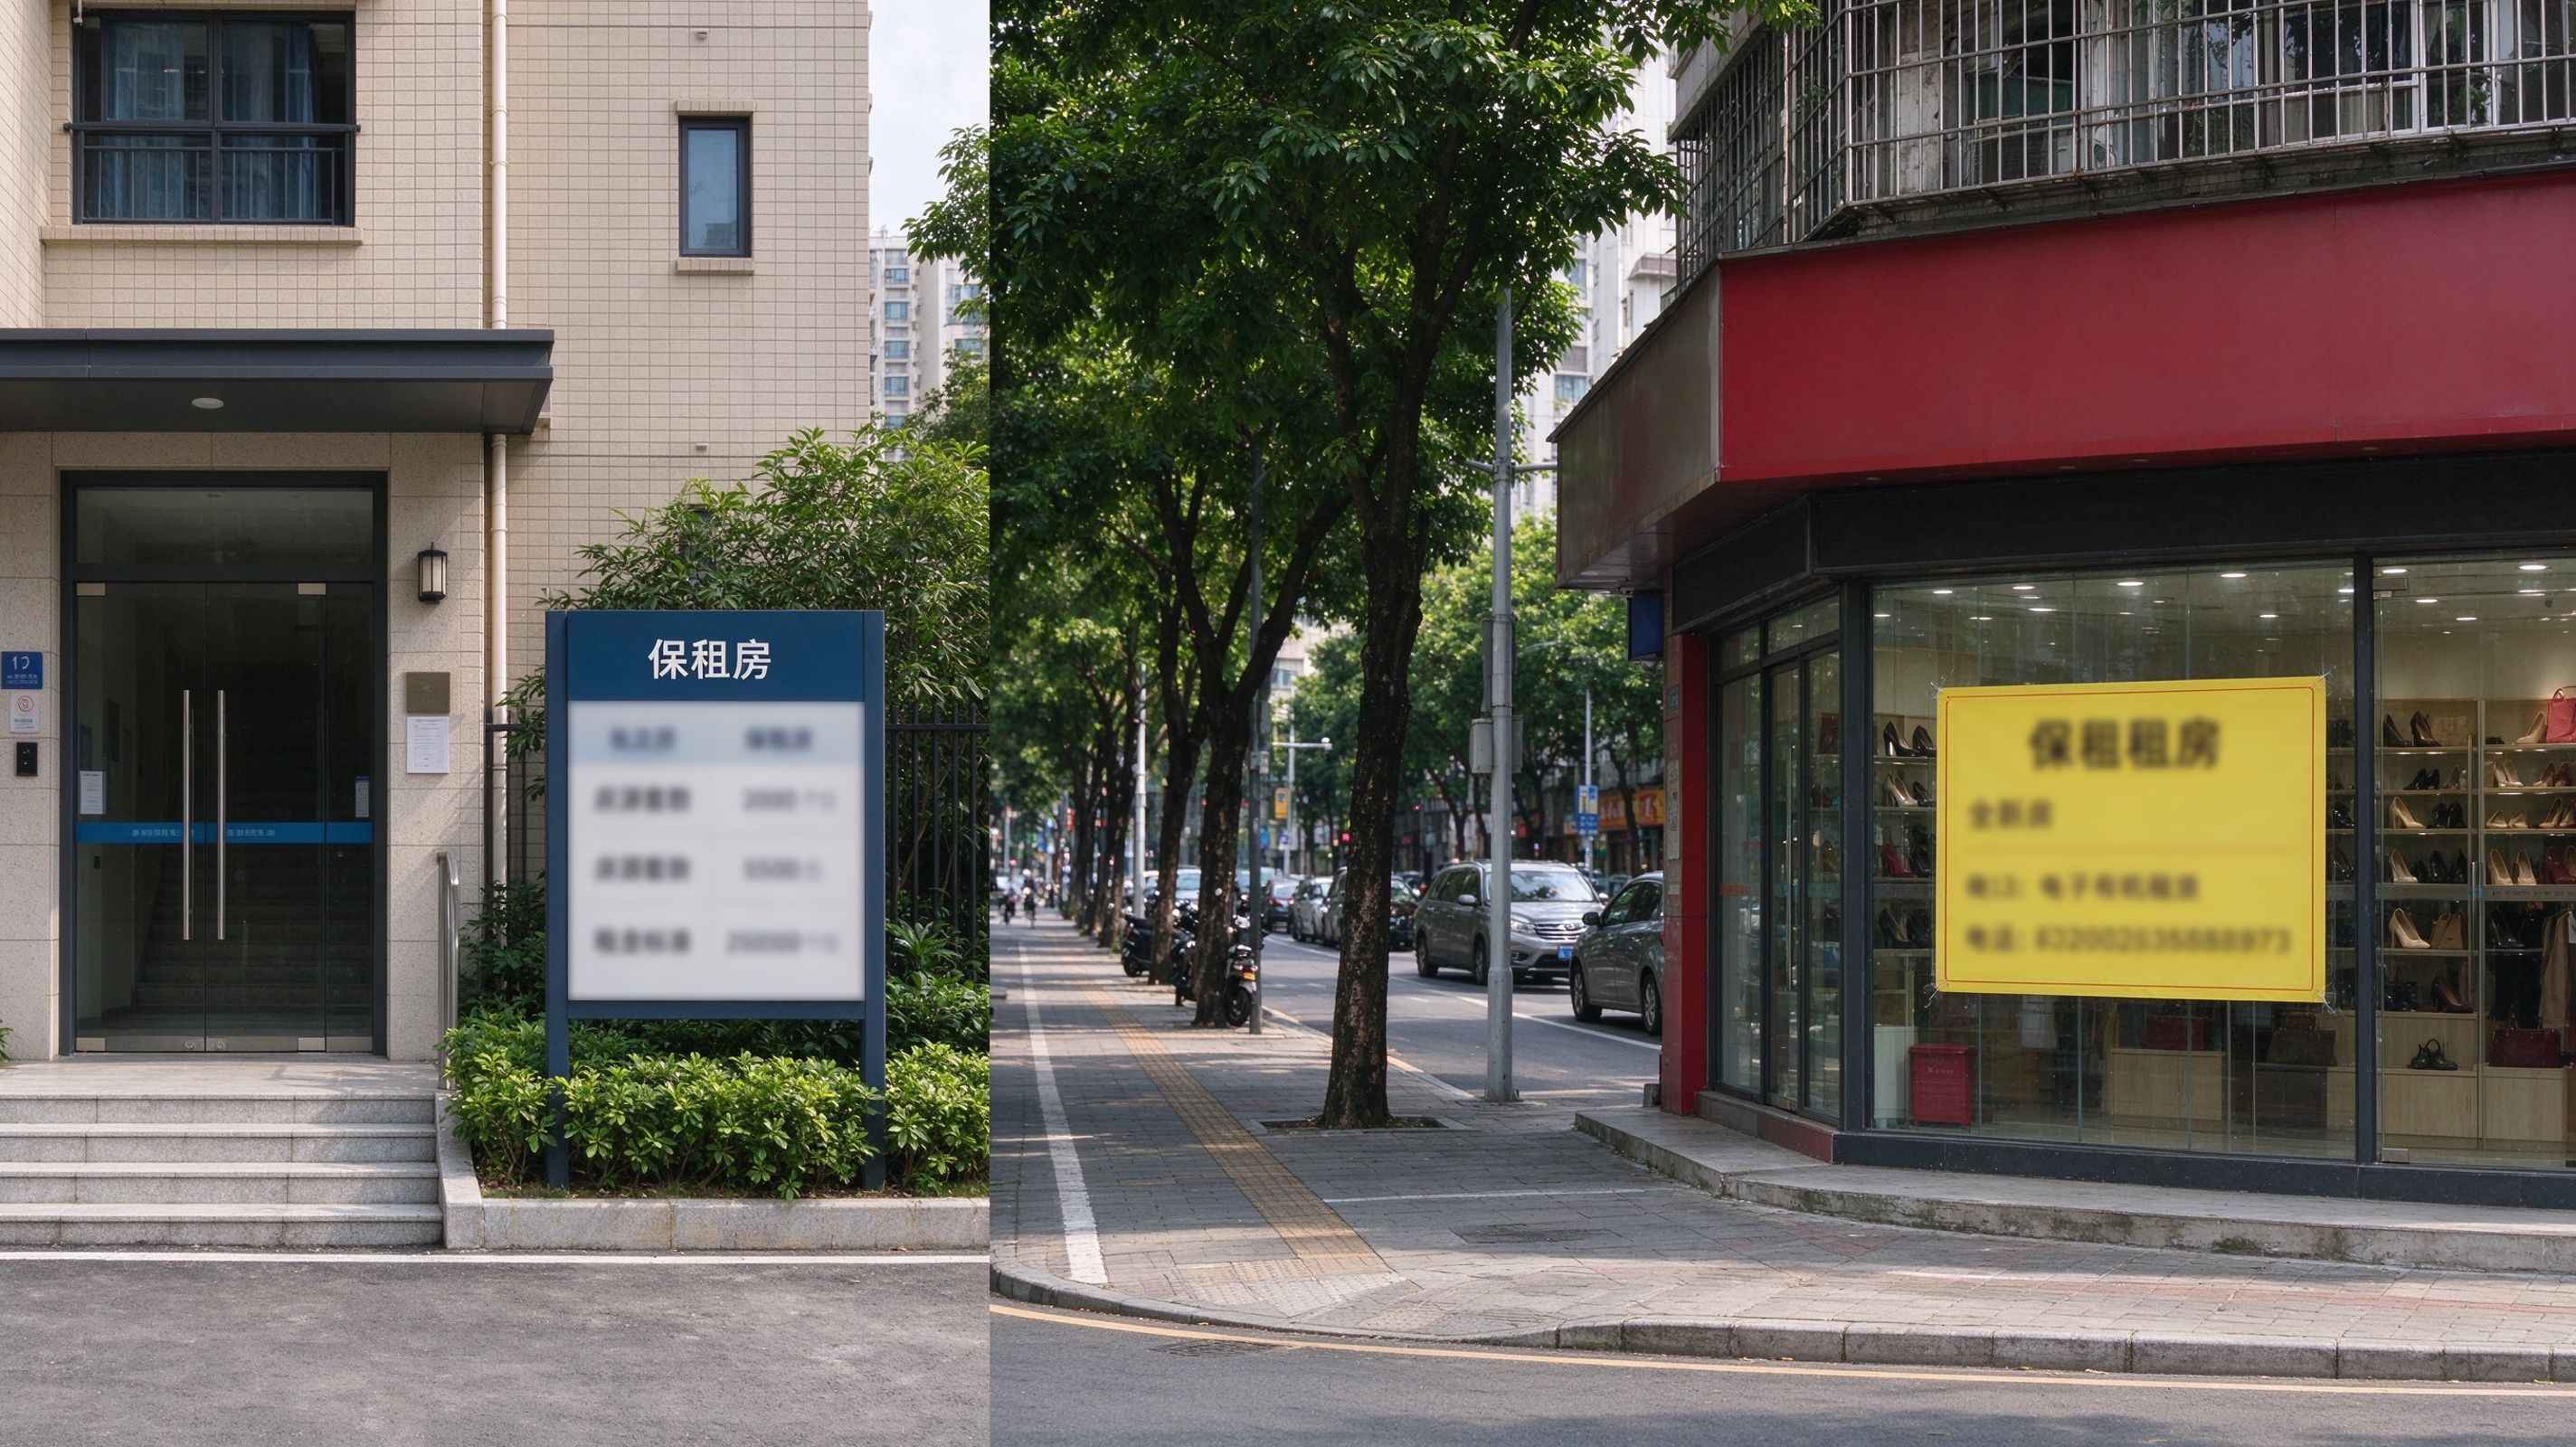
一句话总结:保租房早已不是租赁市场的补充配角,而是供给里的核心组成。以同街道市场租金 9 折为定价天花板、年涨幅封顶 5% 这套规则,客观上给周边市场化出租房源划定了价格上限。
 2026-11-03 12:00:44
 69
