
丽泽商务区承接金融与科技办公外溢:新楼体、相对低单价、轨交便利成京西增长极
北京办公市场的坐标,正在被重新书写。
过去,国贸、CBD、金融街构成传统办公的 “铁三角”。但在新增供应和租金压力的共同作用下,这个格局已经出现松动。西部的丽泽商务区,正借着 “第二金融街” 的定位和轨道交通红利,悄悄承接从核心区外溢出来的金融、科技和专业服务租户。
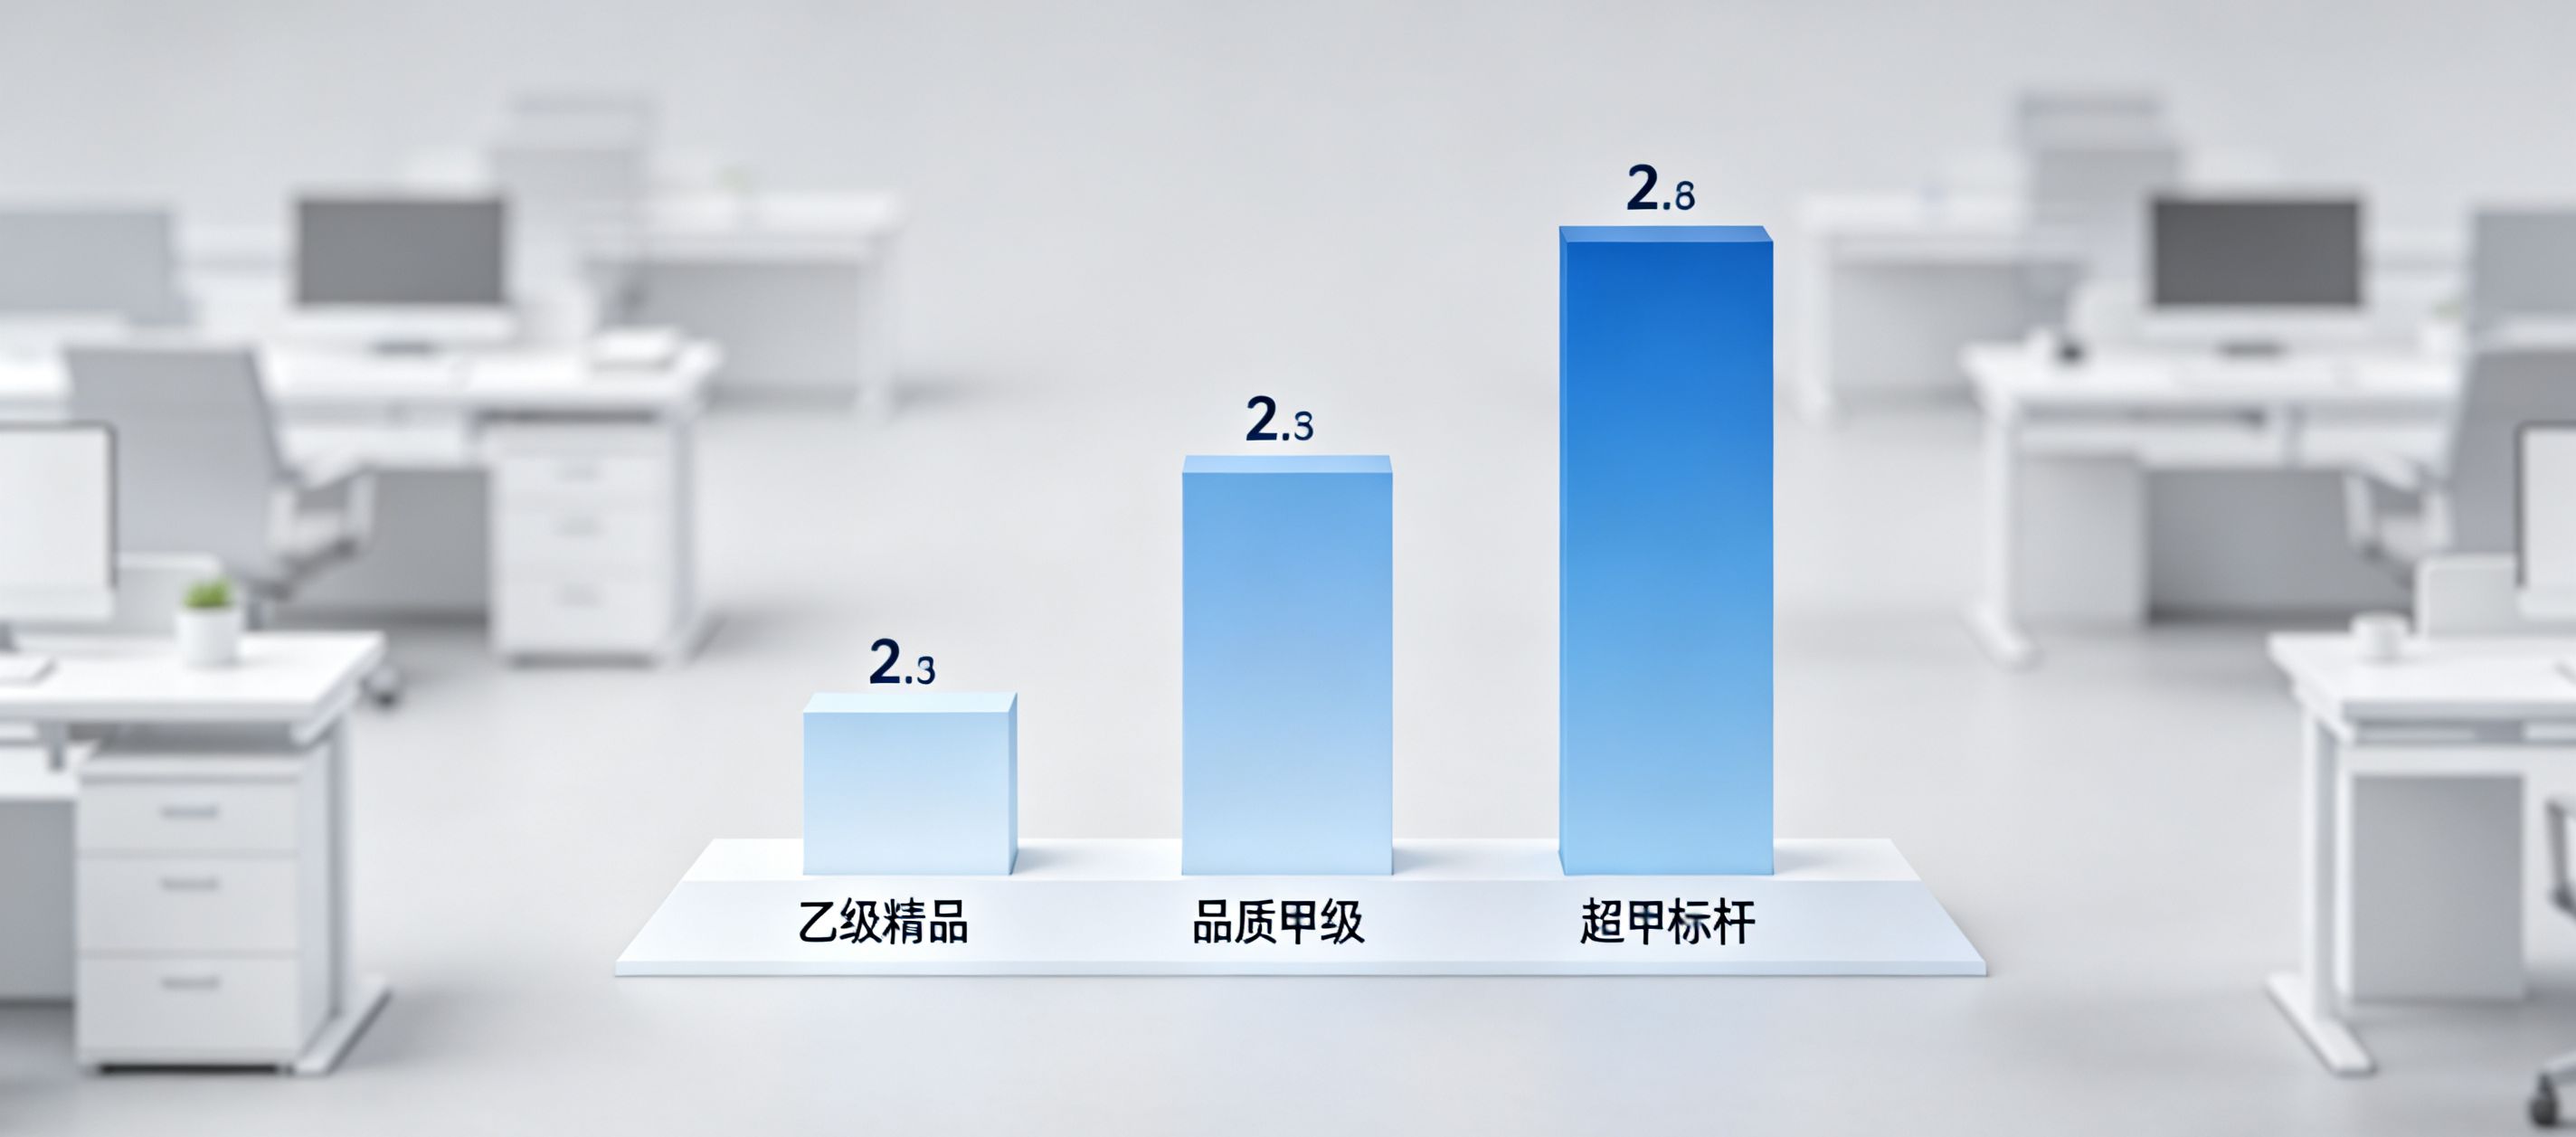
公开租金参考显示,丽泽乙级精品楼的日租金约 4.2–5.5 元 /㎡・天;超甲级代表项目丽泽 SOHO 约 7–9 元 /㎡・天;平安金融中心约 6.5–8.5 元 /㎡・天。和国贸、CBD 动辄两位数的高位相比,丽泽的吸引力很直接:更新的楼体、更有弹性的单价、便利的通勤条件。这三个支点,正在把京西办公租赁的增长重心推向丽泽。
西强东弱:丽泽吃到了什么红利
所谓 “西强东弱”,并不是简单的东边不行了,而是商务资源正在向西部、南部的新兴商务区外溢和重构。丽泽的底层优势,主要来自两个方面。
一是定位。丽泽被规划为金融街的外溢承接区,这意味着它天然靠近金融、专业服务、企业总部这类客群。对于不想继续承担金融街、国贸高租金,但又不能离核心商务圈太远的企业来说,丽泽是一个 “近而不贵” 的选择。
二是交通。丽泽是北京少有的轨交枢纽型商务区,目前已有 14 号线、16 号线贯通,远期还规划五线交汇。它的通勤半径,实际上可以覆盖金融街、中关村,甚至延伸到雄安方向。对于金融机构后台、科技公司、专业服务机构来说,这一点非常关键 —— 租金便宜但通勤崩盘,团队很难稳定;丽泽的优势,是在降本的同时没有把通勤条件完全牺牲掉。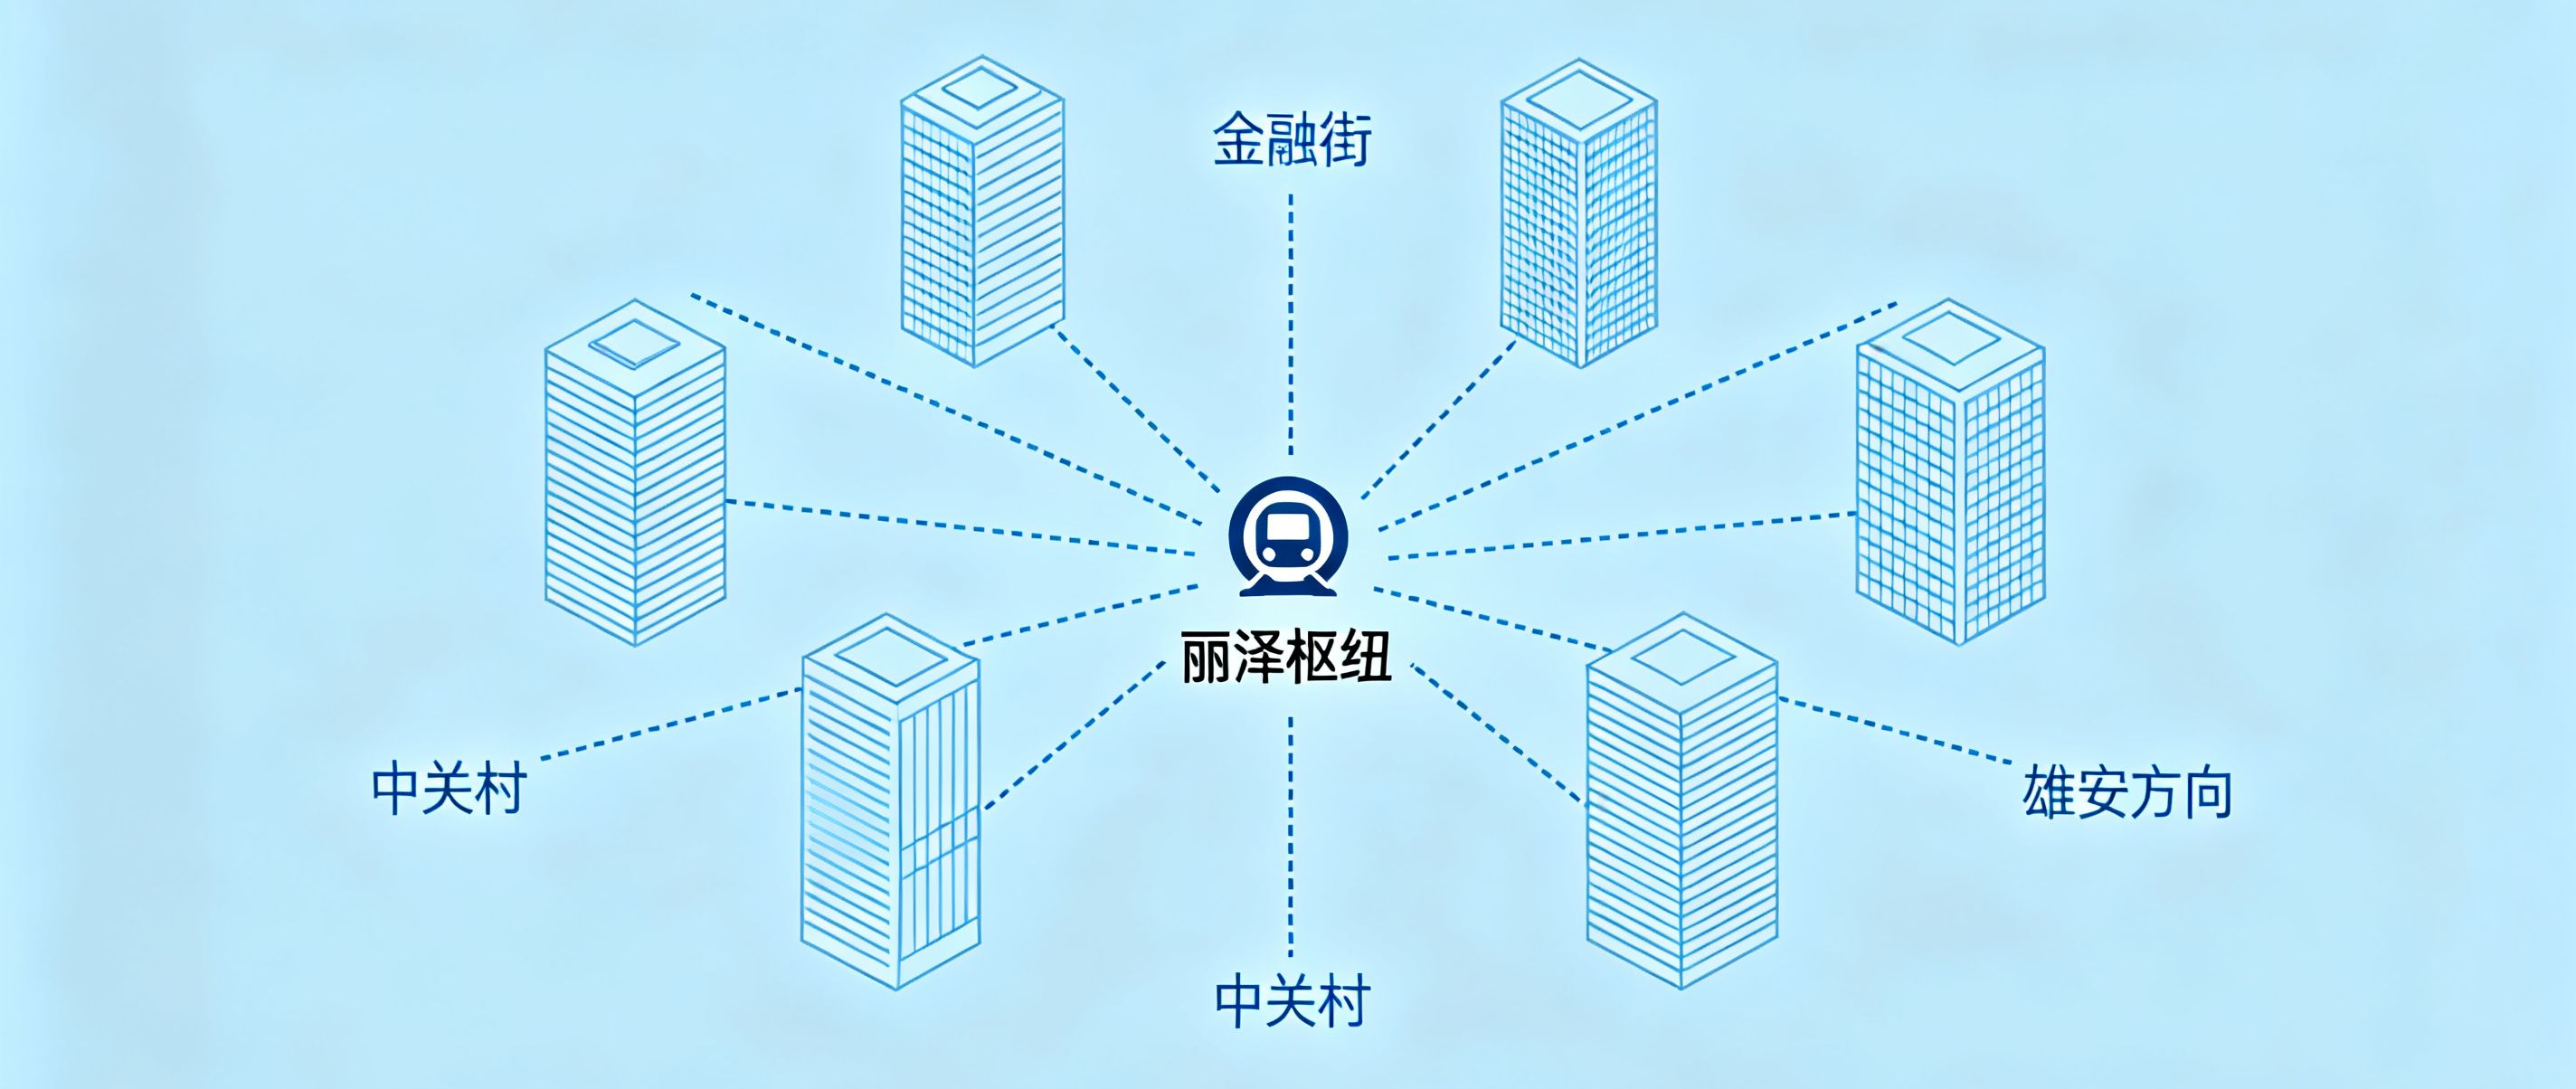
新楼体则是丽泽最直观的卖点。相比金融街、国贸一带不少 2000 年前后建成的写字楼,丽泽的楼宇普遍更新,硬件配置、大堂、电梯、户型面宽更符合当前企业需求。对金融、咨询、科技公司来说,新楼带来的形象价值,有时并不低于单价优惠。
也正因为如此,丽泽内部出现了明显的分层。比如聚杰金融大厦这类偏乙级、小户型较多的项目,日租金约 4.2–5.5 元 /㎡・天,门槛相对友好,适合小微团队、分支机构和初创型办公需求;金唐西联、青海金融大厦等项目约 5–6.5 元 /㎡・天;平安金融中心、丽泽 SOHO 等标杆项目约 6.5–9 元 /㎡・天。不同预算的企业,都能在丽泽找到对应档位。
这种分层供给,本身就是一种抗空置结构。市场热的时候,形象型租户会往标杆项目走;市场调整的时候,价格敏感型租户、分支机构、后台部门又会承接中低档位。无论行情好坏,总有一档需求能对上。
价格梯度:从 4 元到 9 元的分层逻辑
丽泽的租金不是一个统一数字,而是按楼龄、硬件、户型和地铁距离拉开的梯度。
预算有限的团队,可以选择聚杰金融大厦一类的高性价比楼,用 4.2–5.5 元 /㎡・天的成本落位京西;看重楼体形象和办公环境的企业,可以考虑平安金融中心、丽泽 SOHO 一类标杆项目,租金约 6.5–9 元 /㎡・天;介于二者之间的金唐西联、青海金融大厦等项目,则适合追求 “形象不差、价格不顶格” 的中间层。
对于选址企业来说,这种梯度非常重要。它意味着丽泽不是只有 “贵价地标” 一种叙事,也不是只有 “低价散楼” 一种选择,而是从分支办公、小微团队到区域总部,都有对应的承接空间。
给选址者的三条实操建议
如果正在考虑丽泽,建议先把目标拆清楚,不要被中介的统一带看节奏带着走。
第一,先定方向:是要形象,还是要性价比。如果是金融机构分支机构、品牌展示型办公,可以优先看标杆项目和中上档位楼宇;如果是后台、客服、研发团队或小微办公室,则没有必要硬冲最贵的楼。先把档位划清,后面的谈判才有抓手。
第二,不要只看挂牌单价,要算三年综合成本。丽泽的竞争比较充分,免租期、租金递增、物业费、空调加时、停车位费用,都有一定弹性空间。把这些项目全部纳入成本模型,才知道真实价格到底贵不贵。
第三,优先选地铁上盖或近换乘站的楼宇。丽泽的轨交条件是它的核心红利之一,但并不是每一栋楼都同样受益。离地铁站步行距离、换乘便利度、周边拥堵情况,会直接影响团队稳定性。对于人员密集型企业,这一点的权重甚至超过楼体档次。
金融街外溢,到底外溢了什么
“第二金融街” 并不是一句空口号。丽泽真正承接的,主要是金融街外溢出来的中后台、科技金融、专业服务和现代服务业租户。
这类企业的诉求高度一致:离核心区不能太远,楼体形象不能太差,租金成本要可控。它们对通勤尤其敏感,所以在丽泽,轨交条件的权重往往高于单纯的楼龄新不新。对搬迁企业来说,“新楼体 + 相对低单价 + 通勤便利” 的组合,有时比传统核心区一张老牌写字楼名片更实用。
谁在租丽泽
把租户结构拆开看,丽泽的需求其实比想象中更稳。
第一层是金融、保险、证券的后台部门。它们对合规环境、通勤条件和楼宇品质要求较高,更倾向选择中上游档位的楼宇。
第二层是科技、互联网、医药研发企业。它们会把租金水平、人才密度、户型面积和扩容空间放在一起权衡,选楼相对灵活,是丽泽增量需求的重要来源。
第三层是法律、会计、咨询等专业服务机构,以及大量分支机构、小微团队。它们对价格更敏感,面积需求较小,撑起了低价位段的租赁需求。
这三类需求同时存在,使得丽泽的供给结构不容易被单一周期击穿。金融机构收缩时,科技和专业服务需求可能还在;价格下行时,小微团队和分支机构又会进入市场。
报价要交叉验证,别只信区间
公开渠道的租金区间,只能作为参考锚点,不能直接当成成交价。真正签约前,至少要交叉验证三件事。
第一,同楼栋近期真实成交价,而不是中介挂牌价。很多报价是按最优楼层、最优面积和最长租期报出来的,实际可签条件往往要打折扣。
第二,物业费、空调加时费、停车费的实际标准。丽泽不少项目表面租金看起来接近,但把这些费用加进去,真实成本可能差出一截。
第三,同层同类面积的可得性。有些项目报价很低,但剩下的都是楼层、面积、朝向不理想的单元;好位置其实已经被租掉,企业只能二选一。
把这三处信息对齐,再进入价格谈判,才知道自己谈的是真优惠,还是被包装过的高价。
合同条款里,有三个可谈空间
很多企业签丽泽的项目,只盯着单价,真正影响成本的条款却被忽略了。
1. 免租期,别只问几个月
免租期不能只看数字,要问清楚起算时间、是否包含装修期、是否有面积限制。新楼毛坯交付和带家具交付的免租价值完全不同,后者可能直接省下一笔家具和搬运成本。
2. 递增斜率,要看后三年
有些条款看起来很友好,比如前两年不涨租,第三年起开始递增。但真正算下来,递增幅度如果过高,成本会在后期集中释放。建议把递增的起始年份和年度幅度写进三年成本模型,判断总成本是否可控。
3. 退租恢复责任,要提前写清
退租时是否恢复毛坯、恢复到什么标准、费用由谁承担,是最容易事后扯皮的条款。这笔钱签约时看不见,交接时却可能直接影响押金退还。
一句话判断
丽泽商务区正在凭借 “新楼体 + 弹性租金 + 轨交红利”,重新分配北京办公市场的增量。它不是简单替代国贸、CBD 或金融街,而是在核心区高租金压力下,形成了一个更分层、更灵活的承接带。
对于选址企业来说,丽泽的机会是真实的,但不是挂牌价自动送上门的。先定档位,再算三年成本,最后把免租期、递增、恢复责任写进合同,才有可能把区域红利,真正变成企业的成本优势。
 2026-11-05 13:02:21
 92
